🔑 Tres puntos clave...
- La FHFA (el regulador de Fannie Mae y Freddie Mac) terminó con el dominio casi exclusivo de FICO en el scoring hipotecario: la acción se desplomó 21% el lunes y sigue cayendo entre 15% y 20% en premarket hoy, contagiando a Equifax y TransUnion.
- AMD compró World Labs, la startup de "modelos de mundo" de Fei-Fei Li, por US$8.200 millones en acciones, mientras Nvidia responde el mismo día con una recompra récord de US$150.000 millones.
- Carnival, CarMax, AAR Corp y Summit Therapeutics sorprenden con resultados y noticias corporativas que confirman que el consumidor y el gasto industrial en EE.UU. siguen firmes.
📉 Terremoto regulatorio: FICO pierde su monopolio y el mercado lo castiga
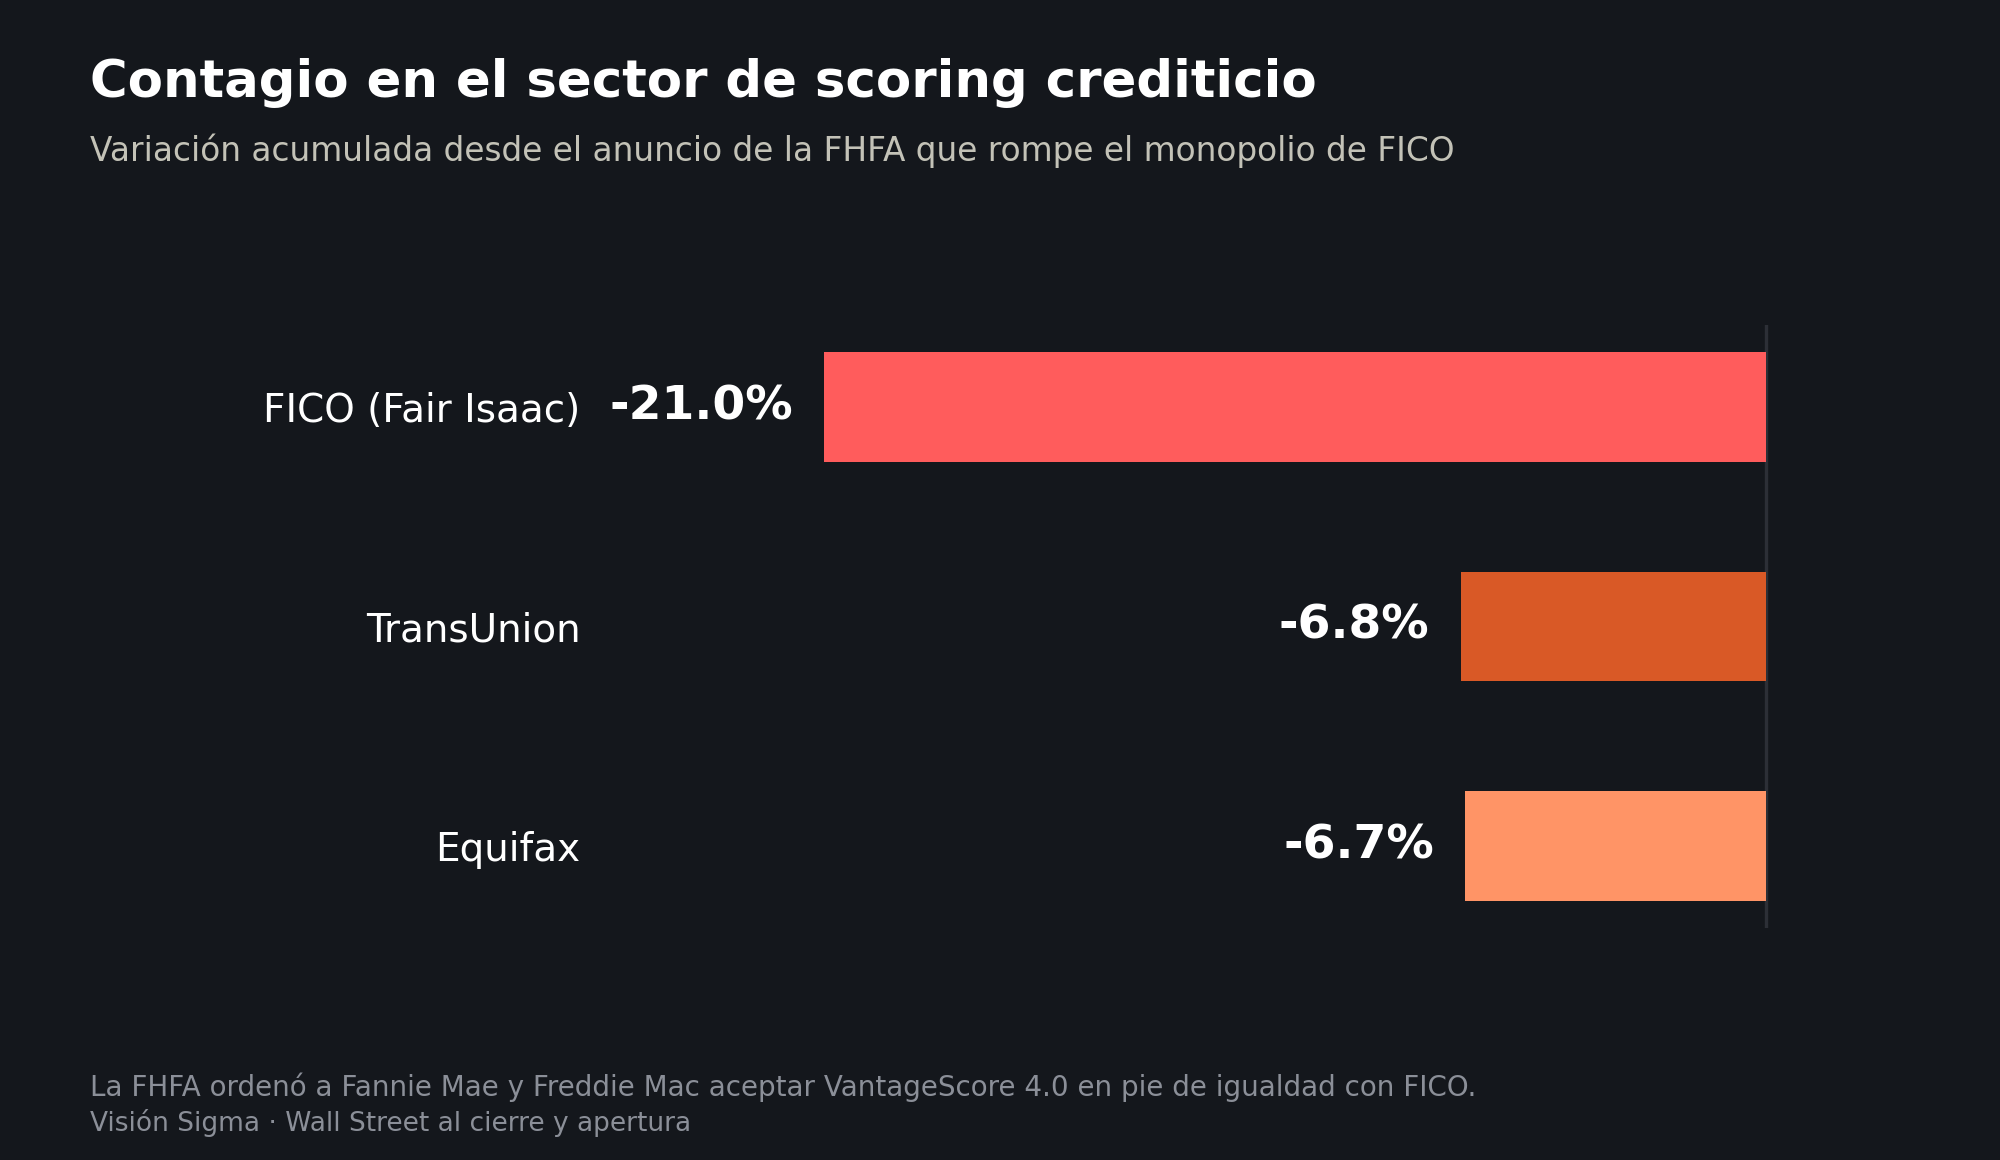
Al cierre del lunes, Fair Isaac (FICO) se hundió 21%, a $900.29 —su peor jornada en memoria reciente—, después de que William Pulte, director de la FHFA (el regulador que supervisa a Fannie Mae y Freddie Mac, las dos empresas que garantizan la mayoría de las hipotecas en EE.UU.), ordenara aceptar de inmediato VantageScore 4.0 —el modelo alternativo creado por Equifax, Experian y TransUnion— en pie de igualdad con el histórico FICO Score. Pulte acusó a las agencias de crédito de operar como un "cartel": los prestamistas reportaron alzas de 40% a 50% en el costo de los reportes este año, después de que FICO subiera sus tarifas 1.800% desde 2020.
Esta mañana la presión continúa: la acción cae otro 15% a 20% en premarket, tras confirmarse una "grilla única de precios" que trata a ambos modelos como equivalentes, y el contagio golpea a Equifax (-6,7%) y TransUnion (-6,8%). No todos ven el mismo daño estructural: Craig Maurer (FT Partners) nota que VantageScore pierde incentivo para expandirse agresivamente, mientras Jaret Seiberg (TD Cowen) cuestiona que la FHFA equipare ambos modelos dos semanas después de considerar que VantageScore sobrestimaba la calidad crediticia. El mercado hipotecario podría seguir demandando FICO por costumbre operativa, amortiguando parte del golpe.
🤖 AMD ficha a la "madrina de la IA" para desafiar a Nvidia
AMD compró World Labs, la startup de "world models" (sistemas de inteligencia artificial entrenados con video que aprenden a interpretar el espacio físico, clave para robots y autos autónomos) fundada por Fei-Fei Li, creadora de ImageNet. El acuerdo, 100% en acciones, vale $8.200 millones; Li se une como vicepresidenta ejecutiva y directora científica, reportando a la CEO Lisa Su. AMD apenas se movió tras el anuncio, pero la jugada intensifica su rivalidad con Nvidia en "IA física".
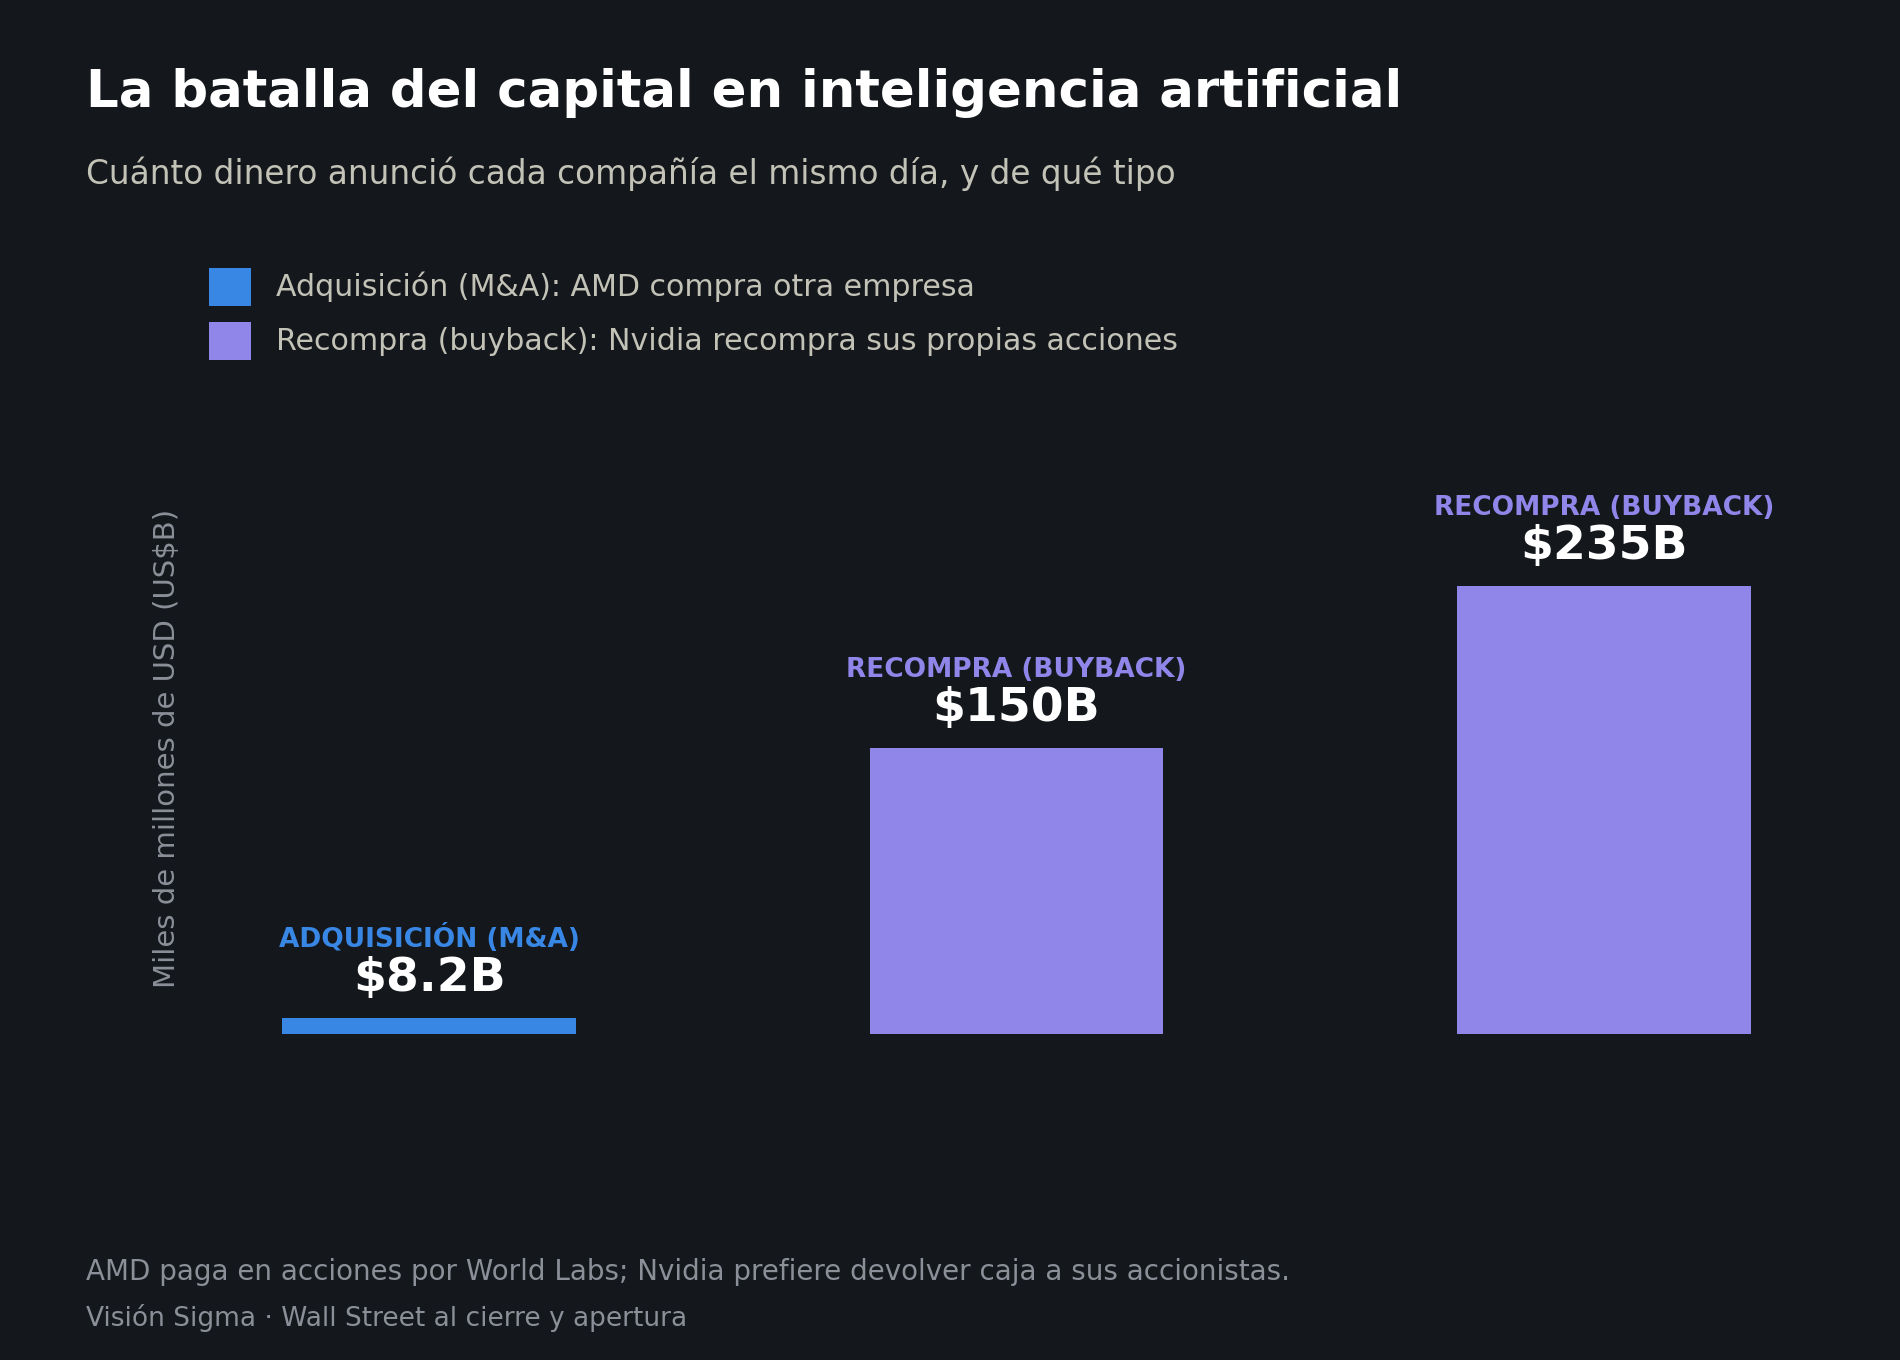
Nvidia respondió el mismo día con una ampliación de $150.000 millones en su recompra de acciones (buyback: la empresa usa caja propia para comprar y retirar sus acciones, reduciendo las que circulan e impulsando la ganancia por acción), llevando el programa total a $235.000 millones. Con una capitalización cercana a $5,4 billones, Nvidia deja claro que prefiere devolver capital antes que salir a comprar startups.
🚢🚗 El consumidor no afloja: ganadores del día en resultados
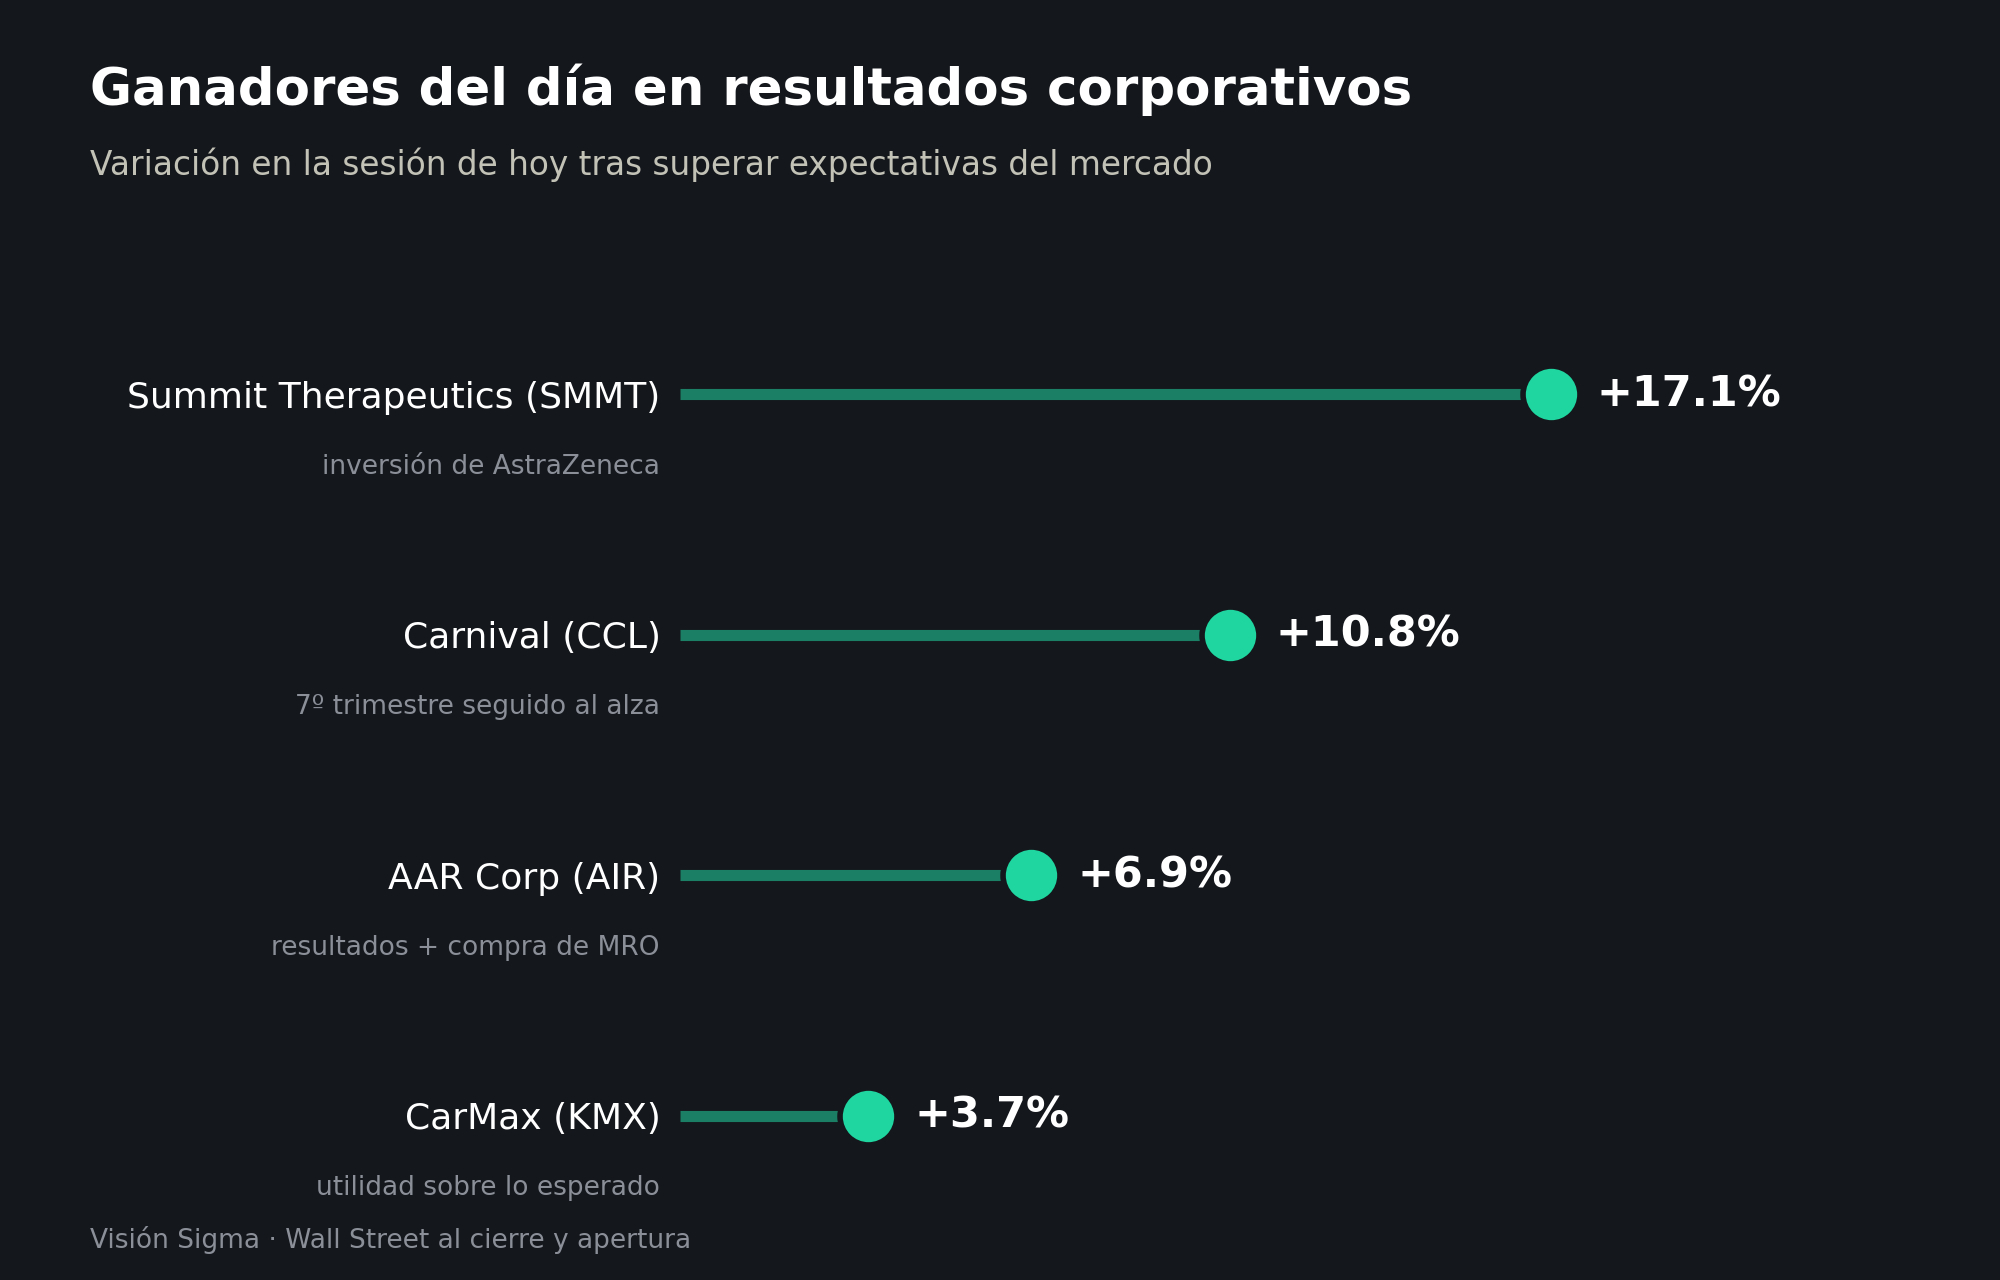
Mientras el drama regulatorio y la carrera de IA acaparan titulares, el consumidor estadounidense sigue gastando. Carnival reportó ganancia de $1,43 por acción (vs. $1,35 esperado) e ingresos de $8.440 millones, su séptimo trimestre seguido por encima de lo esperado; elevó su guía anual a cerca de $3.080 millones pese a $131 millones en sobrecostos, con reservas para 2027 en niveles récord.
CarMax superó expectativas con $1,16 por acción sobre $7.880 millones en ingresos (+4% en bolsa). AAR Corp combinó resultados sólidos —$1,49 por acción— con la compra de 65% de MRO Holdings por $4.000 millones (+7%). Y Summit Therapeutics se disparó 17% tras una inversión de $2.000 millones de AstraZeneca. Cuatro señales de que el gasto en viajes, autos, aviación y salud mantiene un pulso firme.
📊 Así abren hoy los principales índices
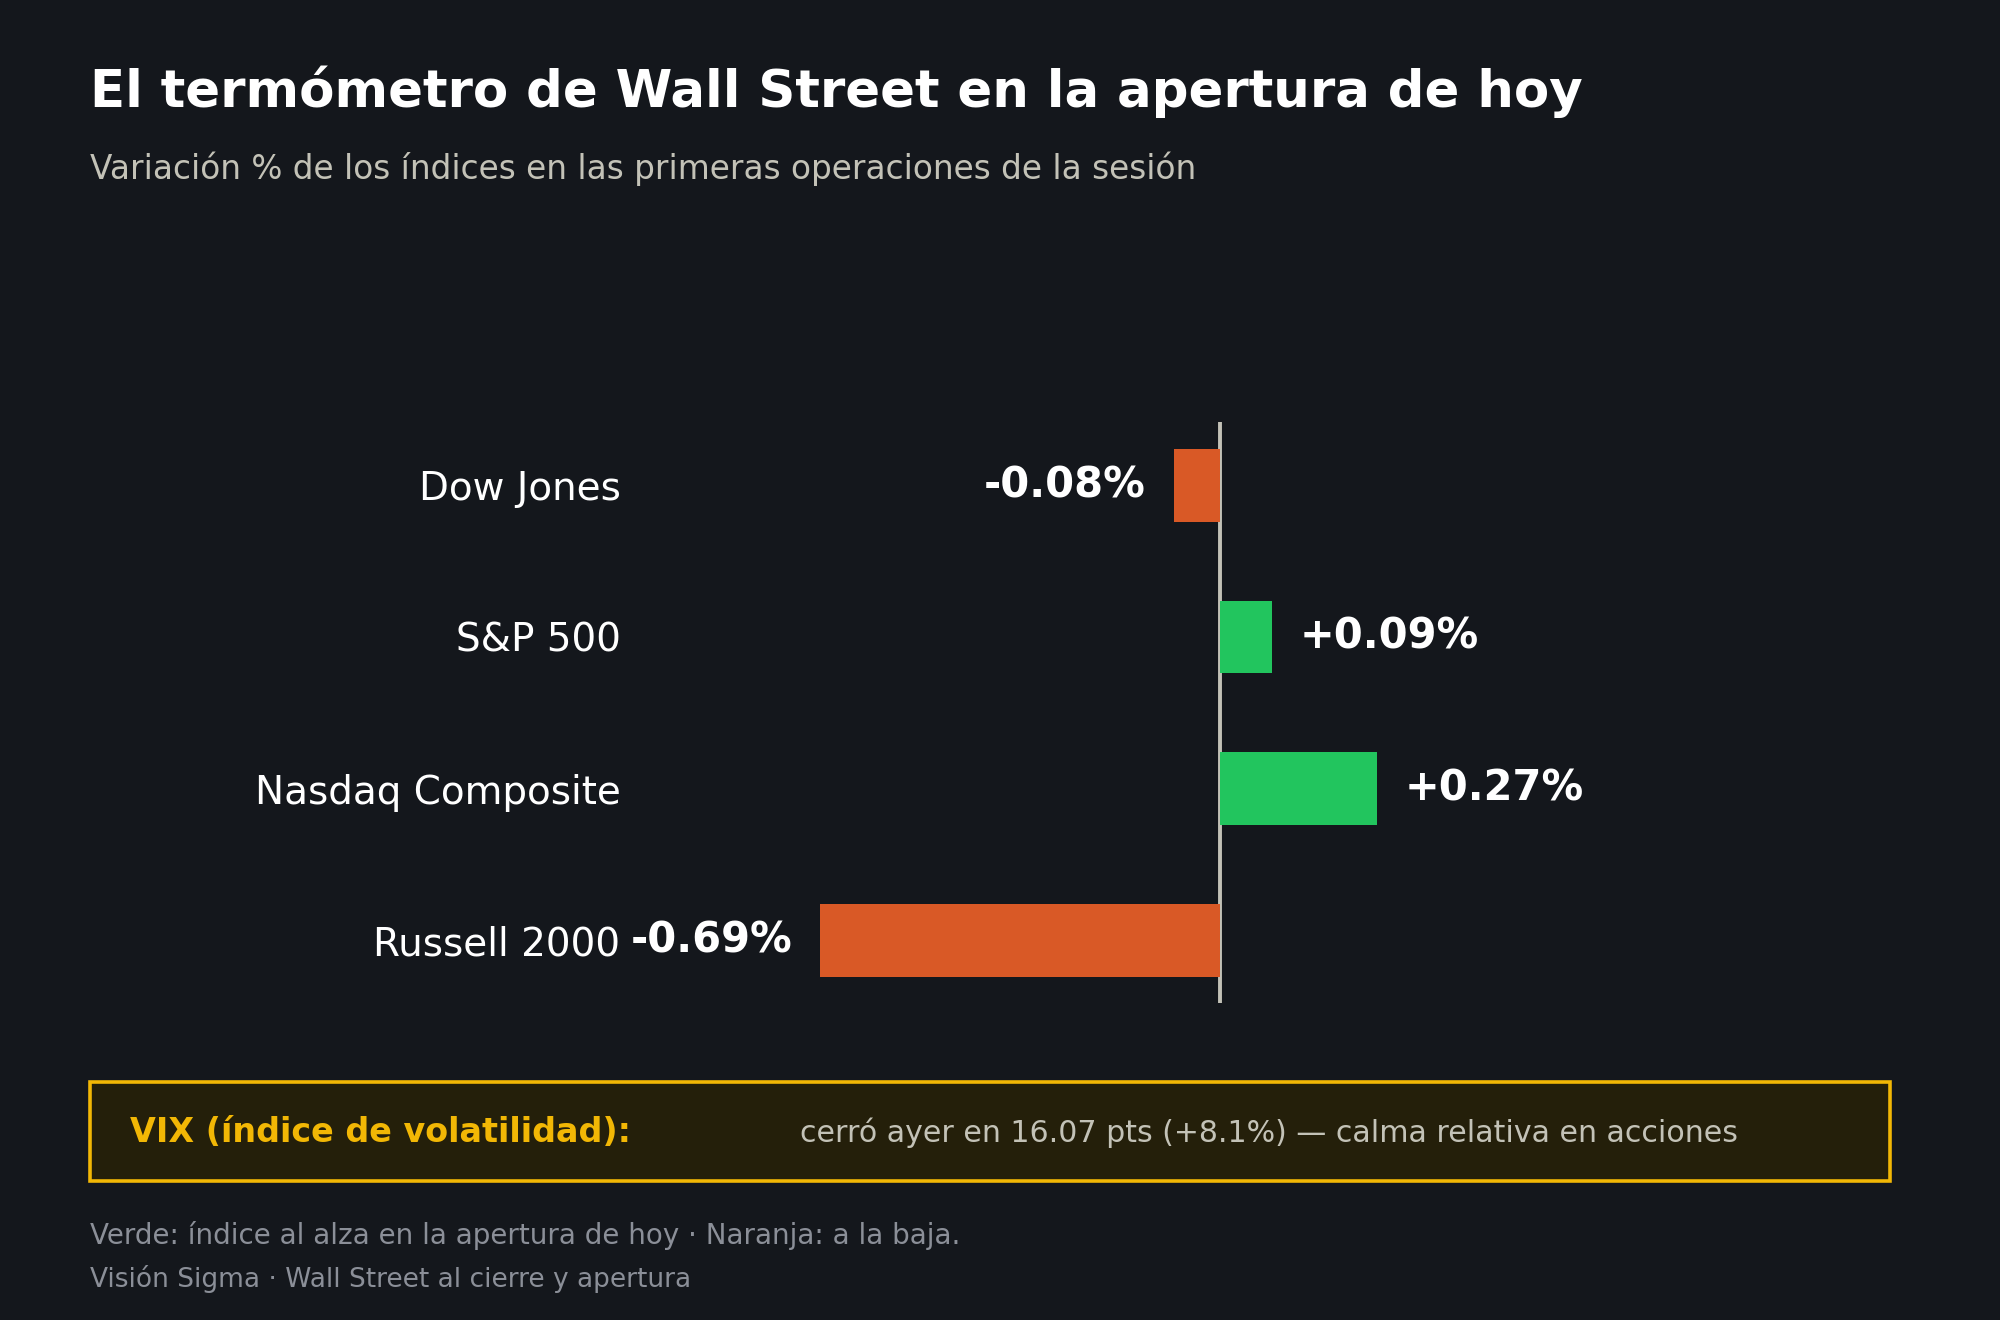
Wall Street intenta estabilizarse tras el cierre negativo de ayer: el Dow Jones (el promedio industrial más antiguo del mercado) cayó 0,7% a 51.481 puntos, el S&P 500 (las 500 mayores empresas de EE.UU., el termómetro más usado del mercado) retrocedió 0,8% a 7.684 puntos, y el Nasdaq Composite (concentrado en tecnología) cedió 0,9% a 26.820 puntos, arrastrado por un desplome de 8,7% en ARM Holdings.
En la apertura de hoy, el Dow ronda los 51.440 puntos (-0,1%), el S&P 500 los 7.690 (+0,1%) y el Nasdaq los 26.890 (+0,3%); el Russell 2000, de empresas más pequeñas y sensibles a tasas, cae cerca de 0,7% a 2.804 puntos. El VIX ("índice del miedo", que mide la volatilidad esperada a 30 días) cerró ayer en 16,07 puntos, calma relativa en acciones.
Esa calma contrasta con los bonos: el índice MOVE (el VIX de la deuda del Tesoro) saltó 35% en septiembre y cerró en 101,82, algo visto solo ocho veces desde 2008, mientras el rendimiento a 10 años pasó de 4,76% a 5,23% en cuatro semanas —su nivel más alto desde 2007— presionado por las negociaciones EE.UU.-Irán y el petróleo, que hoy cede levemente (WTI cerca de $92).
🔎 Qué deben tener en cuenta los inversionistas
- La caída de FICO no es ruido de un día: la FHFA ya insinúa pasar de un sistema de tres agencias (tri-merge) a solo dos (bi-merge), lo que añadiría riesgo estructural —no solo coyuntural— a la tesis de inversión en la compañía.
- La divergencia entre un VIX tranquilo (~16) y un índice MOVE en máximos de casi dos décadas sugiere que el estrés real de este momento está en la renta fija, no en acciones; vale la pena vigilar si esa presión termina contagiando a la bolsa.
- Nvidia (recompra) y AMD (adquisición) representan dos filosofías de asignación de capital frente a la misma oportunidad de IA física, y vale la pena comparar su desempeño relativo en los próximos trimestres.
- Los resultados de Carnival, CarMax y AAR son una señal más confiable sobre la salud del consumidor que cualquier encuesta de sentimiento.
⚖️ Impacto cruzado en otros activos
En renta variable, el golpe se concentra en las "credit bureaus" (agencias de crédito), mientras semiconductores y consumo discrecional lucen resilientes.
En bonos, el rendimiento a 10 años en 5,23% —máximo desde 2007— es la variable a vigilar: en el corto plazo alimenta volatilidad en sectores sensibles a tasas (bienes raíces, financieras pequeñas); de forma más estructural, si se sostiene sobre 5% podría presionar múltiplos de valoración en toda la bolsa. El dólar se mantiene relativamente estable.
En commodities, el oro sube 0,5% a cerca de $4.189 por onza como refugio, mientras el petróleo cede ante señales de posible distensión con Irán. En criptomonedas no hay catalizadores directos hoy, aunque el alza en rendimientos de bonos sigue siendo un viento en contra estructural para activos digitales de mayor riesgo.
✍️ Visión Sigma
Lo que separa hoy a ganadores de perdedores no es la macroeconomía, sino la exposición a un cambio de reglas. FICO no perdió valor porque su negocio se deterioró operativamente, sino porque un regulador redistribuyó, de un plumazo, el poder de mercado que dos décadas de dominio le habían dado; un recordatorio de que ni los monopolios regulatorios mejor establecidos están exentos del riesgo político.
En paralelo, la batalla Nvidia-AMD por la IA física deja ver dos apuestas de capital igualmente racionales: comprar tiempo y talento frente a devolver caja mientras la valoración propia luce, según varios modelos, todavía barata. Y mientras estas historias dominan los titulares, la fortaleza silenciosa del consumidor —visible en Carnival, CarMax y AAR— sigue siendo el colchón que ha evitado que la inquietud del mercado de bonos se convierta en pánico accionario.
La pregunta para los próximos días no es si Wall Street puede absorber otro susto regulatorio, sino cuánto tiempo más puede la bolsa ignorar la señal de alarma que ya enciende, con fuerza, el mercado de bonos.