🔑 Tres puntos clave...
- MongoDB (MDB) se desploma cerca de 14% en las primeras operaciones tras la salida sorpresiva de su CEO, Chirantan Desai, quien se va a Meta a solo un día del Investor Day de la compañía.
- Wall Street abre con cautela: los futuros retroceden, el crudo sube más de 4% y los rendimientos del Tesoro superan el 5% después de que Trump rechazara la propuesta de Irán sobre el Estrecho de Ormuz.
- Kodiak Sciences se dispara 61% con datos positivos de fase 3, mientras Jefferies inaugura hoy la temporada de resultados trimestrales de Wall Street.
🌅 El telón de fondo: Wall Street abre a la defensiva
El viernes, Wall Street cerró la semana con el pie derecho: el Dow Jones avanzó 0.93% hasta 51,828.62 puntos, cortando una racha de tres semanas consecutivas a la baja; el S&P 500 sumó 0.51% hasta 7,743.41 unidades y el Nasdaq Composite subió 0.48% hasta 27,068.72, impulsado por el buen desempeño semanal de gigantes tecnológicos como Meta y Microsoft. El Russell 2000, termómetro de las compañías pequeñas, cerró en 2,837.55 puntos, y el VIX —el índice que mide cuánto miedo o calma hay entre los inversionistas, y que sube cuando se espera más volatilidad— se mantuvo relativamente tranquilo en 14.87.
Ese cierre coincidió con la visita de Estado de Donald Trump y el líder chino Xi Jinping, un encuentro que los mercados leyeron como un gesto de distensión comercial.
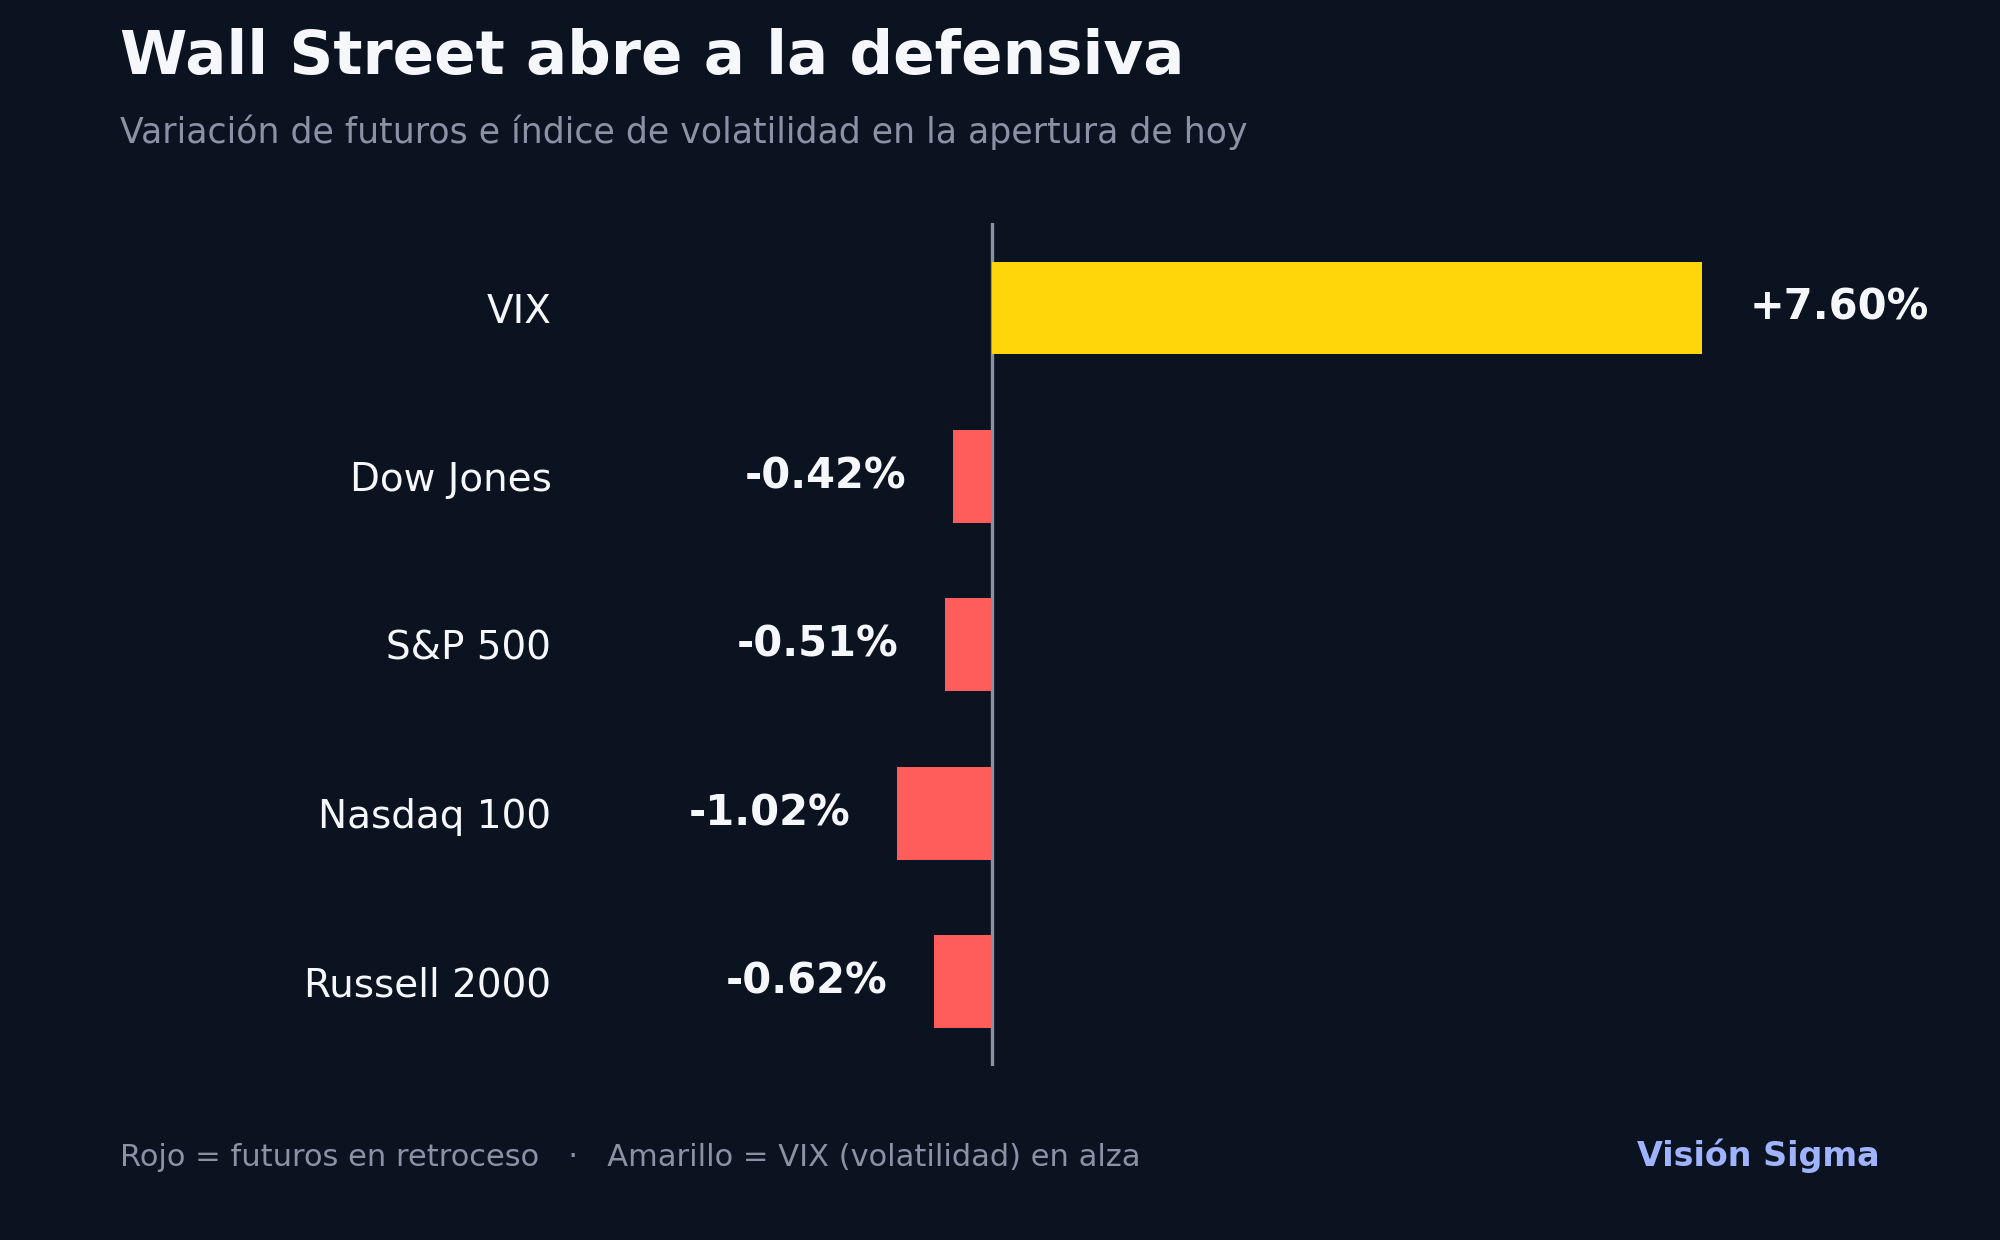
Hoy la historia cambia de tono. En las primeras operaciones de la jornada, los futuros de los tres principales índices retroceden: el Dow Jones cae 0.42%, el S&P 500 pierde 0.51% y el Nasdaq 100 —más sensible a las tasas de interés por su peso en tecnología— se deja 1.02%, mientras el Russell 2000 retrocede 0.62%. El VIX salta con fuerza, cerca de 7.6%, hasta ubicarse alrededor de 16 puntos, señal de que los operadores están comprando cobertura ante la incertidumbre.
El detonante es geopolítico, pero su lectura es puramente de mercado: Trump rechazó durante el fin de semana una propuesta de Irán para reabrir el Estrecho de Ormuz —la vía marítima por la que transita cerca de una quinta parte del petróleo mundial— a cambio de levantar sanciones, y el canciller iraní Abbas Araghchi respondió que Teherán está "plenamente preparado" para que se reanuden las hostilidades.
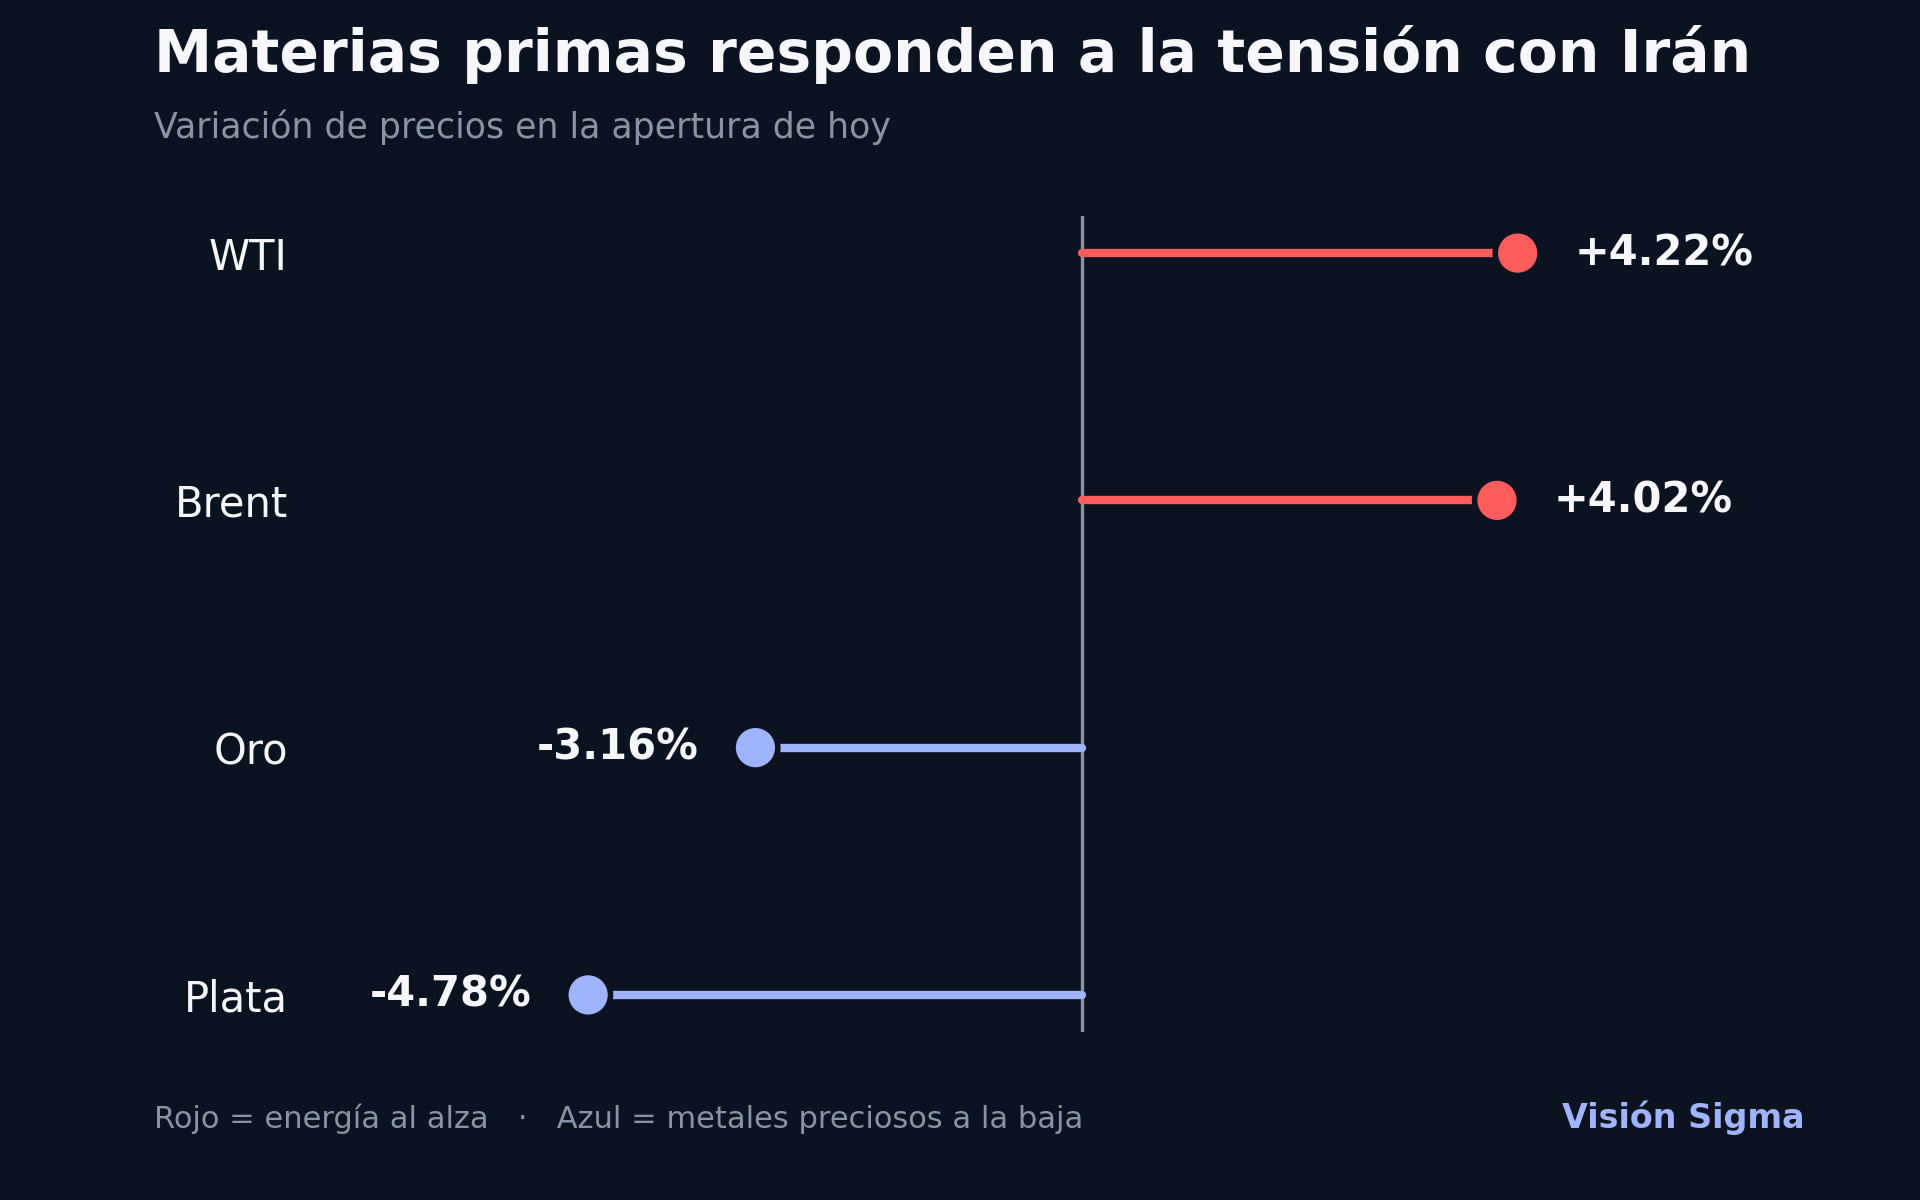
El crudo reacciona de inmediato: el WTI sube más de 4% hasta rondar los 96 dólares por barril y el Brent avanza cerca de 4% hasta cerca de 108.50 dólares. Los rendimientos del Tesoro a 10 años, presionados además por la expectativa de otra subida de tasas de la Fed en octubre (el mercado le asigna hoy una probabilidad cercana al 70%), superan el 5.2%, y el bono a 2 años se acerca al 4.9%.
El oro y la plata, que normalmente actúan como refugio, ceden terreno —el oro baja más de 3% y la plata casi 5%— porque el alza de las tasas reales les resta atractivo a los metales que no pagan interés.
💼 Terremoto en MongoDB: el CEO se va a Meta a medio mandato
El golpe de la jornada, sin embargo, no viene de la geopolítica sino del tablero corporativo. MongoDB (MDB), la compañía de bases de datos que muchas empresas usan para almacenar y organizar la información detrás de sus aplicaciones, se desploma cerca de 14% en premarket después de que su CEO, Chirantan "CJ" Desai, anunciara su salida —tras menos de un año en el cargo— para asumir el puesto de "chief enterprise platform officer" en Meta, reportando directamente a Mark Zuckerberg. Meta busca reforzar su apuesta por el software empresarial de inteligencia artificial e infraestructura, y fue a buscar a un ejecutivo con currículum en ServiceNow y Cloudflare para liderarla.
La salida llega justo un día antes del Investor Day de MongoDB, programado para mañana, lo que un analista de Needham calificó como un momento "desafortunado": la presentación estratégica de la compañía corre el riesgo de quedar eclipsada por la pregunta sobre quién manda ahora. La respuesta interina ya está lista: Dev Ittycheria, quien lideró MongoDB durante más de una década antes de entregarle el cargo a Desai el año pasado, regresa como presidente ejecutivo y CEO interino —una señal de continuidad que el mercado, de momento, no está premiando.
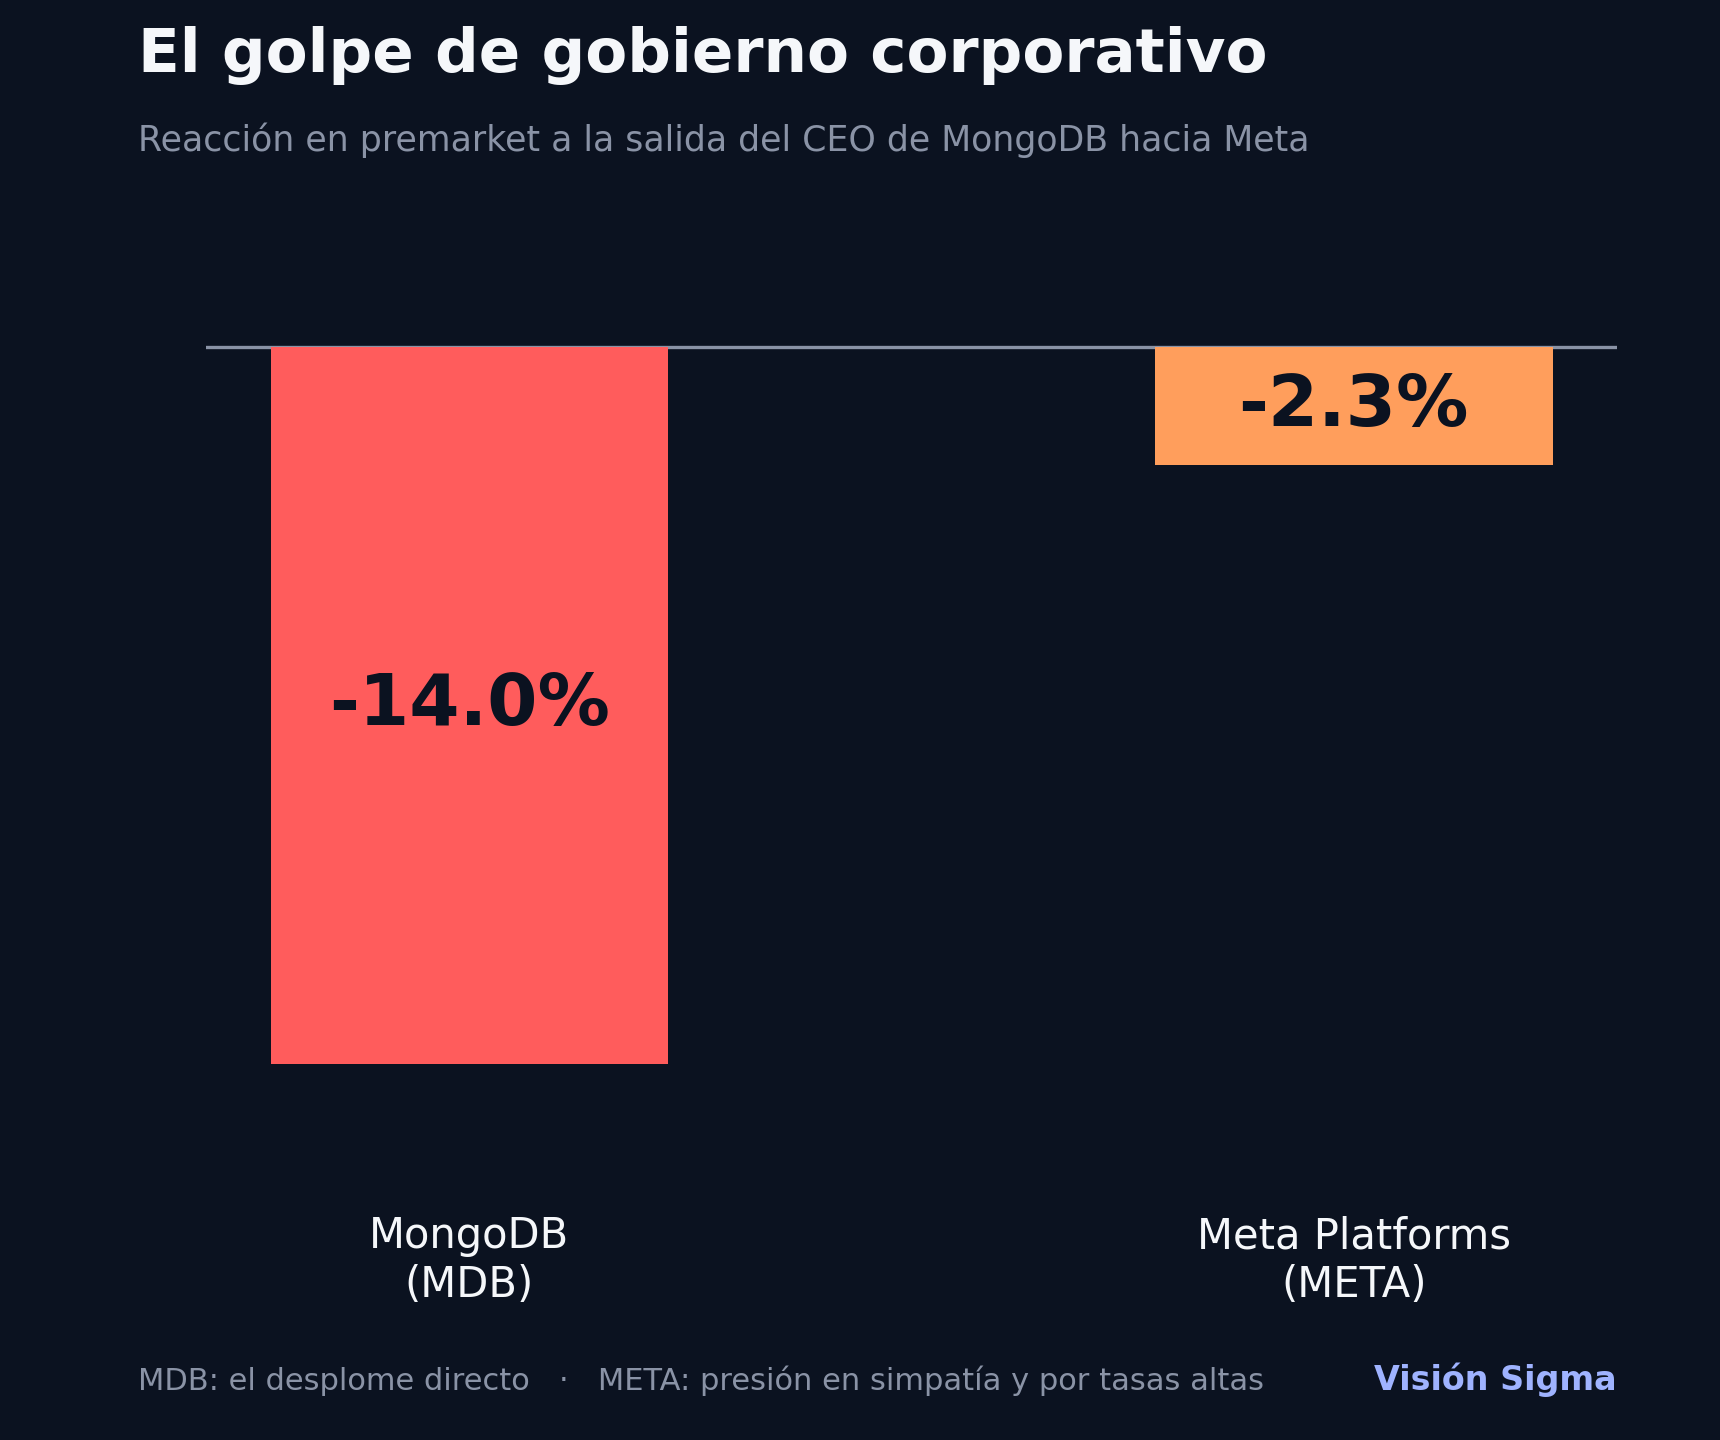
Meta, por su parte, también cotiza a la baja, cerca de 2.3% en premarket, aunque en su caso el movimiento parece responder más al retroceso generalizado de las tecnológicas de alta valoración ante rendimientos del Tesoro por encima de 5% que a la incorporación de Desai en sí. Para MongoDB, el mensaje de fondo es más estructural: en la actual carrera por el talento de inteligencia artificial, ni siquiera un CEO recién nombrado está a salvo de una oferta de un hiperescalador con bolsillos casi ilimitados.
🧬 Kodiak Sciences se dispara 61%: cuando un dato clínico mueve el float
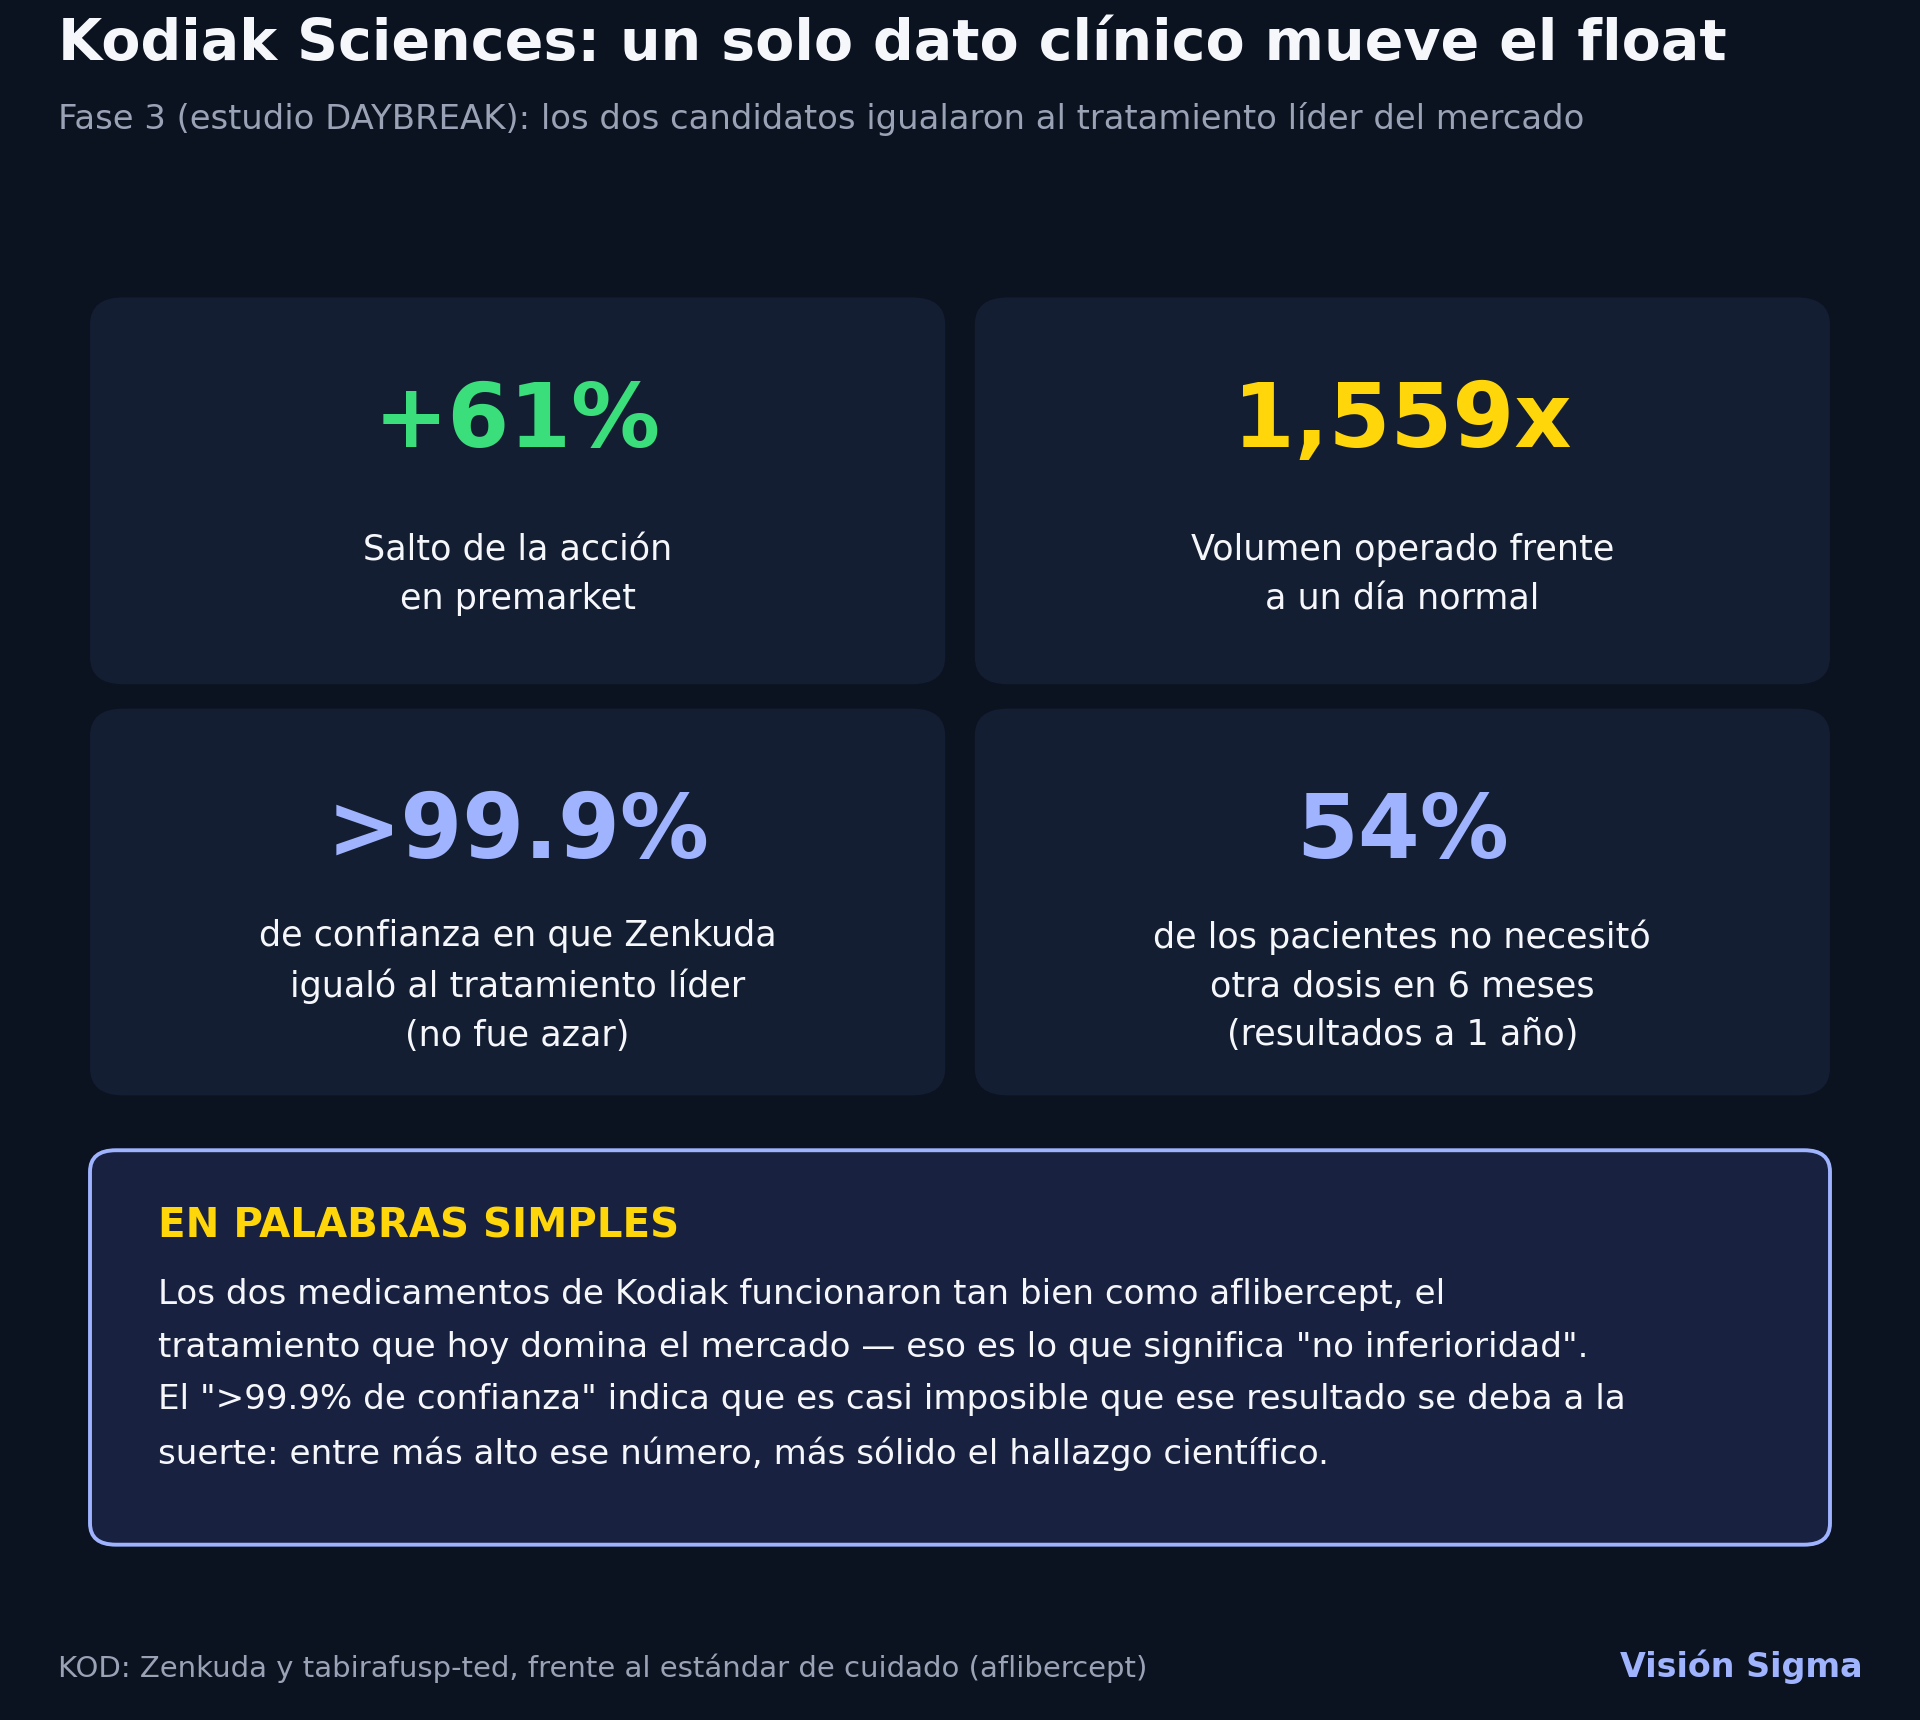
En el terreno biotecnológico, Kodiak Sciences (KOD) protagoniza el movimiento más espectacular del día: la acción se dispara más de 61% en premarket, con un volumen que multiplica por cerca de 1,559 veces su promedio diario, tras publicar los resultados del estudio de fase 3 DAYBREAK para dos candidatos contra la degeneración macular asociada a la edad de tipo húmeda (wAMD), una de las principales causas de pérdida de visión en adultos mayores.
Los dos medicamentos de Kodiak (Zenkuda y tabirafusp-ted) funcionaron tan bien como aflibercept, el tratamiento que hoy domina el mercado para esta enfermedad de los ojos. Y los resultados no fueron casualidad: las probabilidades de que fuera pura suerte son casi nulas. Como dato extra, más de la mitad de los pacientes que usaron Zenkuda (54%) no necesitaron otra dosis en al menos seis meses, lo que sugiere un efecto duradero.
Más allá de la ciencia, el movimiento de Kodiak es una lección de mecánica de mercado que vale la pena entender incluso si uno no opera biotecnológicas: en compañías de pequeña capitalización con un catalizador binario —el ensayo funciona o no funciona—, la volatilidad implícita (la que anticipa el mercado de opciones antes del evento) suele dispararse en los días previos al anuncio, y el desenlace se traduce en saltos de precio de decenas de puntos porcentuales en minutos. Es la otra cara de la moneda frente al ritmo de MongoDB: aquí no hay gobierno corporativo que analizar, sino una apuesta binomial sobre datos clínicos.
🏦 Jefferies abre el marcador: la primera pista de las utilidades del trimestre
El calendario corporativo también aporta lo suyo: Jefferies Financial Group (JEF) publica hoy sus resultados del tercer trimestre fiscal, y el mercado lo trata como un primer termómetro de la salud de Wall Street antes de que los grandes bancos reporten en las próximas semanas.
El consenso espera una ganancia por acción de 1.00 dólar —una leve caída interanual— sobre ingresos de 2,200 millones de dólares, un alza de 7.3% frente al mismo trimestre del año pasado. La acción sube 0.29% de cara al reporte y cotiza a un múltiplo de 13.29 veces utilidades, cerca de su mínimo de los últimos tres años. En los últimos dos años, Jefferies ha superado las expectativas de ingresos en 75% de sus reportes, aunque solo en 38% de las ocasiones ha superado el consenso de utilidad por acción —una combinación que habla de una compañía que crece en volumen de negocio más rápido de lo que mejora en márgenes.
La jornada trae, además, un puñado de historias para el radar sin que sean protagonistas: Nvidia sube 1.78% en premarket tras presentar su "Open Agent Safety Platform", un software de salvaguardas para agentes de inteligencia artificial que busca anticiparse a la presión regulatoria sobre el sector; Eli Lilly avanza 0.30% después de que la FDA aprobara su medicamento Olumiant para alopecia areata en pacientes pediátricos desde los 12 años; y PepsiCo, pese a caer 0.22% en línea con el retroceso generalizado del mercado, anunció una inversión de 1,000 millones de dólares en Colombia durante los próximos cinco años.
🔎 Qué deben tener en cuenta los inversionistas
- Vigilar el Investor Day de MongoDB mañana: la reacción de la acción a la presentación estratégica —más que la salida del CEO en sí— será la señal real sobre si el mercado lo lee como ruido pasajero o como un problema de ejecución de fondo.
- El VIX en 16 puntos y el Nasdaq 100 cayendo el doble que el Dow confirman que la presión de hoy castiga primero a las acciones de crecimiento y alta duración; un 10 años por encima de 5.2% sigue siendo el nivel a monitorear como techo de valoración para el resto del mercado accionario.
- El crudo por encima de 96 dólares añade un riesgo inflacionario que complica el argumento de quienes esperaban una pausa de la Fed en octubre; hoy el mercado le pone casi 70% de probabilidad a una nueva subida de tasas.
- Eventos binarios como el de Kodiak son atractivos para trading táctico de corto plazo, pero exigen gestión de riesgo estricta —posiciones pequeñas y aceptar que el resultado puede ir en cualquier dirección— antes que convicción de largo plazo.
✍️ Visión Sigma
Lo que hoy le pasó a MongoDB no es un incidente aislado de recursos humanos: es el síntoma más reciente de una dinámica que se repite con más frecuencia en 2026, donde los hiperescaladores —Meta, Microsoft, Google, Amazon— compiten menos por comprar compañías de software y más por vaciarlas de su liderazgo técnico y de producto. Para una acción como MDB, con un múltiplo cercano a 446 veces utilidades sobre una base de ingresos aún relativamente pequeña, el mercado le había puesto precio a la ejecución de un equipo específico; cuando esa ejecución cambia de manos de un día para otro, la corrección no debería sorprender, aunque su magnitud sí invita a preguntarse si el mercado está reaccionando de forma proporcional o si el pánico de corto plazo está creando una oportunidad para quienes creen en la tecnología subyacente de la compañía, más allá de quién ocupe la oficina del CEO.
En paralelo, la combinación de un crudo al alza, un 10 años por encima de 5.2% y un VIX que despierta de su letargo reciente confirma que 2026 sigue siendo un año donde la geopolítica y la política monetaria no han dejado de ser el techo de cristal para cualquier rally accionario. El inversionista disciplinado no necesita decidir si el gobierno corporativo, la geopolítica o los resultados trimestrales van a seguir moviendo el mercado en las próximas semanas —los tres lo harán—; lo que sí debe decidir es cuál de ellos merece más peso en su portafolio hoy, y cuál es simplemente el ruido de un lunes de apertura nerviosa.