🔑 Tres puntos clave...
- Nike (NKE) cae pese a ganar más de lo esperado —China se desplomó 26%— mientras Tesla (TSLA) sube 5,1% pese a entregar menos autos que hace un año: misma mecánica de expectativas, direcciones opuestas.
- Mattel (MAT) sostiene el salto de ayer (+18,8%) sobre un rumor de compra sin garantías, mientras onsemi confirma hoy una oferta en efectivo por Synaptics (+13,9% / +6,1%): dos primas de fusión, dos niveles de certeza.
- El empleo de septiembre decepciona (29.000 nóminas vs. ~85.000 esperadas, desempleo en 4,2%) y empuja a los índices al alza, mientras Seagate y Western Digital profundizan su caída —ya cerca de -12% ambas— por la amenaza de más oferta de discos duros de Toshiba.
🌅 El telón de fondo: un empleo débil le da aire a Wall Street
Ayer Wall Street cerró con el Nasdaq Composite marcando un nuevo récord (26.871,60 puntos, +0,07%), el Dow Jones en 50.935,89 (+0,06%) y el S&P 500 en 7.668,82 (+0,23%), mientras el Treasury a 10 años tocaba 5,34% intradía —su nivel más alto desde 2002— en lo que ya se perfila como el peor trimestre para los bonos en varias décadas.
Hoy esa presión de tasas se alivia: el informe de empleo de septiembre decepcionó —apenas 29.000 nóminas no agrícolas creadas frente a las ~85.000 que esperaba el mercado, con el desempleo subiendo a 4,2%— y los operadores lo leen como munición para que la Fed tenga más margen para bajar tasas.
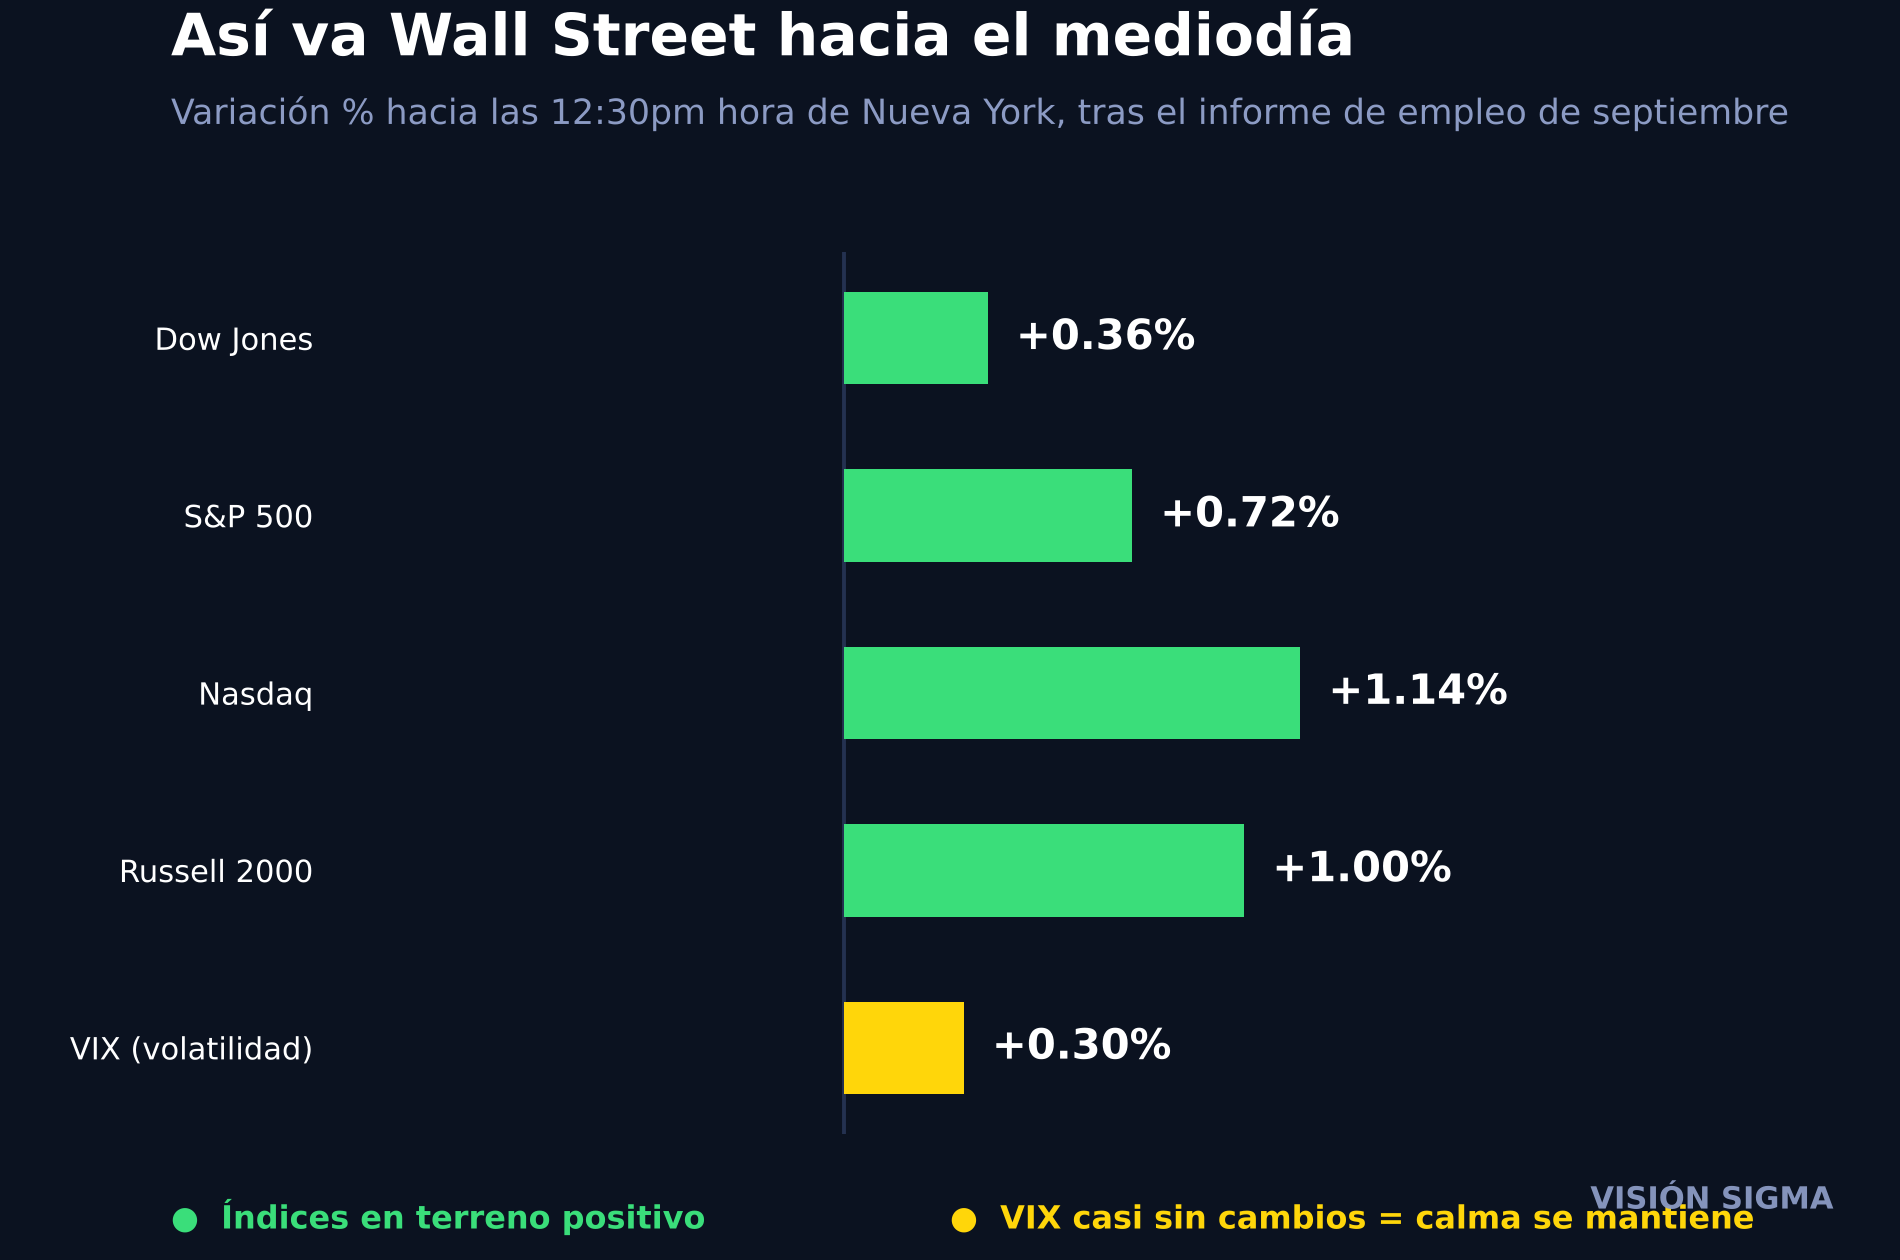
Wall Street abrió en verde con fuerza y, hacia las 12:30pm hora de Nueva York, sostiene las ganancias aunque ya algo moderadas frente a la apertura: Dow Jones +0,36%, S&P 500 +0,72%, Nasdaq +1,14% y Russell 2000 +1,00%, mientras el VIX se mantiene prácticamente plano, cerca de 16 puntos.
👟🚗 Nike y Tesla: la misma lección, contada al revés
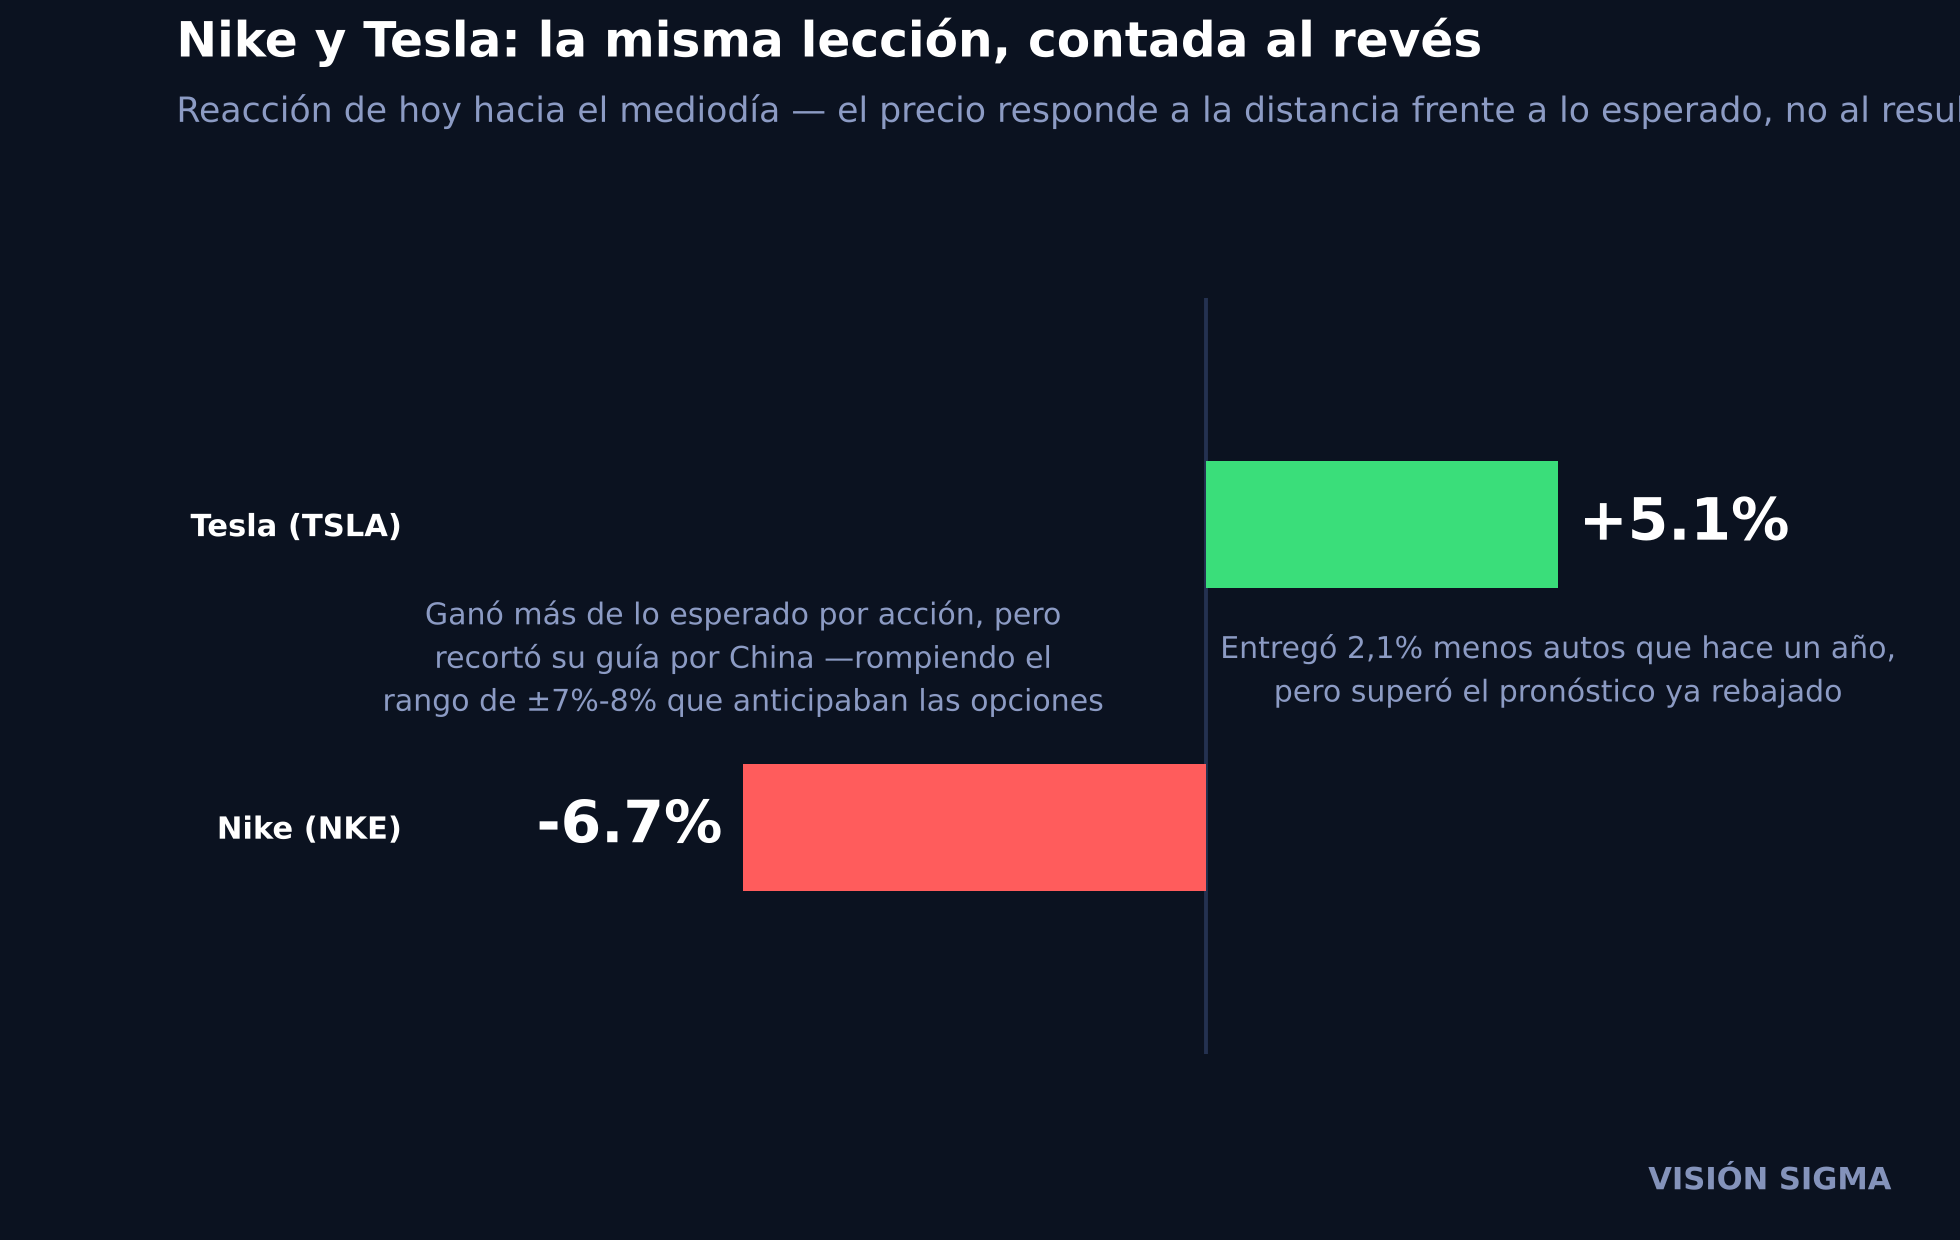
El mercado no premia el resultado absoluto, sino su distancia frente a lo ya descontado. Nike ganó US$0,48 por acción (vs. US$0,44 esperados), pero China cayó 26% y la compañía recortó su guía anual. El rango que el mercado de opciones ya tenía puesto en precio antes del reporte era de apenas 7%-8%; Nike llegó a caer 9,6% en premarket, rompiendo ese rango, y hacia el mediodía se mantiene cerca de -6,7%.
Tesla vivió el espejo exacto: entregó 486.532 autos, 2,1% menos que hace un año, pero superó el consenso (461.974); ganarle a un pronóstico ya rebajado la tiene subiendo 5,1% hacia el mediodía.
🧸🔀 Mattel y Synaptics: dos primas, dos niveles de certeza
Mattel perdió a su CEO Ynon Kreiz esta semana rumbo a Paramount-Warner Bros. Discovery, pero el verdadero disparador fue después: el WSJ reveló que Authentic Brands Group explora comprarla (~US$6.000 millones, prima +58%), lo que la llevó a dispararse 18,8% ayer. Hoy apenas suma algo más (+1,2% hacia el mediodía), sosteniendo el salto sin un nuevo catalizador.
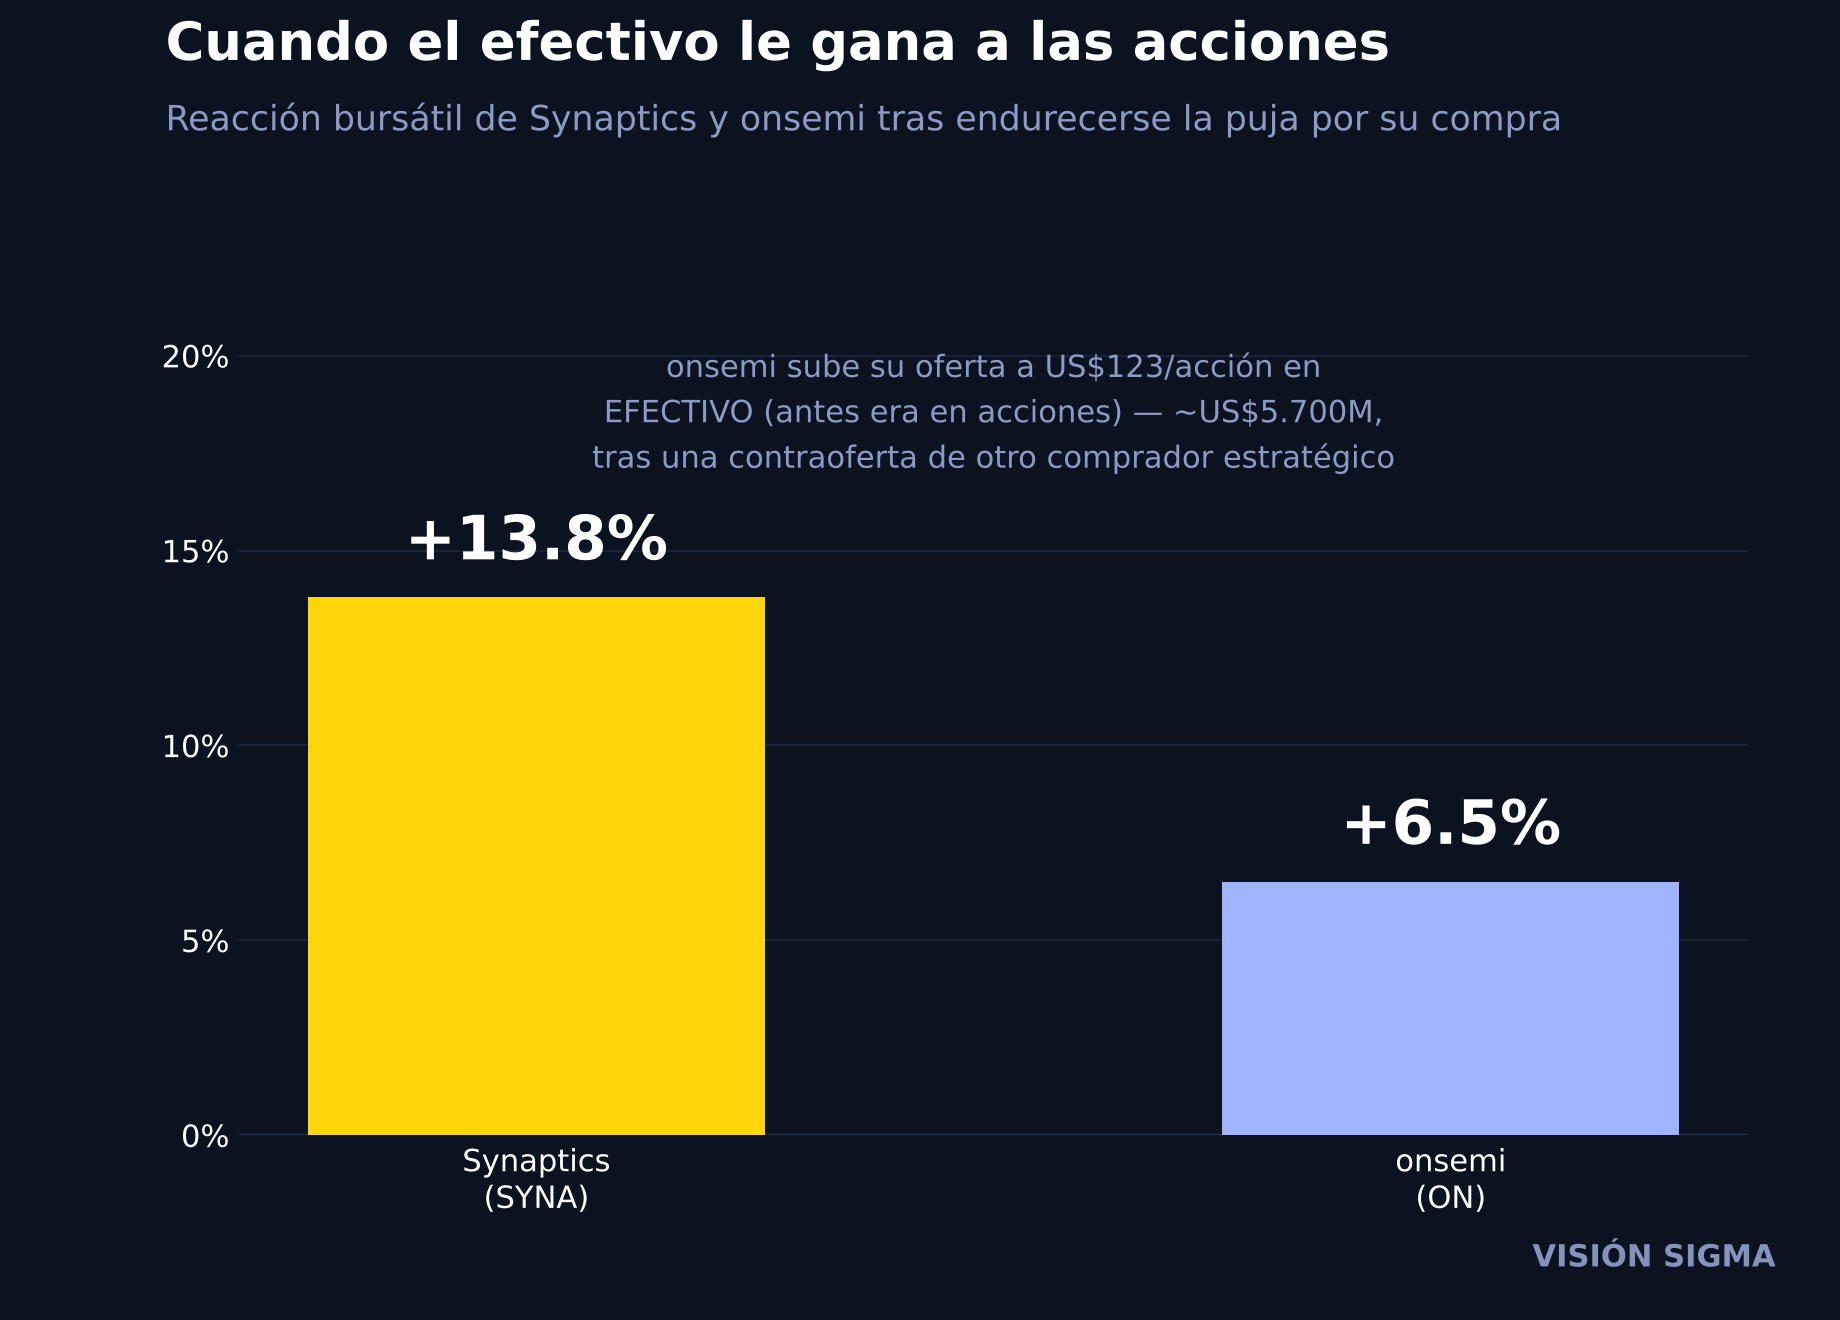
En onsemi y Synaptics la oferta es real y es de hoy: una oferta rival obligó a onsemi a pasar de acciones a US$123/acción en efectivo. Synaptics sube 13,9%; onsemi, 6,1%. La diferencia con Mattel es justamente esa: ahí la sorpresa fue ayer; aquí es de hoy.
💾 Los ganadores de la IA tampoco son infalibles
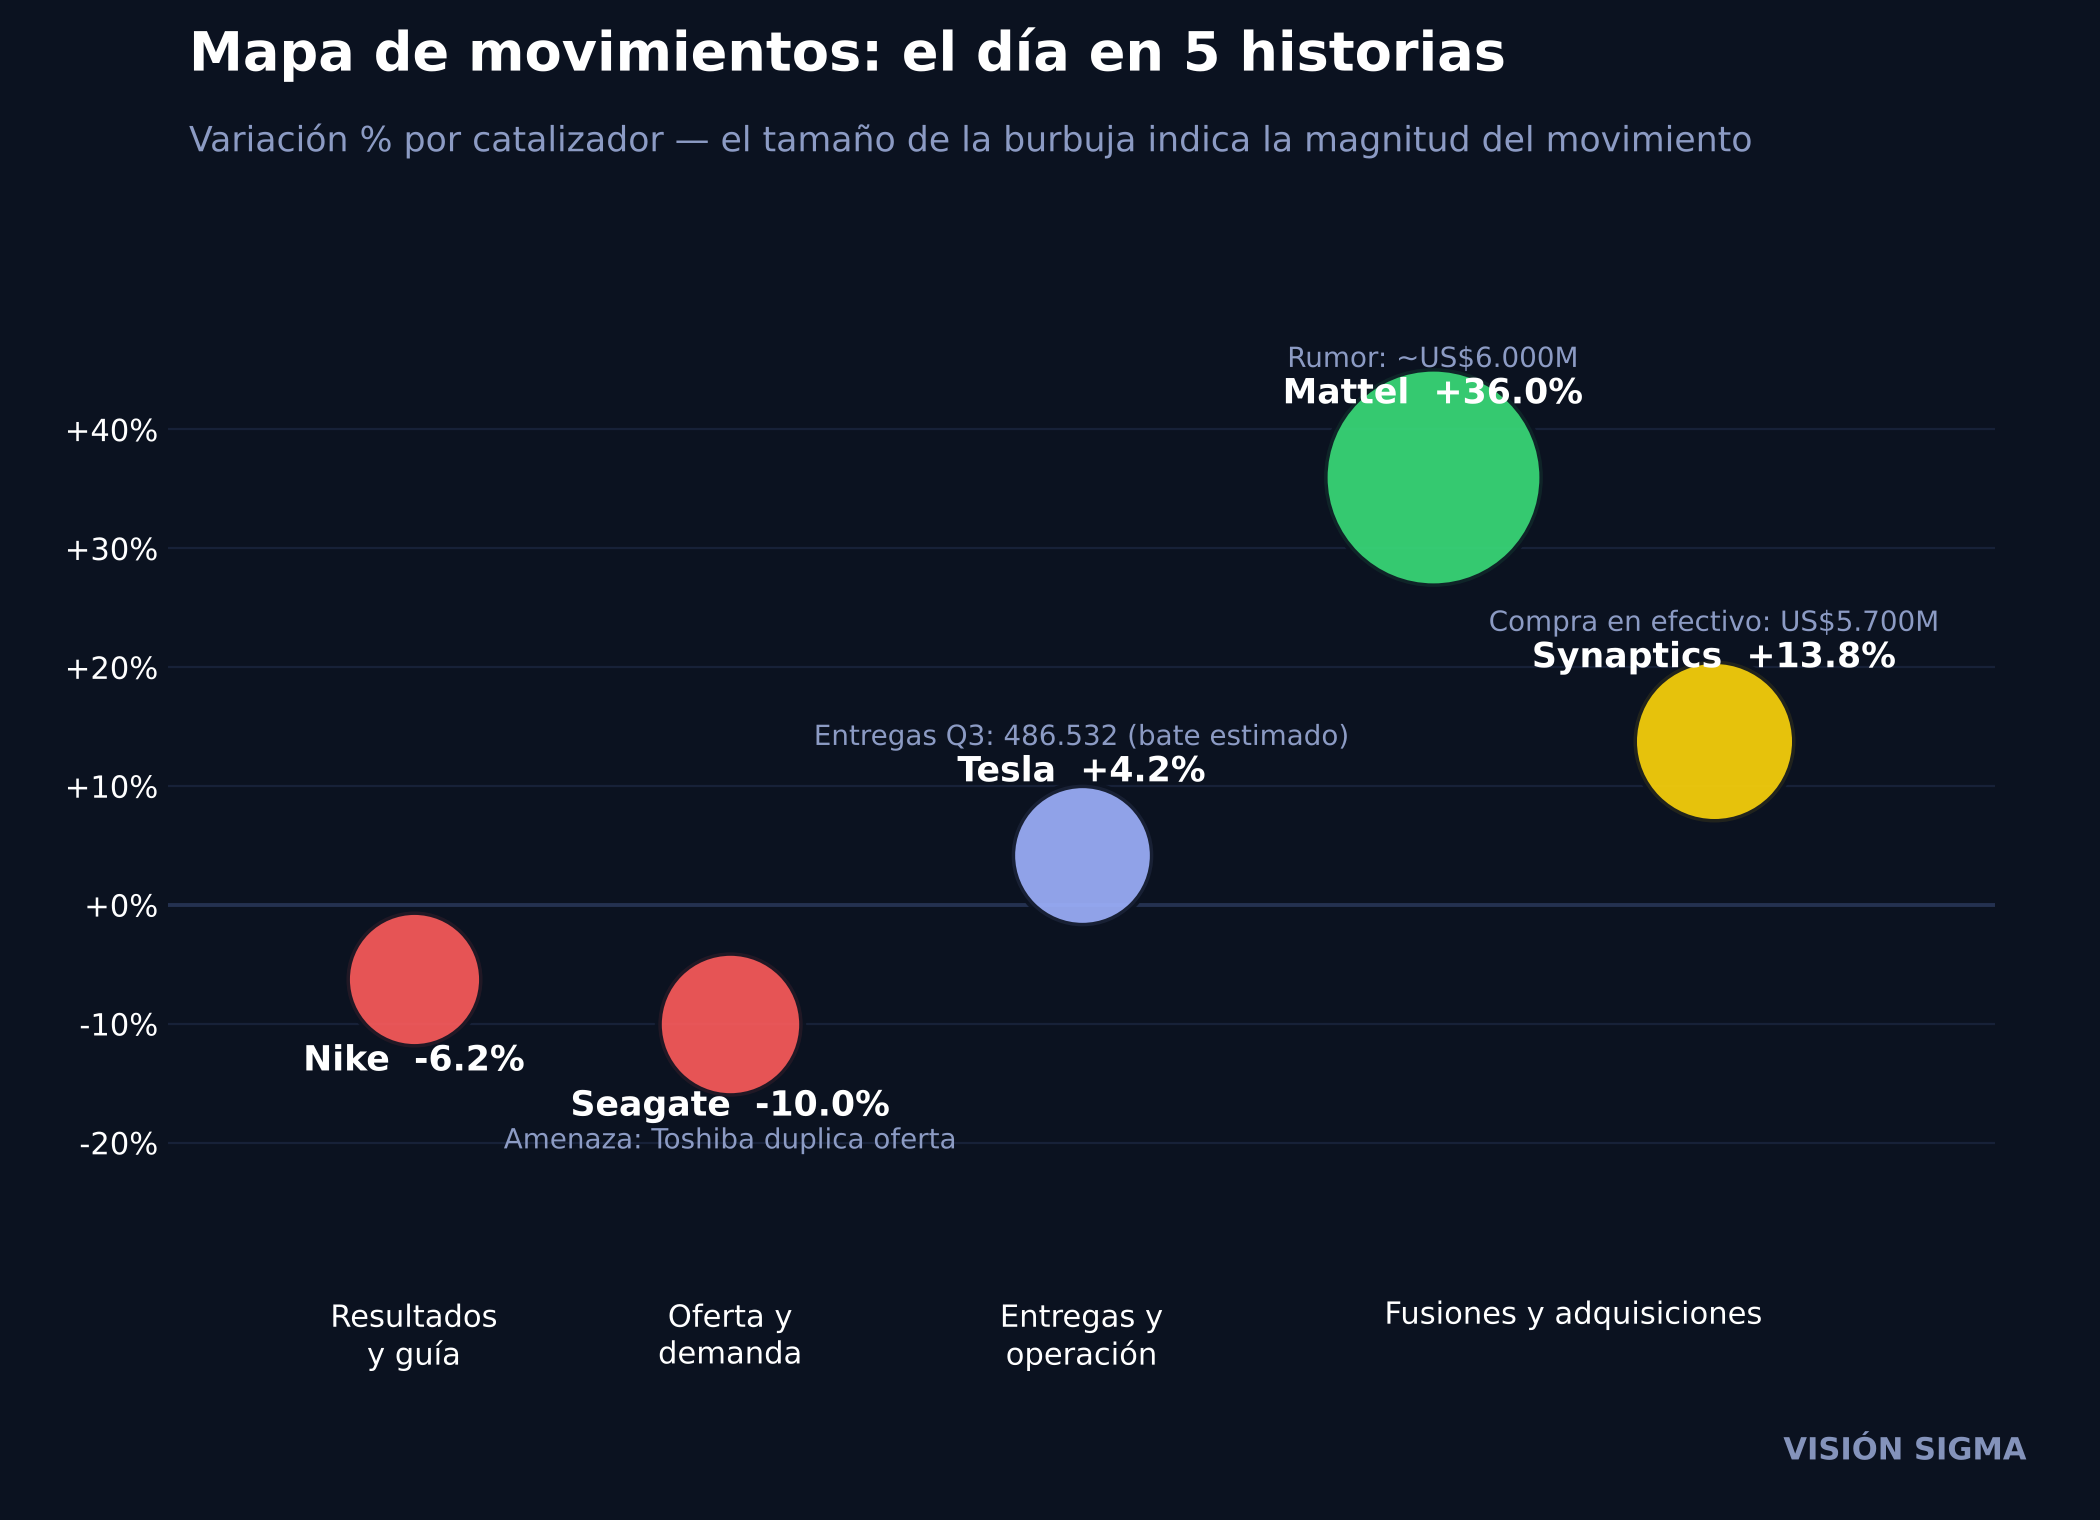
Seagate y Western Digital cayeron 10% y 7% en la apertura, y hacia el mediodía la caída se ha profundizado a cerca de -12% para ambas, después de que Toshiba anunciara que duplicará su capacidad de discos duros, buscando 30% del mercado global. Duele porque las dos venían de un año espectacular (+210% y +150% en 2026, respectivamente) gracias a la escasez que les daba poder de fijar precios a los centros de datos de inteligencia artificial. Más oferta erosiona esa ventaja: ni los ganadores más claros de la fiebre de la IA escapan al ciclo de oferta y demanda, y que la caída se acentúe en vez de estabilizarse sugiere que el mercado sigue digiriendo qué tan duradera era esa escasez.
No todos sienten la misma presión: Synopsys (+18% desde su acuerdo con AWS y OpenAI) y HPE (en máximos históricos) siguen firmes, un recordatorio de que, dentro de la misma cadena de valor de la IA, el poder de fijar precios depende de qué tan fácil sea replicar la ventaja de cada eslabón.
🔎 Qué deben tener en cuenta los inversionistas
Antes de un reporte, revisen el rango que ya tiene puesto en precio el mercado de opciones: ahí, y no en la cifra de la prensa, está el verdadero umbral de sorpresa — así se movió Nike hoy.
En M&A, distingan entre una prima que ya está en el precio desde ayer (Mattel, sobre un rumor) y una que se está formando hoy mismo sobre una oferta ya firmada en efectivo (Synaptics): el riesgo, y lo que queda por ganar o perder, no es el mismo.
Un empleo débil hoy alivia las tasas y favorece a las acciones, pero si la desaceleración laboral se profundiza en los próximos reportes, ese mismo alivio podría empezar a leerse como señal de recesión en lugar de buena noticia.
Que Seagate y Western Digital hayan pasado de -10%/-7% en la apertura a cerca de -12% hacia el mediodía es la señal más importante del día en ese frente: el mercado no está "digiriendo" la noticia de Toshiba, la sigue castigando. Ni los ganadores más claros de la infraestructura de IA escapan al ciclo de oferta y demanda.
📐 Lectura rápida de otros activos: hacia el mediodía el oro revierte y cae cerca de 0,9% (tras subir en la apertura), el WTI se mantiene débil (-3,1%) y los bonos del Tesoro cotizan prácticamente planos; el bitcoin sube 1,4% hasta cerca de US$85.300, de ahí que Citi suba su precio objetivo sobre MicroStrategy a US$240.
En el corto plazo, el mercado está reaccionando a un solo dato de empleo que bien podría revisarse al alza el próximo mes; en el largo plazo, lo que importa es si esta desaceleración laboral es el primer síntoma de algo más profundo o solo ruido de un mes puntual —esa es la pregunta que definirá si octubre se parece más a un alivio de tasas o a una señal de alarma.
✍️ Visión Sigma
El patrón de hoy no es anecdótico: a medida que avanza la temporada de resultados veremos más casos como Nike y Tesla, donde la reacción bursátil se explica mejor por el mercado de opciones y el consenso de analistas que por la cifra de la ganancia en sí. La pregunta útil nunca es "¿ganó o perdió la empresa?", sino "¿qué tan lejos cayó de lo que ya estaba descontado?".
La dualidad entre Mattel y Synaptics enseña algo parecido sobre fusiones: perseguir un rumor de compra puede rendir frutos, pero carga un riesgo binario que no existe cuando el comprador ya firmó una oferta en efectivo. Y Seagate recuerda que ninguna historia de inteligencia artificial es inmune al ciclo de oferta y demanda: los mismos cuellos de botella que hoy generan márgenes extraordinarios pueden desaparecer en cuanto un competidor decide invertir en más capacidad. Tres situaciones distintas, una sola disciplina de fondo: entender qué tan descontado está un evento antes de operar sobre él.