
Diagonal Spread: El Covered Call del trader avanzado
Sep 14, 2026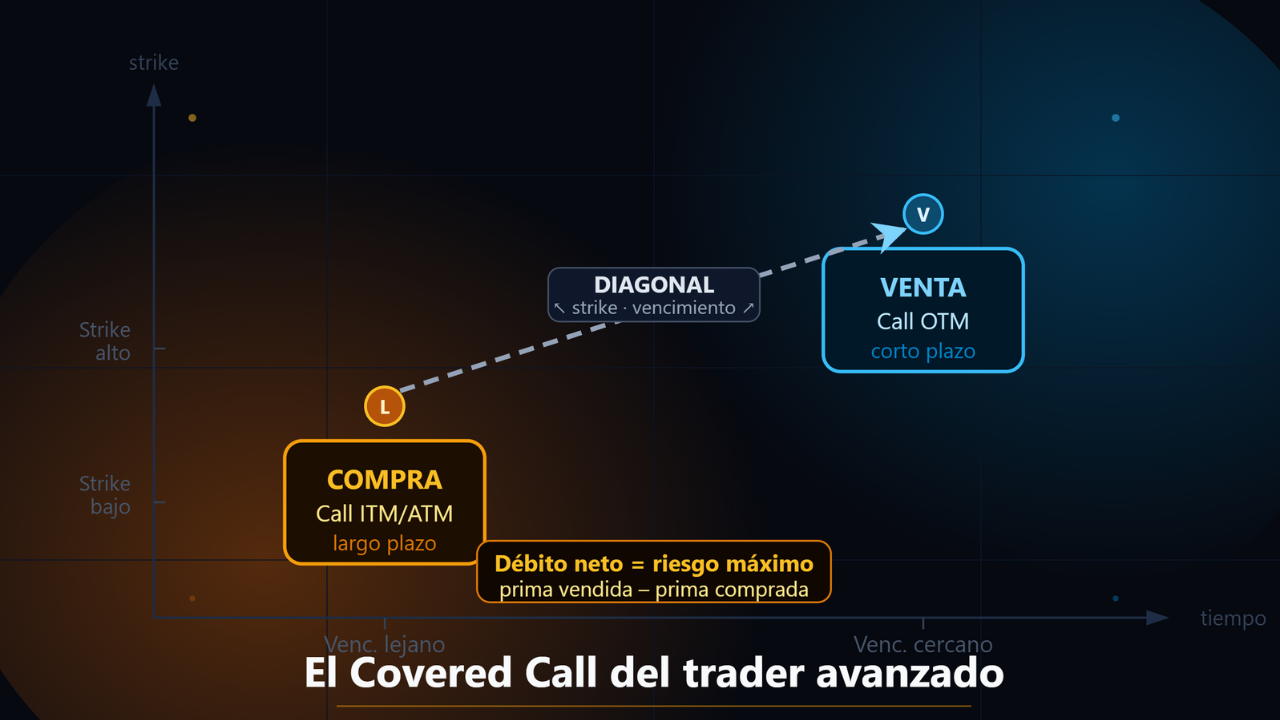
Cómo generar renta de opciones sin necesitar las acciones como colateral
El Covered Call es una de las estrategias más populares entre traders que ya tienen acciones en cartera. La lógica es sencilla: se vende una call sobre acciones que ya se poseen, se cobra una prima y se genera ingreso sobre un activo que de otro modo estaría simplemente quieto. El problema es que requiere capital significativo inmovilizado en las acciones subyacentes.
El Diagonal Spread resuelve ese problema. Es, en esencia, un Covered Call sintético: replica la lógica de vender prima sobre una posición larga, pero en lugar de usar acciones como colateral usa una opción de largo plazo comprada en strike inferior. El capital requerido es una fracción del Covered Call convencional y el perfil de riesgo-beneficio es comparable.
Por eso algunos lo llaman el Covered Call del trader avanzado. No porque sea complicado de entender, sino porque requiere manejar simultáneamente dos vencimientos distintos y dos strikes distintos, lo que lo aleja de la mecánica de una sola posición.
La estructura: dos strikes, dos vencimientos, una dirección
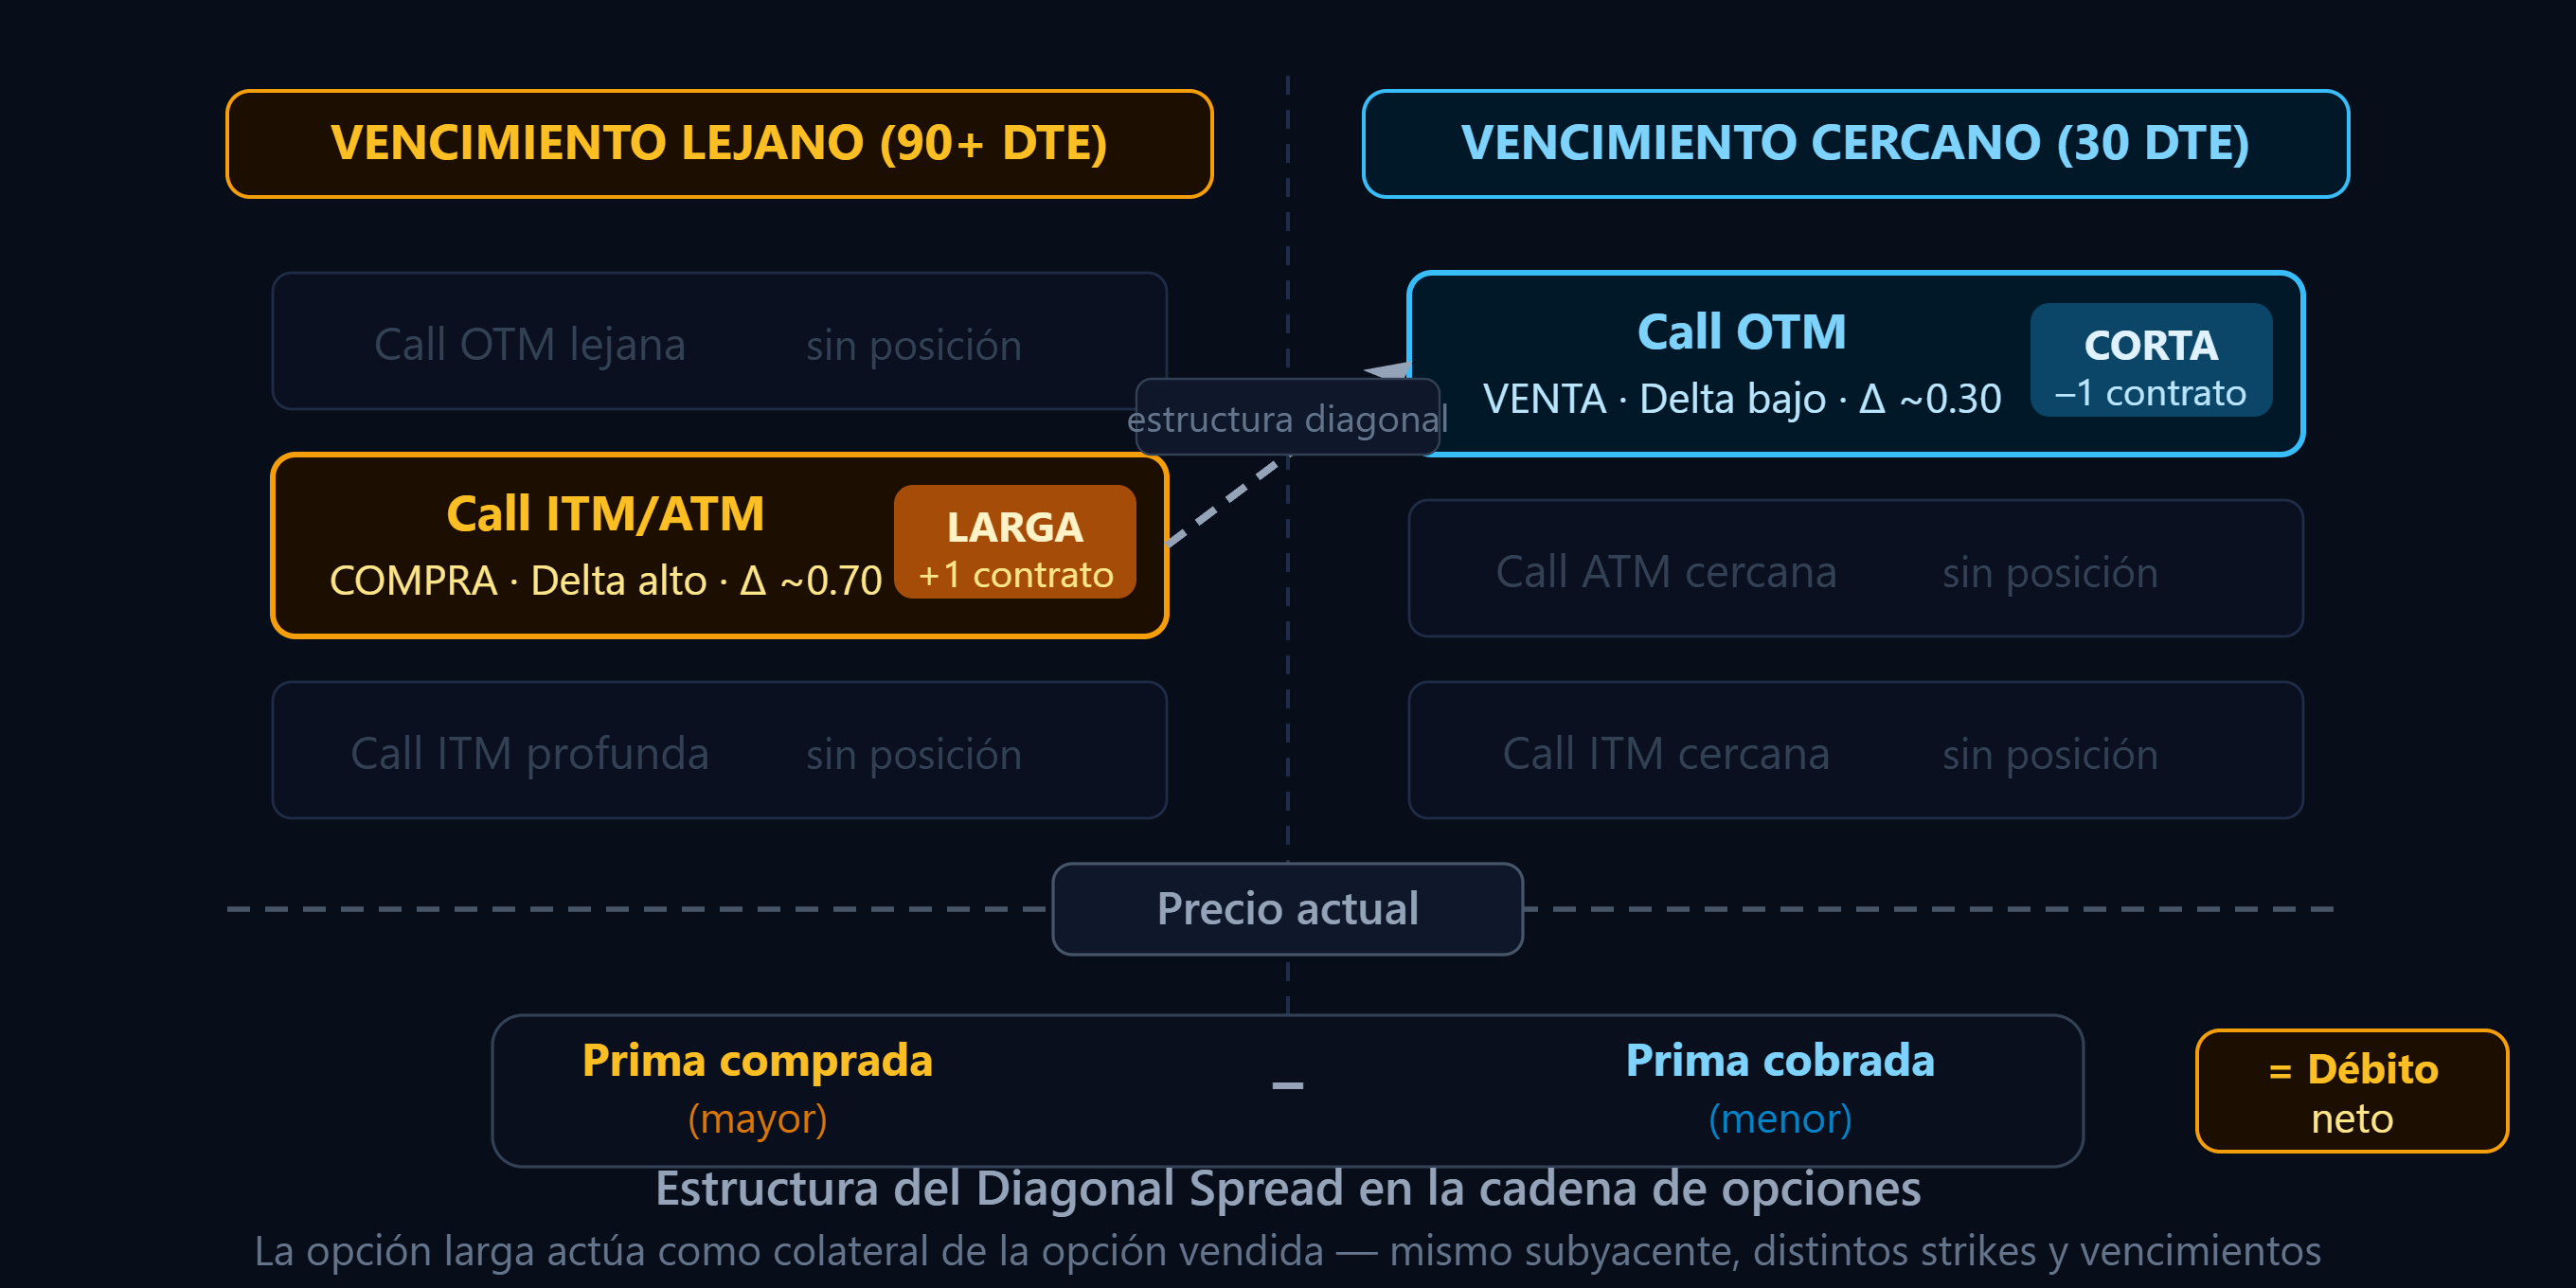
Un Diagonal Spread se construye comprando una opción de largo plazo en un strike relativamente ITM o ATM, y vendiendo simultáneamente una opción de corto plazo en un strike más alejado OTM sobre el mismo subyacente. Ambas son del mismo tipo — ambas calls o ambas puts — pero difieren en strike y en vencimiento.
La opción comprada actúa como colateral de la opción vendida, igual que las acciones actúan como colateral en el Covered Call. La prima cobrada por la venta del tramo corto financia parcialmente el costo de la opción larga. El resultado neto es un débito — se paga más de lo que se cobra — pero notablemente inferior al costo de comprar las acciones directamente.
La opción larga ITM en el Diagonal tiene un Delta alto que se comporta de forma similar a poseer las acciones, pero a una fracción del costo. Es esa eficiencia de capital la que hace al Diagonal especialmente relevante para portafolios de tamaño mediano.
En términos de estructura visual, si se trazan los strikes y vencimientos en un gráfico bidimensional, la posición forma una diagonal — de ahí su nombre. El tramo largo está en un punto inferior-izquierdo (strike bajo, vencimiento lejano) y el tramo corto en un punto superior-derecho (strike alto, vencimiento cercano).
Cómo funciona el ciclo de generación de renta
La lógica operativa del Diagonal imita el ciclo del Covered Call. Se compra la opción larga una sola vez — típicamente con 90 a 180 días al vencimiento — y se vende el tramo corto de forma repetida en vencimientos semanales o mensuales, cobrando prima en cada ciclo.
Al vencimiento del tramo corto hay tres escenarios posibles:
- El precio del subyacente se mantiene por debajo del strike de la call corta. La call vendida expira sin valor, el trader conserva la prima cobrada y puede vender una nueva call para el siguiente vencimiento. Es el escenario ideal — Theta trabajando a favor.
- El precio sube y la call corta expira ITM. Dependiendo del nivel de Delta de la opción larga, la ganancia de la opción comprada puede compensar parcial o totalmente la pérdida en la opción vendida. El trader cierra el tramo corto y evalúa si continuar o cerrar toda la estructura.
- El precio cae significativamente. La call corta expira sin valor — que es favorable — pero la opción larga pierde valor. Si la caída es severa y prolongada, la pérdida en el tramo largo puede superar lo cobrado en los ciclos de venta. Este es el riesgo principal de la estructura.
La clave de la gestión es que el tramo largo tenga suficiente tiempo restante para absorber varios ciclos de venta del tramo corto. Si la opción larga está próxima a vencer, el Diagonal pierde su ventaja estructural y debe cerrarse o renovarse.
El perfil de griegos y por qué importa
El Diagonal tiene un perfil de griegos que lo distingue tanto del Calendar Spread como del Covered Call convencional.
El Theta neto es positivo pero más moderado que en el Calendar, porque la opción comprada también sufre decaimiento temporal, aunque más lentamente que la vendida. El Vega neto es positivo — la opción larga tiene más Vega que la corta — lo que significa que un aumento de volatilidad implícita beneficia la estructura en términos netos. El Delta neto es positivo y moderado, lo que le da a la posición una exposición direccional alcista suave.
Esa combinación — Theta positivo moderado, Vega positivo, Delta positivo suave — hace al Diagonal especialmente adecuado para subyacentes con tendencia alcista gradual y volatilidad implícita baja o en expansión. No es una estrategia para mercados laterales perfectos ni para movimientos alcistas explosivos: en el primer caso el Theta compensa poco; en el segundo el tramo corto puede ser asignado antes de capturar el movimiento completo.
La ventaja estructural del Diagonal frente al Covered Call no es solo de capital requerido — es también de flexibilidad. Ajustar el strike del tramo corto cada ciclo permite adaptarse a la evolución del precio sin necesidad de vender las acciones.
Cuándo funciona y cuándo no
Como toda estrategia, el Diagonal tiene contextos donde opera bien y condiciones que lo perjudican. Identificarlos antes de entrar es parte del proceso de análisis:
- Funciona bien cuando el subyacente tiene una tendencia alcista gradual y sostenida, la IV está en niveles bajos o moderados al momento de comprar el tramo largo, y existe suficiente liquidez en las opciones del vencimiento cercano para vender el tramo corto con comodidad.
- Se deteriora cuando el precio cae con fuerza y la opción larga pierde Delta rápidamente, cuando la IV colapsa después de entrar reduciendo el valor del tramo largo más de lo que el Theta del tramo corto compensa, o cuando el precio sube tan rápido que el tramo corto es asignado repetidamente sin dejar tiempo para capturar prima.
- El riesgo máximo es el débito pagado al abrir la estructura, lo que lo convierte en una posición de riesgo definido. Esa claridad sobre la pérdida máxima es una ventaja operativa importante frente a estrategias con riesgo ilimitado.
Una consideración práctica relevante: el Diagonal sobre acciones individuales expone al trader al riesgo de asignación anticipada en el tramo corto, dado que ambas opciones son americanas. Si el precio supera el strike corto y hay un dividendo próximo, el riesgo de asignación se intensifica. Construir Diagonales sobre índices con opciones europeas elimina esa variable, aunque la disponibilidad de strikes y vencimientos puede ser más limitada.
El Diagonal Spread es una de esas estrategias que recompensa al trader que entiende la estructura completa — no solo la mecánica de cada tramo, sino la interacción entre ambos a lo largo del tiempo. Cuando se opera con criterio, combina eficiencia de capital, generación de renta periódica y flexibilidad de ajuste en una sola posición.
