
Rho: El griego que pocos mencionan y cuándo sí importa
Sep 28, 2026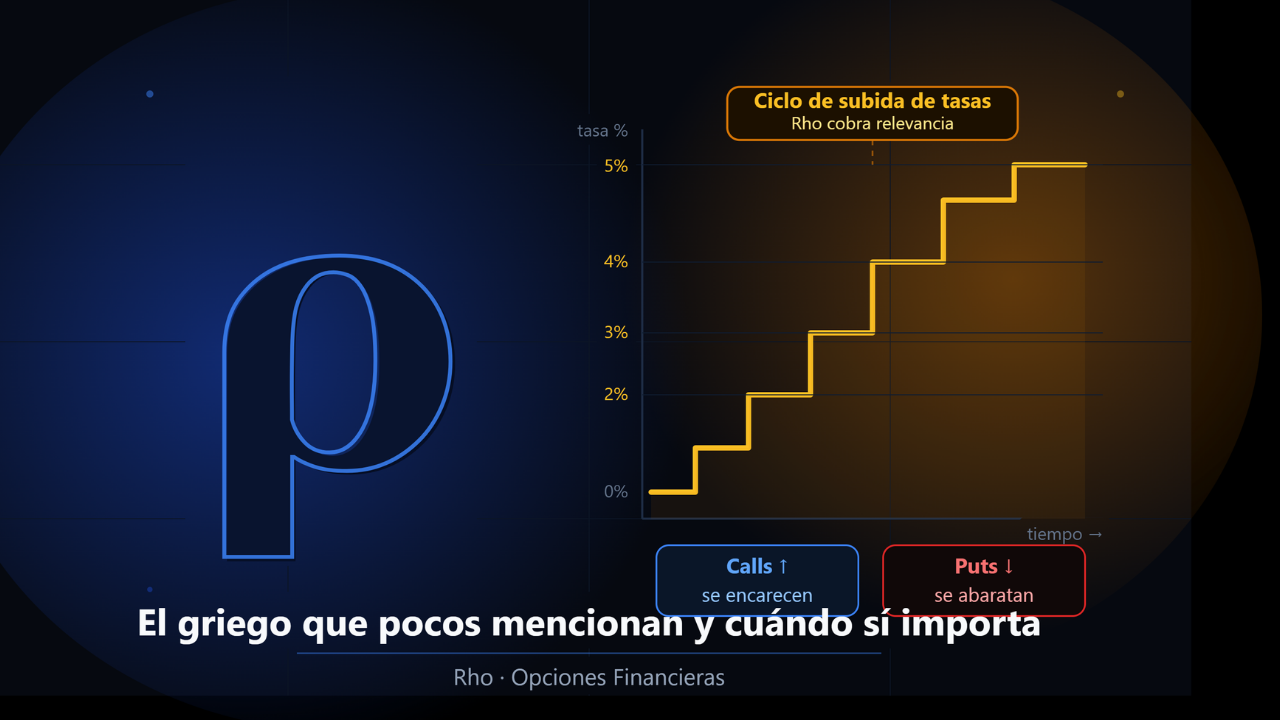
El impacto de las tasas de interés sobre el precio de las opciones — y por qué no siempre se puede ignorar
Entre los cinco griegos principales — Delta, Gamma, Theta, Vega y Rho — este último es el que aparece menos en los análisis del trader promedio. Y tiene una razón legítima: durante gran parte de la historia reciente de los mercados, las tasas de interés permanecieron tan bajas y tan estables que Rho era prácticamente irrelevante para la mayoría de posiciones de corto y mediano plazo.
Pero los mercados cambian. Los ciclos de política monetaria activos — subidas o bajadas de tasas pronunciadas — devuelven a Rho a la conversación. Y para quien opera opciones de largo plazo, LEAPS o estrategias que se extienden durante meses, ignorar Rho puede significar una fuente de ganancia o pérdida que nunca aparecía en el radar.
Este artículo no pretende convertir a Rho en el centro del análisis — no lo es. Pero sí dejar claro cuándo debe considerarse, cómo funciona y por qué los traders de largo plazo deberían tenerlo presente.
Qué mide Rho exactamente
Rho mide la sensibilidad del precio de una opción ante un cambio de un punto porcentual en la tasa de interés libre de riesgo. Un Rho de 0.08 indica que si la tasa de interés sube un 1%, el precio de esa opción aumentará aproximadamente ocho centavos, manteniendo todo lo demás constante.
La tasa de interés que se usa en los modelos de valoración de opciones — el modelo Black-Scholes y sus variantes — es típicamente la tasa libre de riesgo de corto plazo, que en el mercado americano se aproxima con la tasa de los bonos del Tesoro a corto plazo o con la tasa de fondos federales de la Fed.
La razón por la que las tasas afectan el precio de las opciones tiene que ver con el costo de oportunidad del capital. Cuando las tasas suben, mantener efectivo se vuelve más rentable. Eso hace que las calls sean relativamente más atractivas — porque permiten controlar acciones sin inmovilizar el capital total que costaría comprarlas — y las puts relativamente menos atractivas, porque la alternativa de vender las acciones y colocar el efectivo a tasa libre de riesgo se vuelve más competitiva.
Las tasas de interés afectan las opciones a través del costo de oportunidad del capital: cuando las tasas suben, las calls se encarecen levemente y las puts se abaratan levemente. El efecto es pequeño en el corto plazo, pero acumulativo en opciones de larga duración.
El comportamiento de Rho según tipo de opción y plazo
Rho no actúa de forma uniforme en todas las opciones. Hay dos dimensiones que determinan su impacto real: el tipo de opción (call o put) y el tiempo al vencimiento.
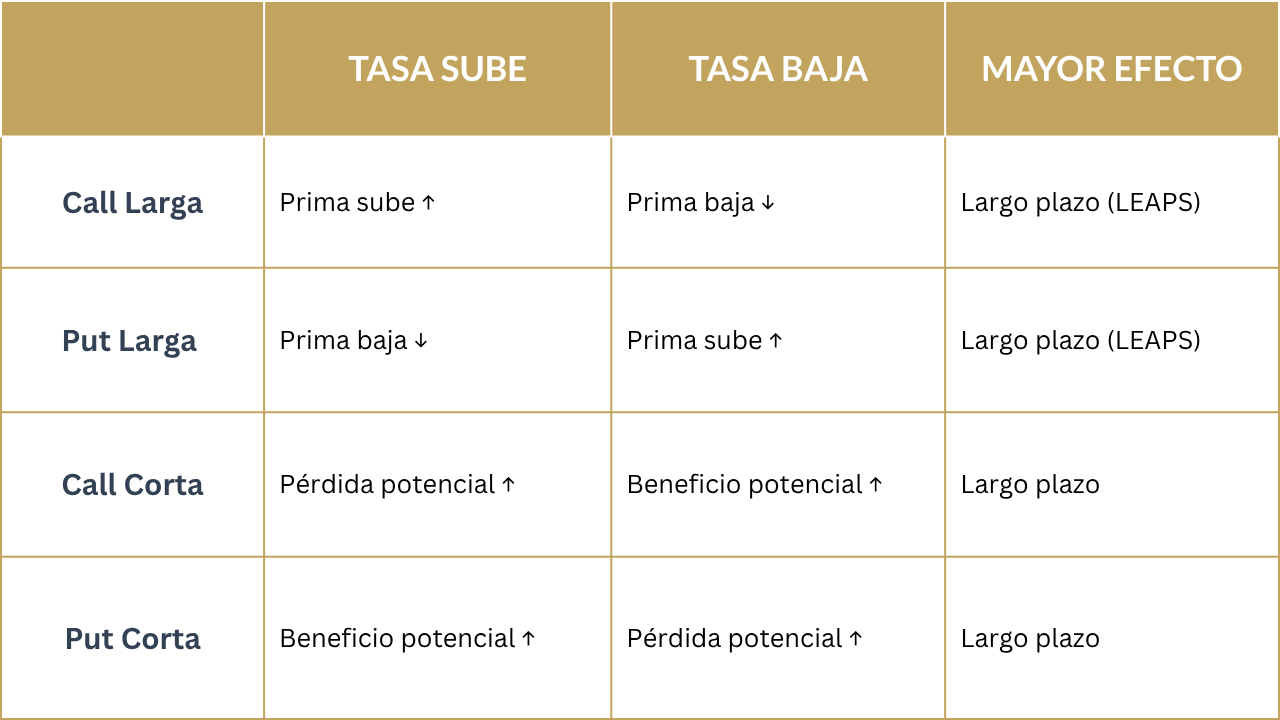
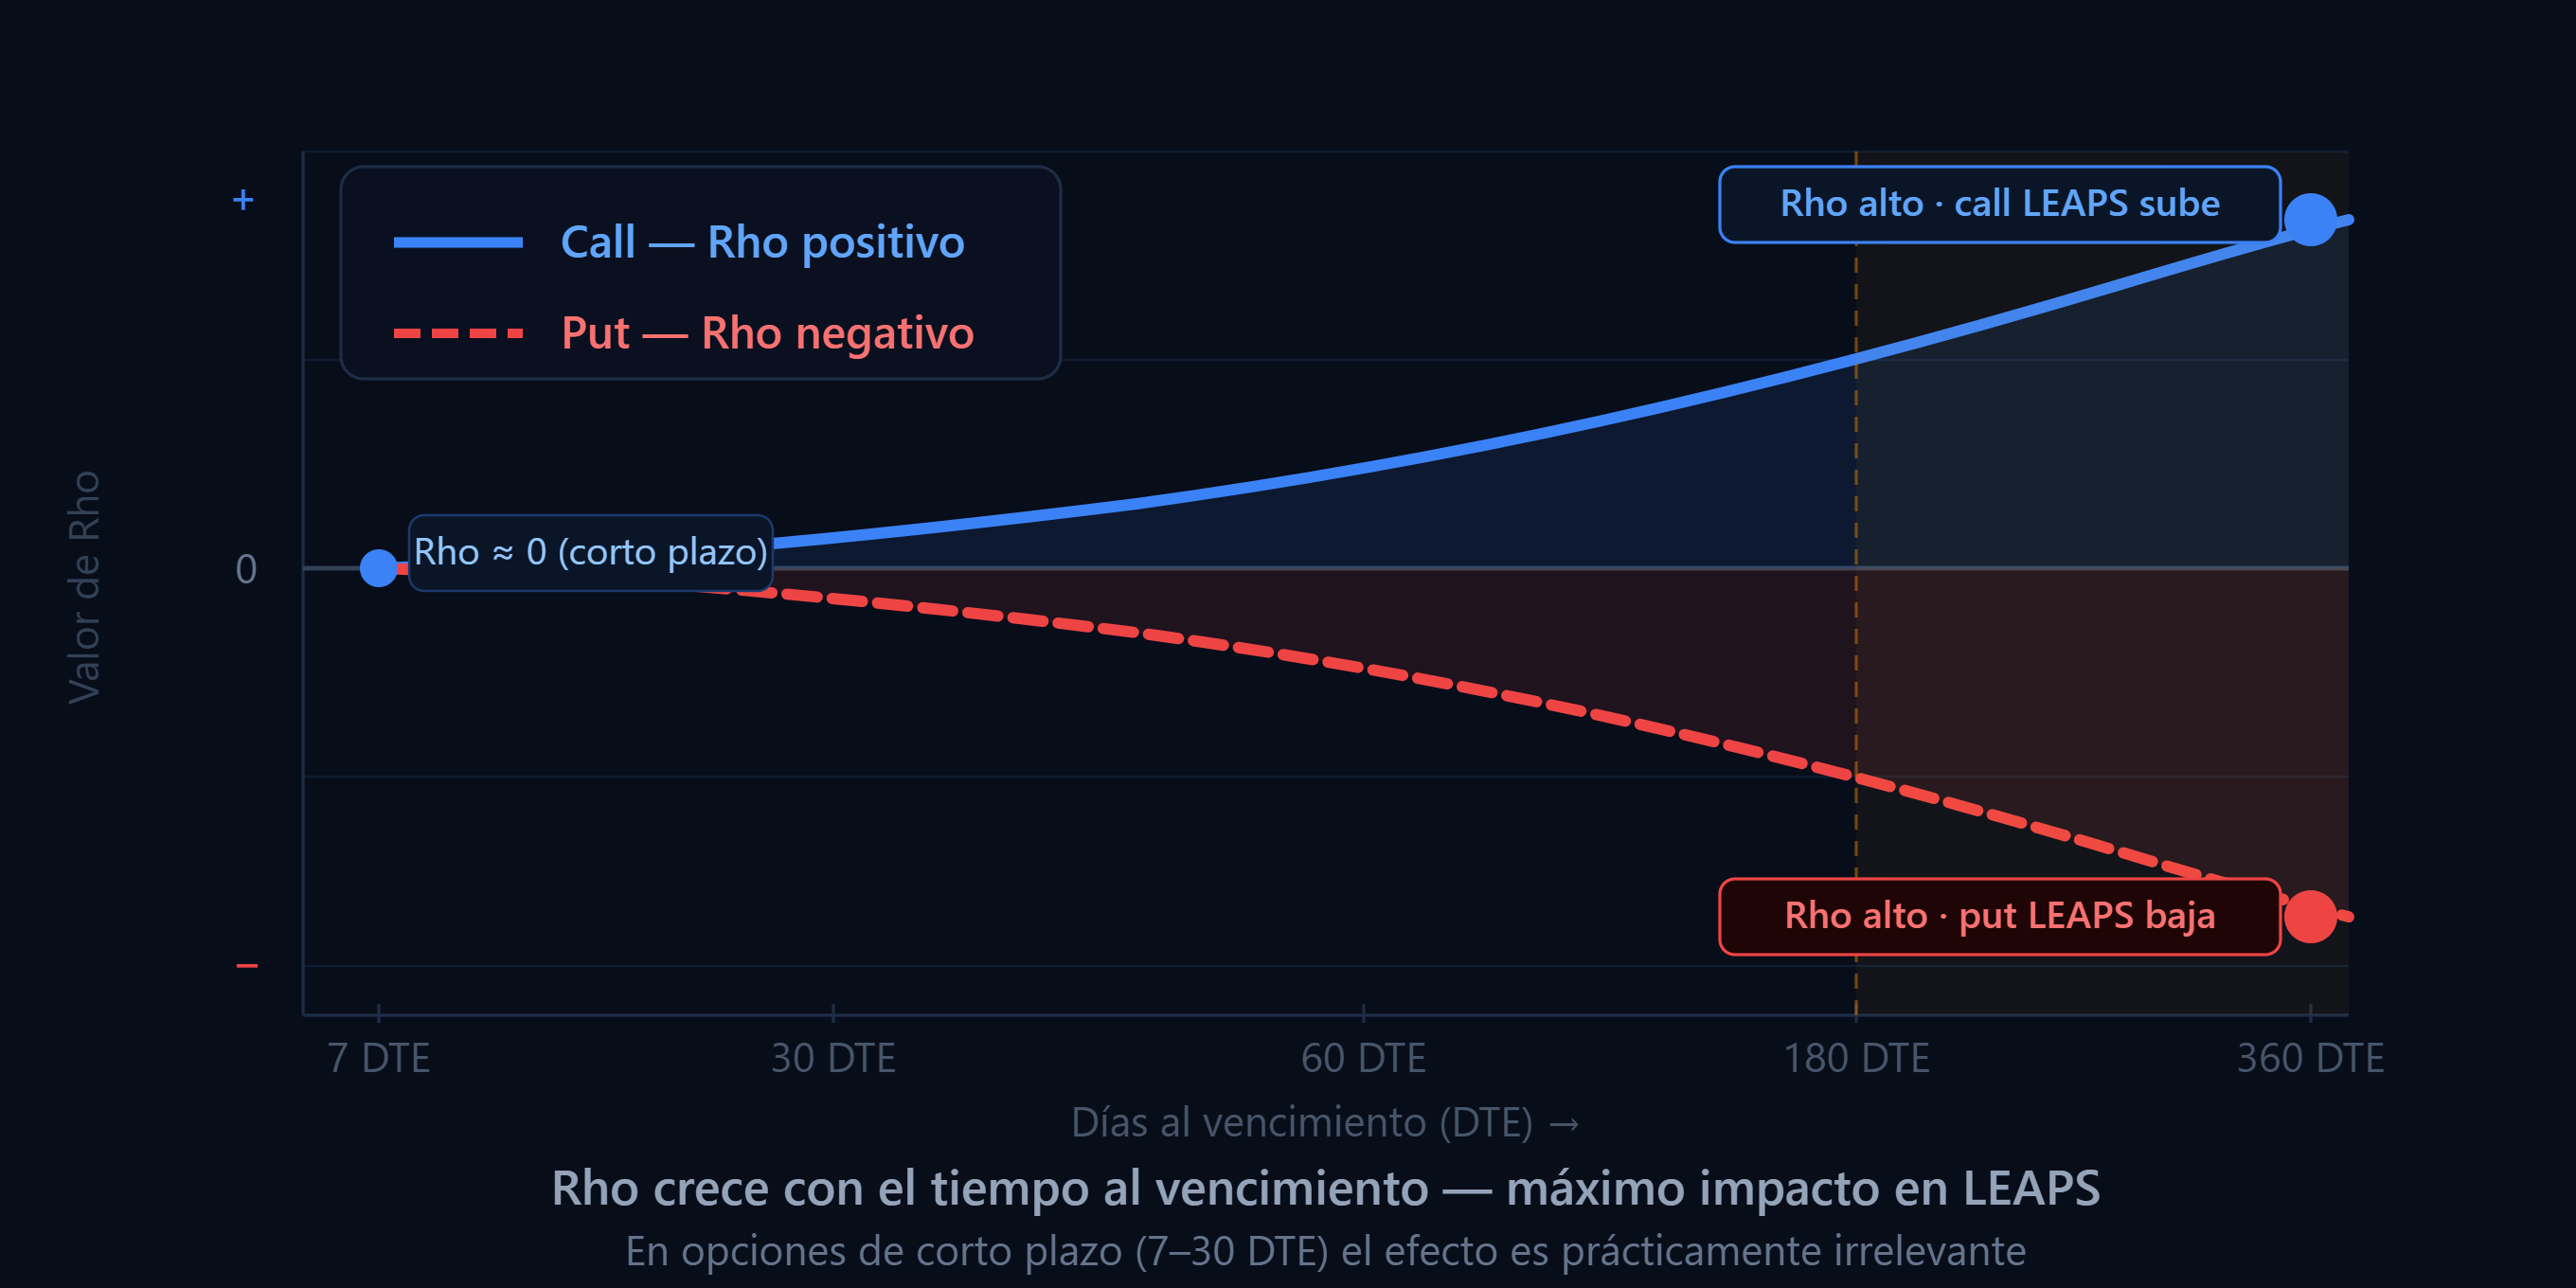
La columna de «mayor efecto» revela el patrón central: Rho importa principalmente en opciones de largo plazo. Una opción con 7 días al vencimiento tiene un Rho cercano a cero — la tasa de interés no tiene tiempo de impactar significativamente su precio. Una opción LEAPS con 18 meses al vencimiento puede tener un Rho relevante que el trader debería incorporar en su análisis.
Cuándo Rho pasa de irrelevante a importante
La pregunta práctica no es si Rho existe — existe siempre — sino cuándo su magnitud justifica que el trader lo considere en su análisis. Hay tres contextos donde Rho deja de ser un número decorativo en la cadena de opciones:
- Ciclos de política monetaria activos. Cuando la Fed o cualquier banco central está subiendo o bajando tasas de forma agresiva y continuada, el cambio acumulado en tasas puede ser de 300 a 500 puntos básicos en 12 a 18 meses. Ese movimiento tiene un efecto medible sobre opciones de mediano y largo plazo, especialmente en carteras con muchas posiciones en el mismo sentido.
- Posiciones en LEAPS. Opciones con vencimientos de 12 a 24 meses tienen Rho significativo. Un trader que compra calls LEAPS como sustituto de acciones en un entorno de tasas al alza puede ver cómo parte de su ganancia potencial se ve favorecida por el efecto Rho — o cómo su posición en puts LEAPS sufre ese mismo efecto en sentido contrario.
- Estrategias de alto capital con spreads de largo plazo. En portafolios institucionales o en traders con posiciones grandes en calendars o diagonals de largo plazo, el efecto Rho agregado puede ser material. No porque cada posición individual sea afectada de forma dramática, sino porque la suma de muchas posiciones con Rho del mismo signo crea una exposición real a movimientos de tasas.
En contraste, para el trader que opera fundamentalmente opciones de corto plazo — vencimientos semanales o mensuales de 30 a 45 DTE — Rho es, en la práctica, irrelevante. Los cambios de tasa que ocurren en ese horizonte temporal rara vez son suficientes para mover el precio de la opción de forma perceptible comparado con el efecto de Delta, Theta o Vega.
Rho y la diferencia entre calls y puts de largo plazo
Una consecuencia práctica de Rho que merece atención es la asimetría que crea entre calls y puts de largo plazo en entornos de tasas cambiantes.
Cuando las tasas suben, las calls de largo plazo se encarecen levemente y las puts de largo plazo se abaratan. Eso significa que en un ciclo de subida de tasas, comprar calls LEAPS es marginalmente más costoso de lo que sería sin ese efecto — y vender puts LEAPS es marginalmente menos eficiente en términos de prima cobrada.
Esta asimetría raramente cambia una decisión de forma aislada, pero sí puede inclinar la balanza cuando dos estructuras tienen características similares y la diferencia entre ellas es precisamente el tipo de opción subyacente. Un trader que entiende este efecto puede incorporarlo como un factor adicional en la selección de la estructura más eficiente para el contexto de tasas vigente.
En un entorno de tasas altas y estables, las calls de largo plazo tienen una ventaja estructural sobre las puts equivalentes desde la perspectiva de Rho. No es determinante, pero sí es un factor que el trader de largo plazo debería conocer.
Rho es el griego más silencioso del conjunto. No cambia cada día como Theta, no explota con la volatilidad como Vega, no se mueve con el precio como Delta. Pero en los momentos en que las tasas se mueven con decisión y las posiciones tienen larga duración, Rho deja de ser un número en la cadena de opciones que se pasa por alto — y se convierte en una fuente real de riesgo o ventaja que el trader informado ya tenía en cuenta.
