🔑 Tres puntos clave...
- Adobe superó sus propias proyecciones de ingresos y ganancias, aceleró su negocio de inteligencia artificial y anunció un cambio de CEO después de casi 20 años — pero la acción cayó igual, y el mercado de opciones había apostado a un movimiento todavía mayor.
- Un llamado del sector de inteligencia artificial a frenar su propio ritmo de desarrollo golpeó a los semiconductores (Nvidia, AMD, Intel, entre otros), mientras el dinero rotó hacia acciones de ciberseguridad como CrowdStrike y Palo Alto Networks.
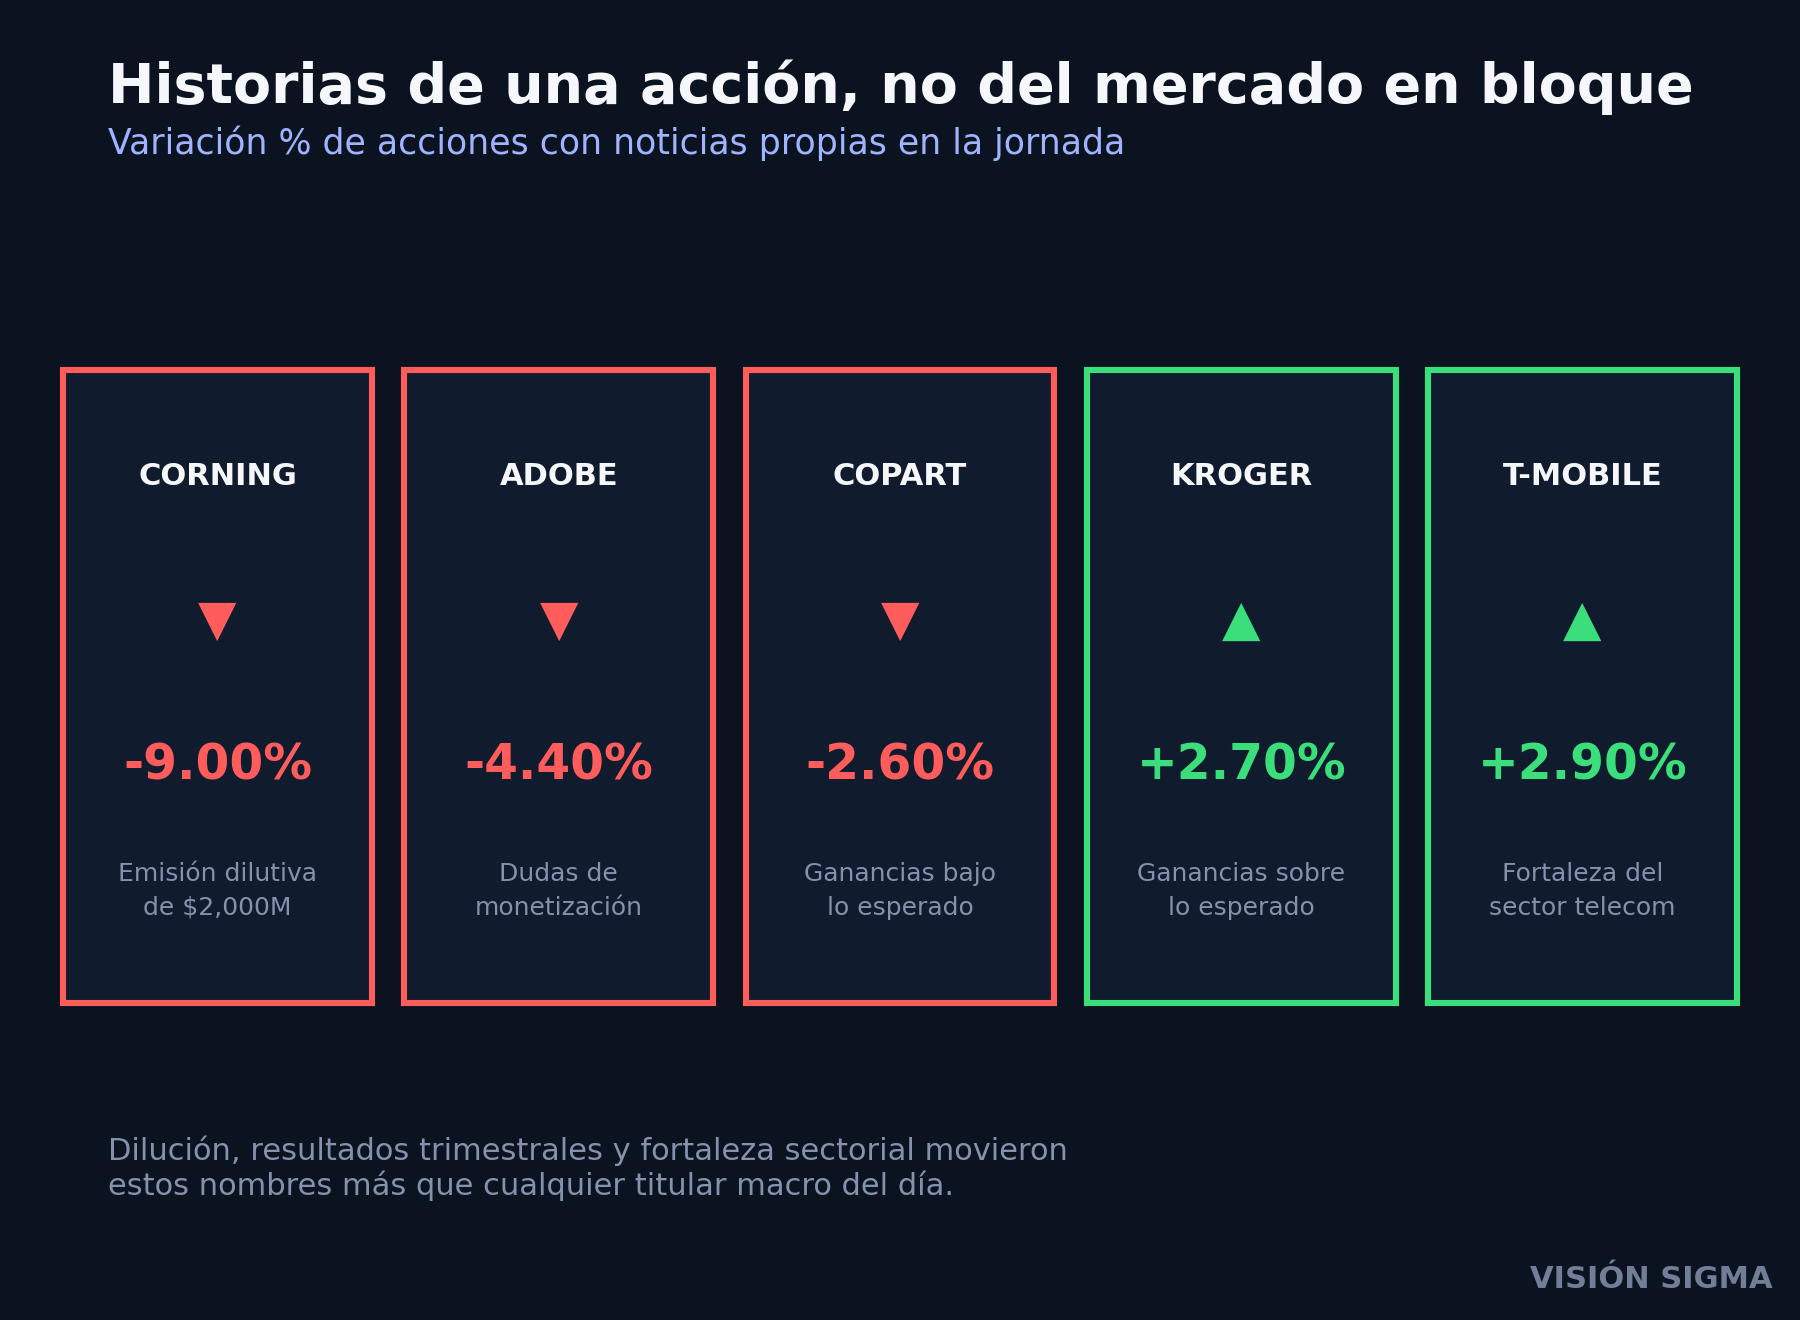
- Corning se desplomó casi 9% por una emisión de acciones dilutiva, apenas días después de anunciar un contrato multimillonario de fibra óptica para centros de datos de IA — un recordatorio de que la forma de financiar el crecimiento importa tanto como el crecimiento mismo.
💻 Adobe: cuando ganarle a las expectativas no alcanza
Adobe reportó resultados de su tercer trimestre fiscal que, en el papel, fueron sobresalientes. La compañía facturó 6,760 millones de dólares (13% más que hace un año) y ganó 6.13 dólares por acción de forma ajustada (15% más), superando ambas cifras lo que esperaban los analistas. Su negocio de inteligencia artificial creció todavía más rápido: los ingresos recurrentes anuales (ARR, la suscripción anualizada que genera un producto de software) ligados a IA superaron los 650 millones de dólares, un salto de más de 150% frente al año anterior, y los usuarios activos mensuales de sus herramientas creativas gratuitas cruzaron la barrera de los 100 millones, con un crecimiento de más de 70%. La empresa incluso subió su meta de ingresos para todo el año a un rango de 26,576 a 26,626 millones de dólares.
A eso se sumó una noticia corporativa mayor: Shantanu Narayen, quien ha sido director ejecutivo desde 2007, pasará a presidente ejecutivo el 1 de diciembre, y será reemplazado por Anil Chakravarthy, hasta ahora presidente de la división de experiencia del cliente. Es el cierre de una era de casi dos décadas al mando de una de las compañías de software más influyentes de Wall Street.
Y aun así, la acción cayó 2.32% en la sesión regular y otro 2.14% adicional después del cierre, hasta 243.50 dólares —muy por debajo de su máximo de 52 semanas de 370.86 dólares—. La razón no está en lo que Adobe reportó, sino en lo que insinuó: sus obligaciones de desempeño remanentes (conocidas como RPO, una medida de los contratos ya firmados que Adobe todavía no ha facturado y que sirve como termómetro de la demanda futura) crecieron apenas 8% frente al 13% de crecimiento de ingresos. Para un mercado que analiza con lupa la estrategia de dar acceso gratuito a sus herramientas para ganar usuarios y monetizarlos después, esa desaceleración encendió una alarma sobre qué tan rápido esos nuevos usuarios se convertirán en clientes de pago.
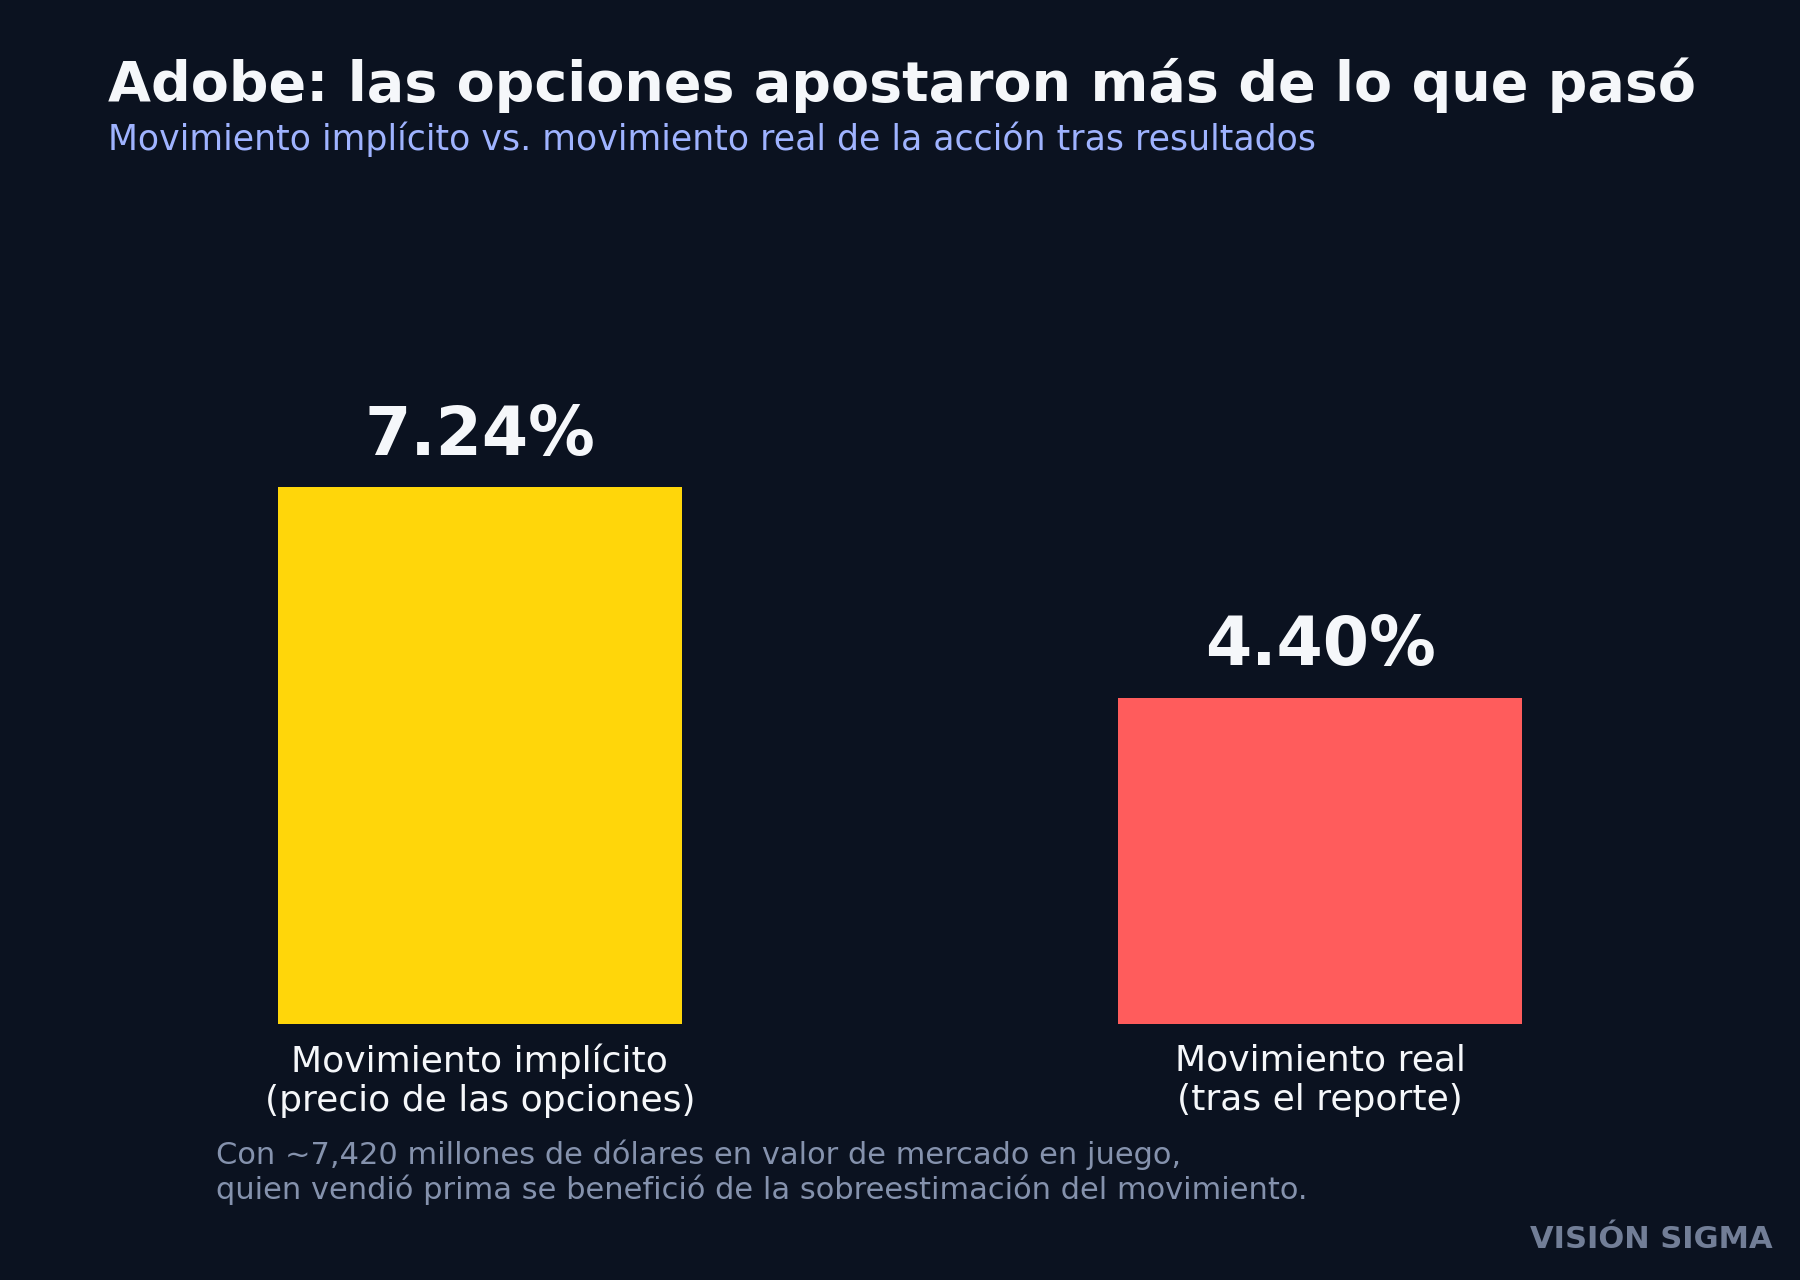
Aquí es donde entra la lección de opciones: antes del reporte, el mercado de opciones de Adobe estaba descontando un movimiento de 7.24% en cualquier dirección, equivalente a unos 7,420 millones de dólares en valor de mercado. El movimiento real, una vez sumadas las caídas en sesión regular y después de cierre, fue de 4.40%. En otras palabras: quien compró protección (opciones) pagando esa prima tan alta terminó pagando de más por un susto que, aunque real, fue menor al que el precio de las opciones auguraba. Es la misma dinámica que vimos meses atrás con Lululemon: cuando la incertidumbre alrededor de un reporte es alta, el costo de las opciones también lo es, y no siempre el movimiento real justifica ese costo.
🔄 La IA se mira al espejo, y el dinero rota
El otro gran tema accionario del día nació de un ensayo, no de un reporte financiero. Durante el fin de semana, el director ejecutivo de Anthropic, Dario Amodei, publicó un llamado a desacelerar el ritmo al que la industria mejora las capacidades de los modelos de inteligencia artificial más avanzados, con propuestas como dar acceso a evaluadores externos, construir estándares internacionales de seguridad y que los gobiernos impongan pruebas obligatorias a los modelos más potentes. Sam Altman, de OpenAI, se sumó rápidamente, y Elon Musk lo resumió en tres palabras: "Dario tiene razón".
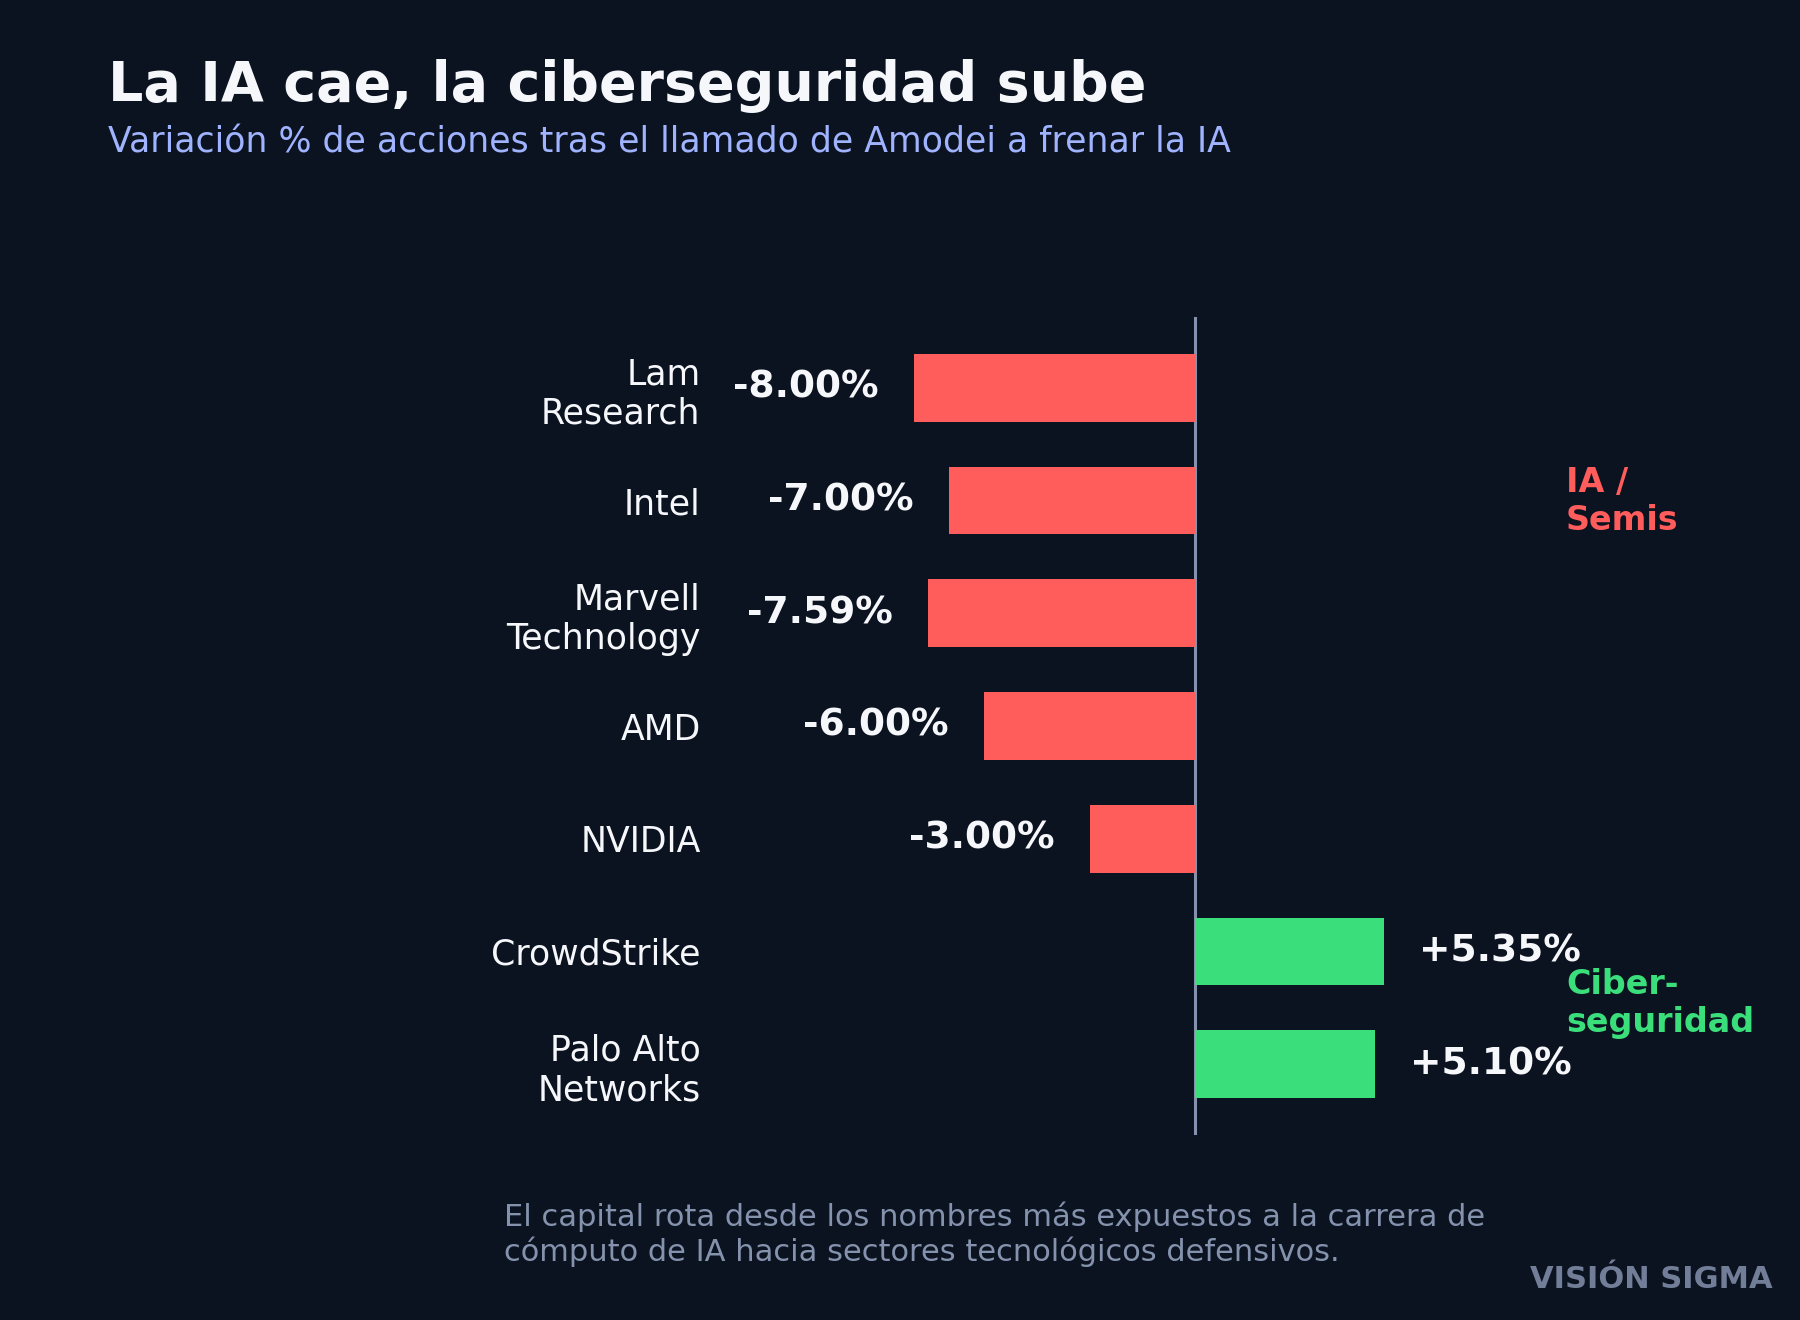
El mercado reaccionó de inmediato, aunque de forma reveladora: el índice de semiconductores SOXX cayó 6%, el triple que el Nasdaq 100 (-2%). Intel retrocedió 7%, Lam Research 8%, Marvell Technology 7.59% y AMD 6%; curiosamente, Nvidia —la acción más expuesta al auge de la IA— fue la que menos cayó, apenas 3%. Ese orden importa: el ensayo de Amodei ni siquiera menciona a un fabricante de chips en particular, e Intel cayó más pese a que su propio director ejecutivo insiste en que la demanda de procesadores para servidores "sigue superando ampliamente la oferta disponible". Todo apunta a un ajuste de posiciones que estaban sobreexpuestas a la operación de IA, más que a una señal de que la demanda real se esté enfriando.
Mientras tanto, el dinero encontró refugio en otro rincón de la tecnología: CrowdStrike subió 5.35% y Palo Alto Networks 5.10%, en una rotación clásica hacia negocios con ingresos más predecibles y menos atados al ciclo de gasto en cómputo de IA.
🧵 Corning: el costo de crecer rápido
Corning, el fabricante de vidrio y fibra óptica, había tenido una buena semana: el 8 de septiembre anunció un contrato multimillonario con Verizon para surtir cableado destinado a centros de datos de inteligencia artificial, y analistas de Morgan Stanley llegaron a proyectar un "superciclo" de demanda de fibra óptica ligado a la IA que se extendería hasta 2028. Hoy esa buena racha se topó con una mala noticia autoinfligida: la compañía anunció, junto con Goldman Sachs, un programa de emisión de acciones "at-the-market" (un mecanismo mediante el cual una empresa vende acciones nuevas de forma gradual en el mercado abierto, sin fijar de antemano ni el precio ni la cantidad exacta) por 2,000 millones de dólares. La acción cayó cerca de 9%.
Aunque Citi mantuvo su recomendación de compra con un precio objetivo de 220 dólares, los inversionistas priorizaron el temor a la dilución —cada acción nueva emitida reparte las ganancias futuras entre más accionistas— por encima de la buena narrativa de fondo. Es un caso de manual: una historia de crecimiento sólida puede verse eclipsada, al menos momentáneamente, por la forma en que la empresa decide financiarlo.
📡 Radar: otros movimientos que vale la pena seguir
- Kroger (+2.70%) y T-Mobile US (+2.90%) tuvieron una buena jornada: la cadena de supermercados superó las expectativas de ganancias del trimestre, y T-Mobile se benefició de una fortaleza generalizada en el sector de telecomunicaciones.
- Copart (-2.60%), la plataforma de subastas de vehículos, decepcionó con ganancias de 0.35 dólares por acción frente a los 0.39 dólares que esperaba el mercado.
- En opciones, Ivanhoe Electric, una minera enfocada en cobre, níquel y otros metales para baterías, llamó la atención el viernes con un aumento de más de 500% en el volumen de sus opciones call frente a su promedio diario, mientras la acción subía casi 5%; es un nombre pequeño, pero vale la pena vigilar si la narrativa de minerales críticos para la transición energética sigue ganando tracción entre traders de opciones.
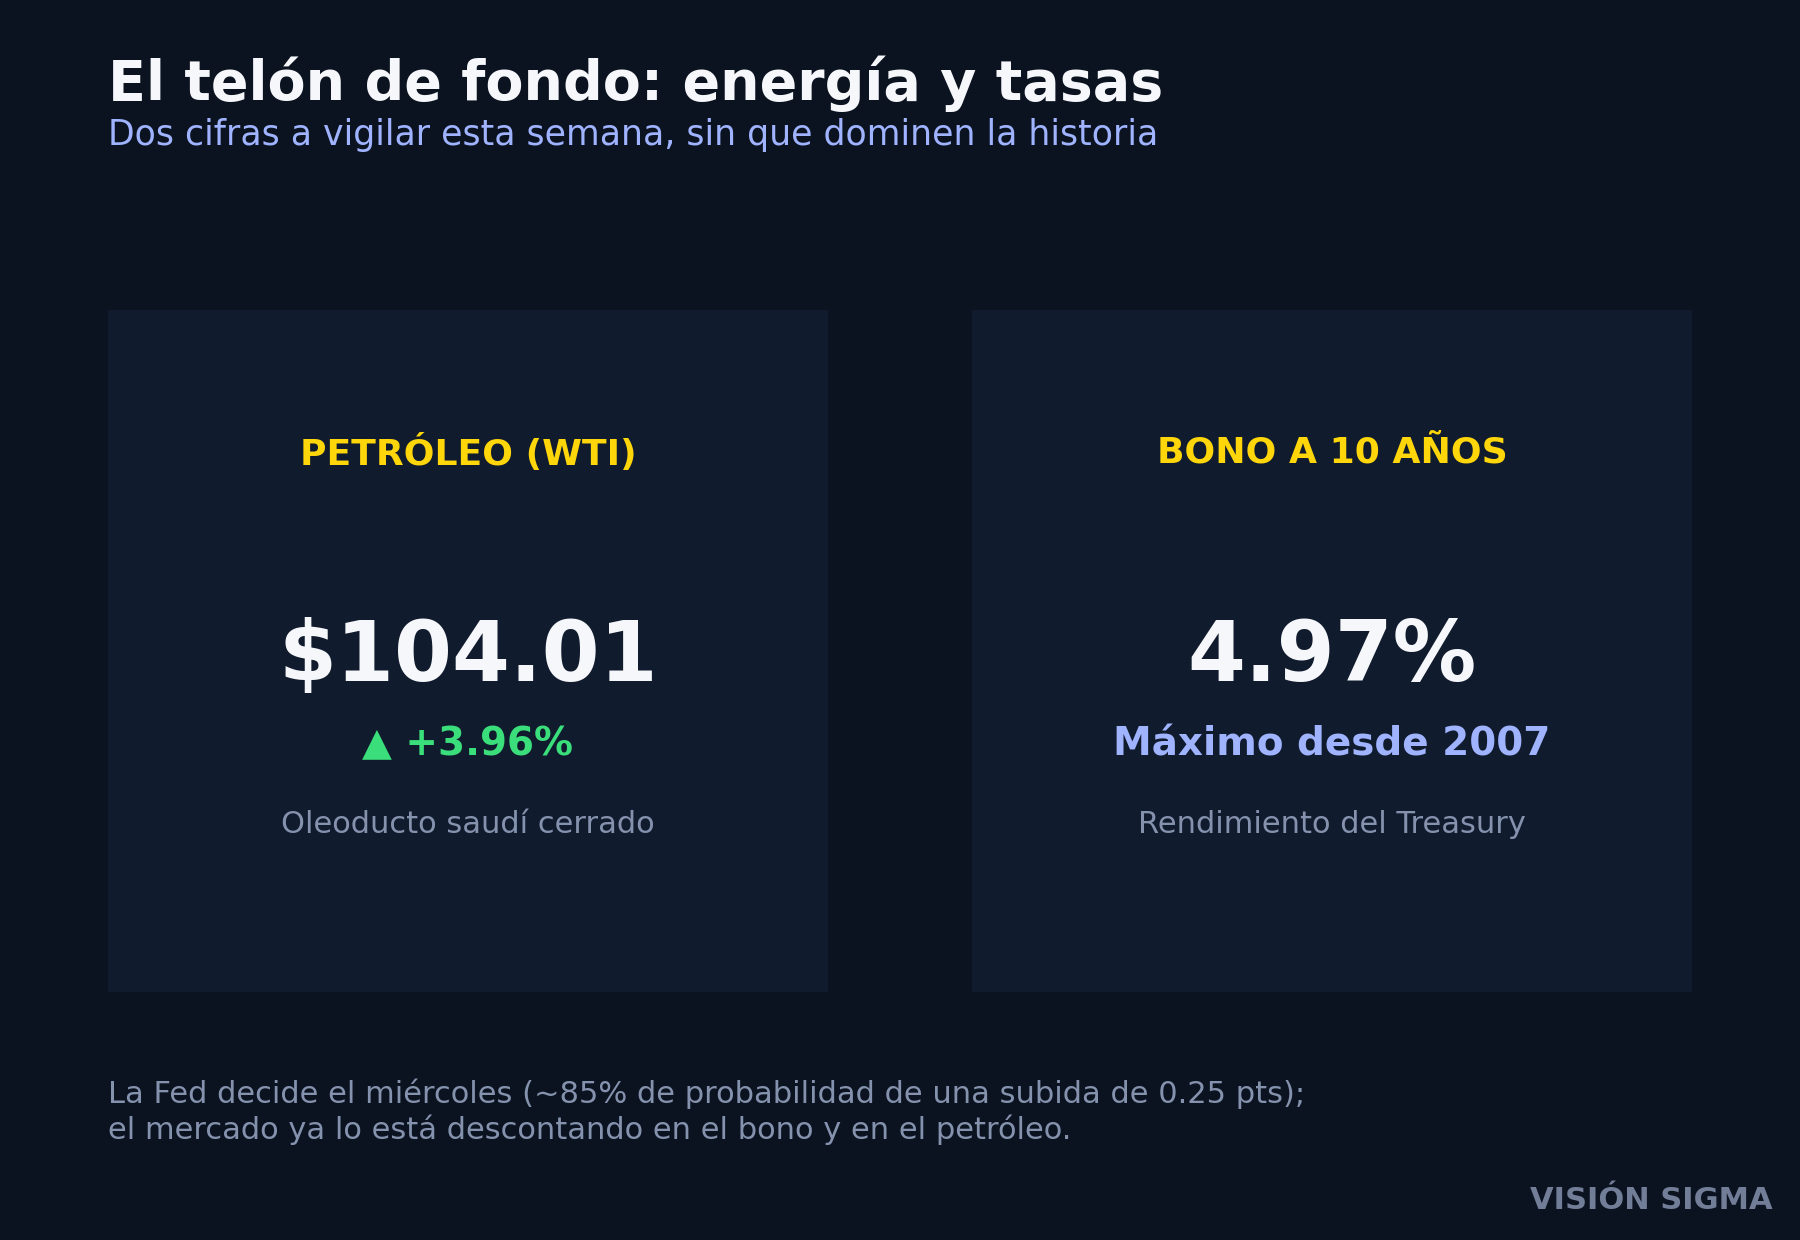
- Como telón de fondo —sin que sea el protagonista de hoy—, una escalada en Oriente Medio disparó el petróleo cerca de 4% y llevó al bono del Tesoro a 10 años a su nivel más alto desde 2007, justo antes de que la Reserva Federal decida el miércoles si sube sus tasas por primera vez en el año.
🔎 Qué deben tener en cuenta los inversionistas
- El caso Adobe confirma algo que aplica a cualquier reporte de resultados: un movimiento implícito alto en las opciones no es una predicción, es un precio; compararlo con lo que realmente ocurre después ayuda a calibrar si vale la pena pagar esa prima la próxima vez.
- La caída de los semiconductores por un ensayo que no nombra a ninguna empresa, combinada con que Nvidia fue la que menos cayó, sugiere una salida de posiciones sobreexpuestas más que un cambio de tesis sobre la demanda de IA; conviene distinguir ambas cosas antes de reaccionar.
- La rotación hacia ciberseguridad suele ser táctica: si las preocupaciones sobre seguridad en la IA no se traducen en regulación concreta, ese flujo de capital puede revertirse con la misma rapidez con la que llegó.
- Antes de invertir en una historia de crecimiento como la de Corning, vale la pena revisar no solo el relato (contratos, proyecciones de demanda), sino también cómo la empresa está financiando ese crecimiento.
📊 Impacto por clase de activo
En renta variable, la historia de hoy es de dispersión, no de dirección única: Adobe y Corning cayeron por razones propias, los semiconductores retrocedieron en bloque por una narrativa sectorial, y la ciberseguridad, el consumo defensivo (Kroger) y las telecomunicaciones (T-Mobile) sostuvieron el terreno.
En opciones, el episodio de Adobe deja una lección reutilizable sobre movimientos implícitos frente a reales, más relevante para el corto plazo que para una tesis de largo plazo.
En renta fija y materias primas, la escalada en Oriente Medio y la proximidad de la decisión de la Fed siguen empujando el rendimiento del bono a 10 años y el petróleo al alza —un trasfondo que condiciona el costo del financiamiento corporativo, pero que hoy no fue el que movió la aguja en las acciones individuales—.
✍️ Visión Sigma
El día de hoy es un buen recordatorio de que no toda la información relevante para un portafolio viene de un banco central o de un titular geopolítico. Adobe, Corning y la reacción en cadena de los semiconductores muestran que el mercado sigue premiando y castigando decisiones muy específicas —una estrategia de monetización, una emisión de acciones, un ensayo sobre el ritmo de desarrollo de una tecnología— con una precisión que a veces se pierde quien solo mira los índices generales.
El episodio de Adobe, en particular, es un caso de estudio útil más allá de esta semana: superar las expectativas no garantiza una reacción positiva si el mercado detecta que la calidad del crecimiento futuro es incierta, y el costo de cubrirse con opciones ante esa incertidumbre no siempre se justifica con el desenlace real. Vale la pena seguir de cerca si Chakravarthy, el nuevo director ejecutivo de Adobe, logra despejar esa duda sobre monetización en los próximos trimestres, y si la rotación hacia ciberseguridad de hoy resulta ser el inicio de una tendencia o apenas un respiro pasajero para los semiconductores.