🔑 Tres puntos clave...
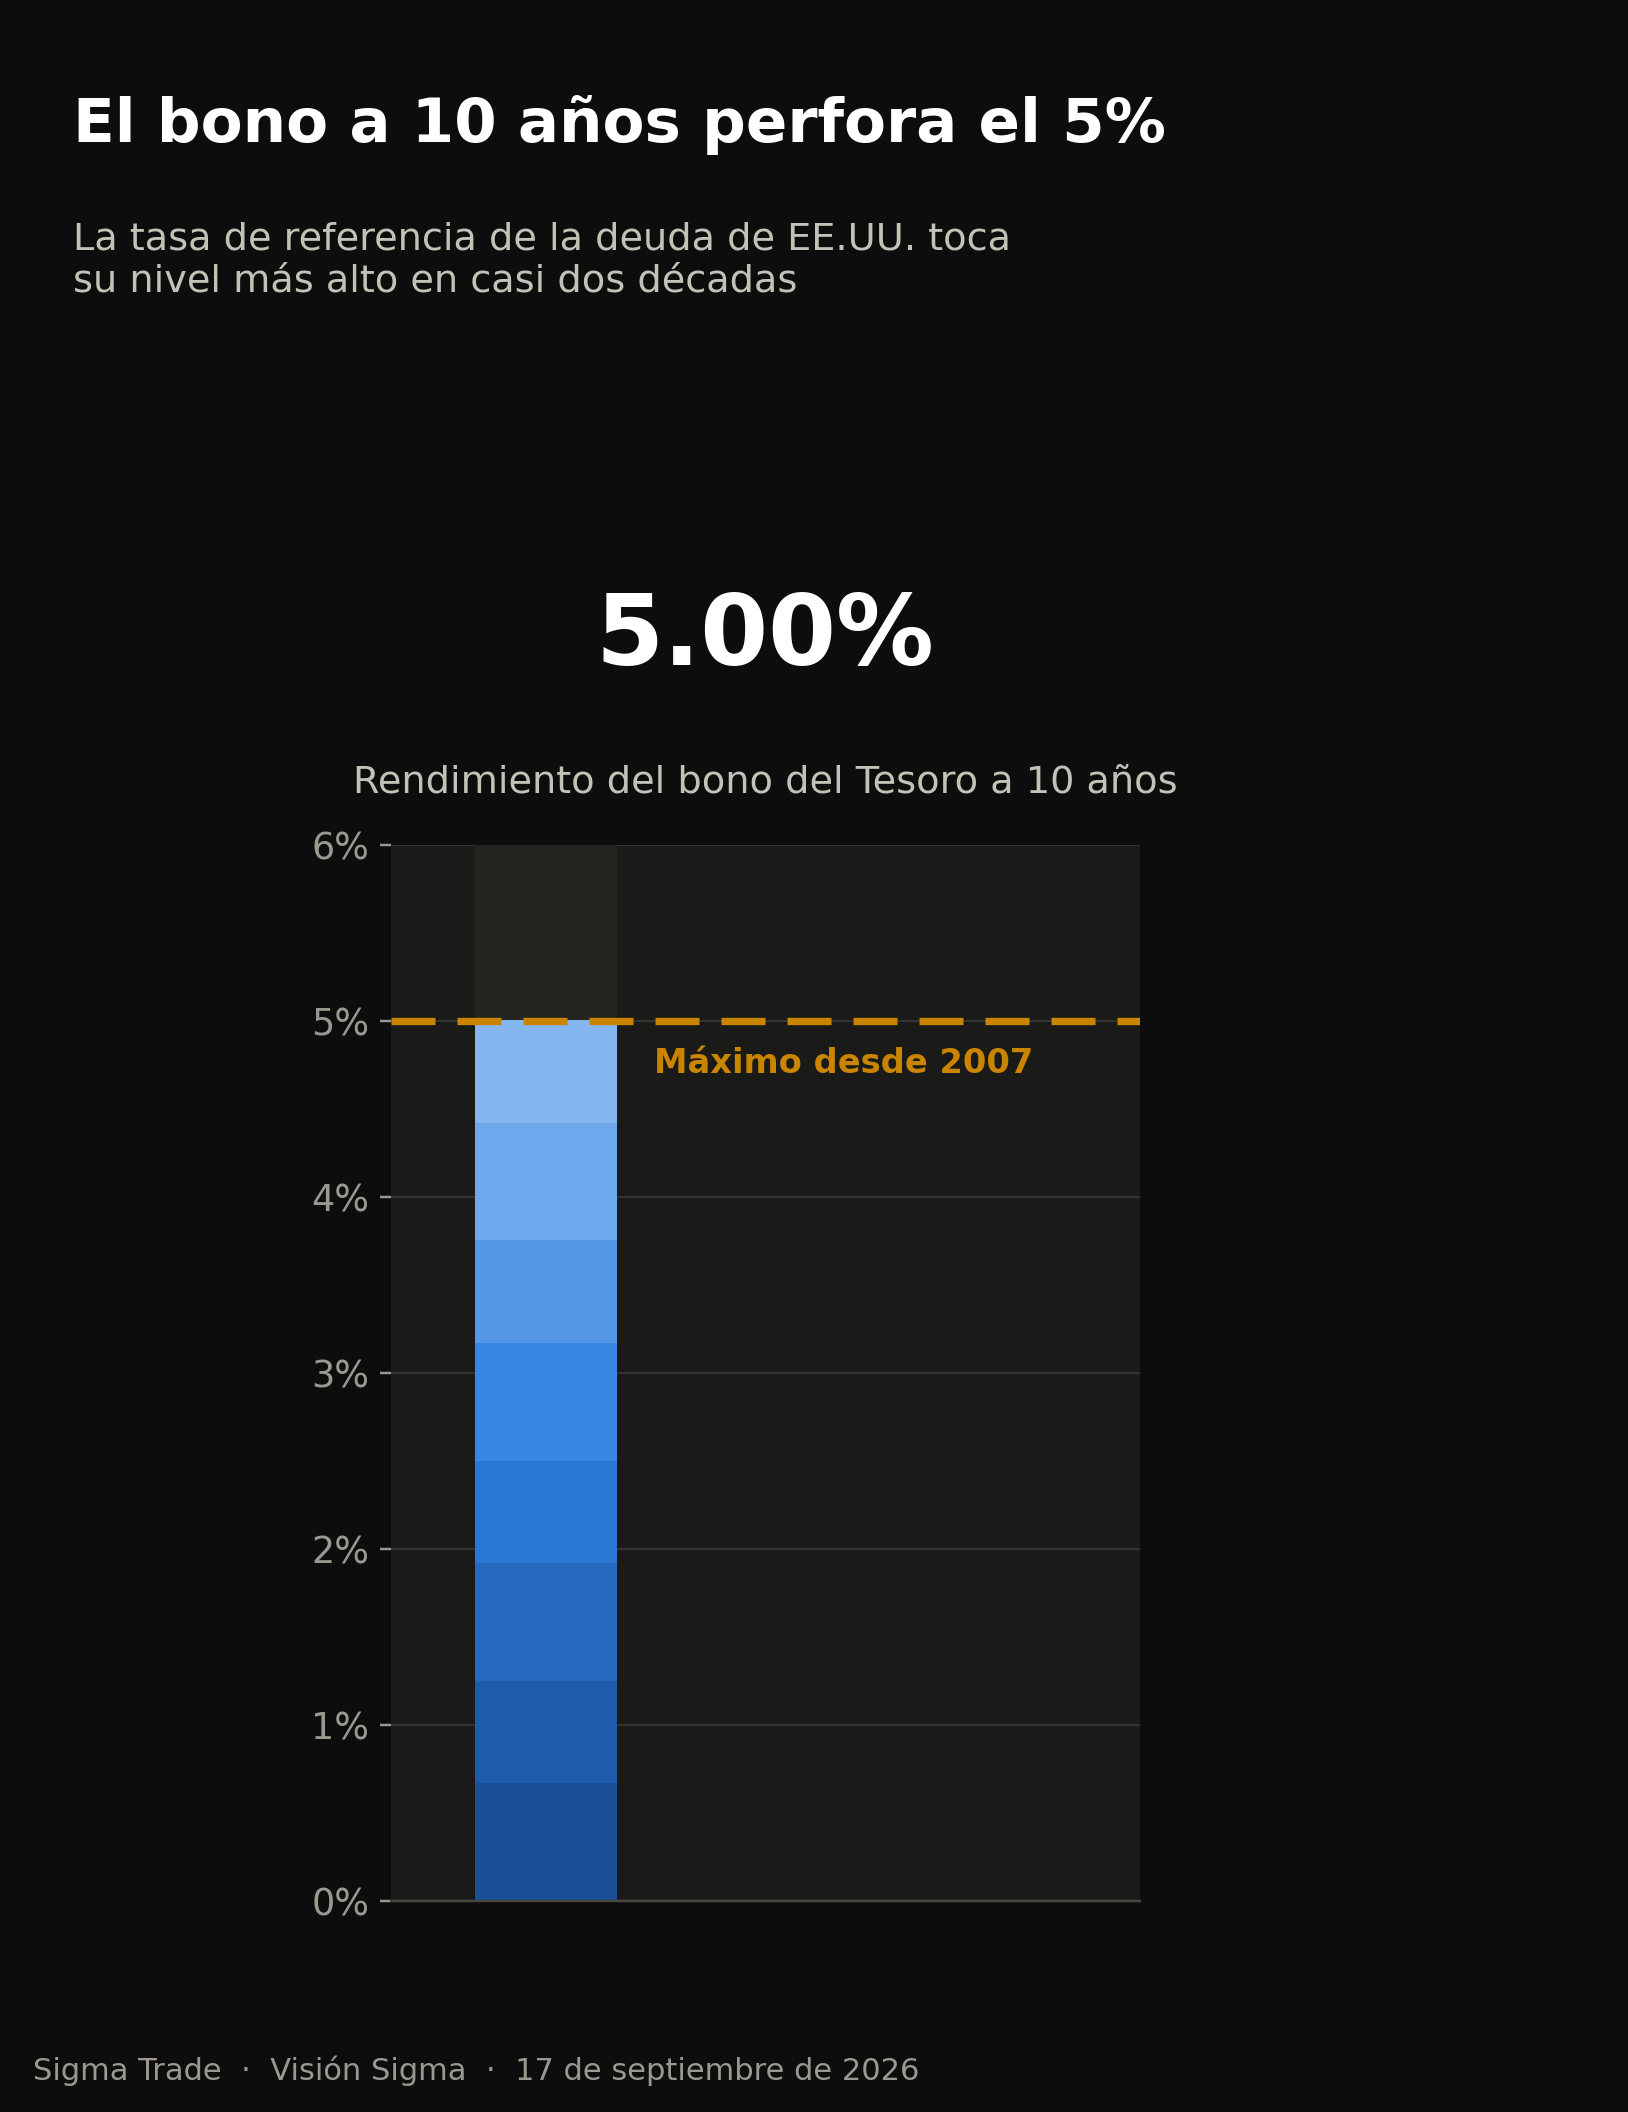
- La Fed subió su tasa de referencia por primera vez desde 2023, a 3.75%-4.00%, y el tono más duro de lo esperado del presidente Kevin Warsh empujó al bono del Tesoro a 10 años a tocar 5%, su nivel más alto desde 2007 — aunque los futuros rebotan con fuerza esta mañana.
- Generac se dispara cerca de 33% tras revelar que Amazon obtuvo el derecho a comprar hasta un 3% de sus acciones a cambio de un contrato de generadores para centros de datos de IA de hasta US$8,000 millones; Intel y SK Hynix negocian, en paralelo, fabricar chips de memoria juntos.
- Los resultados exponen las grietas del sector vivienda (Lennar, J.B. Hunt, Meritage) justo cuando Brookfield y Rocket Lab cierran operaciones por miles de millones: un mercado de dos velocidades.
📈 Wall Street borra las pérdidas de ayer
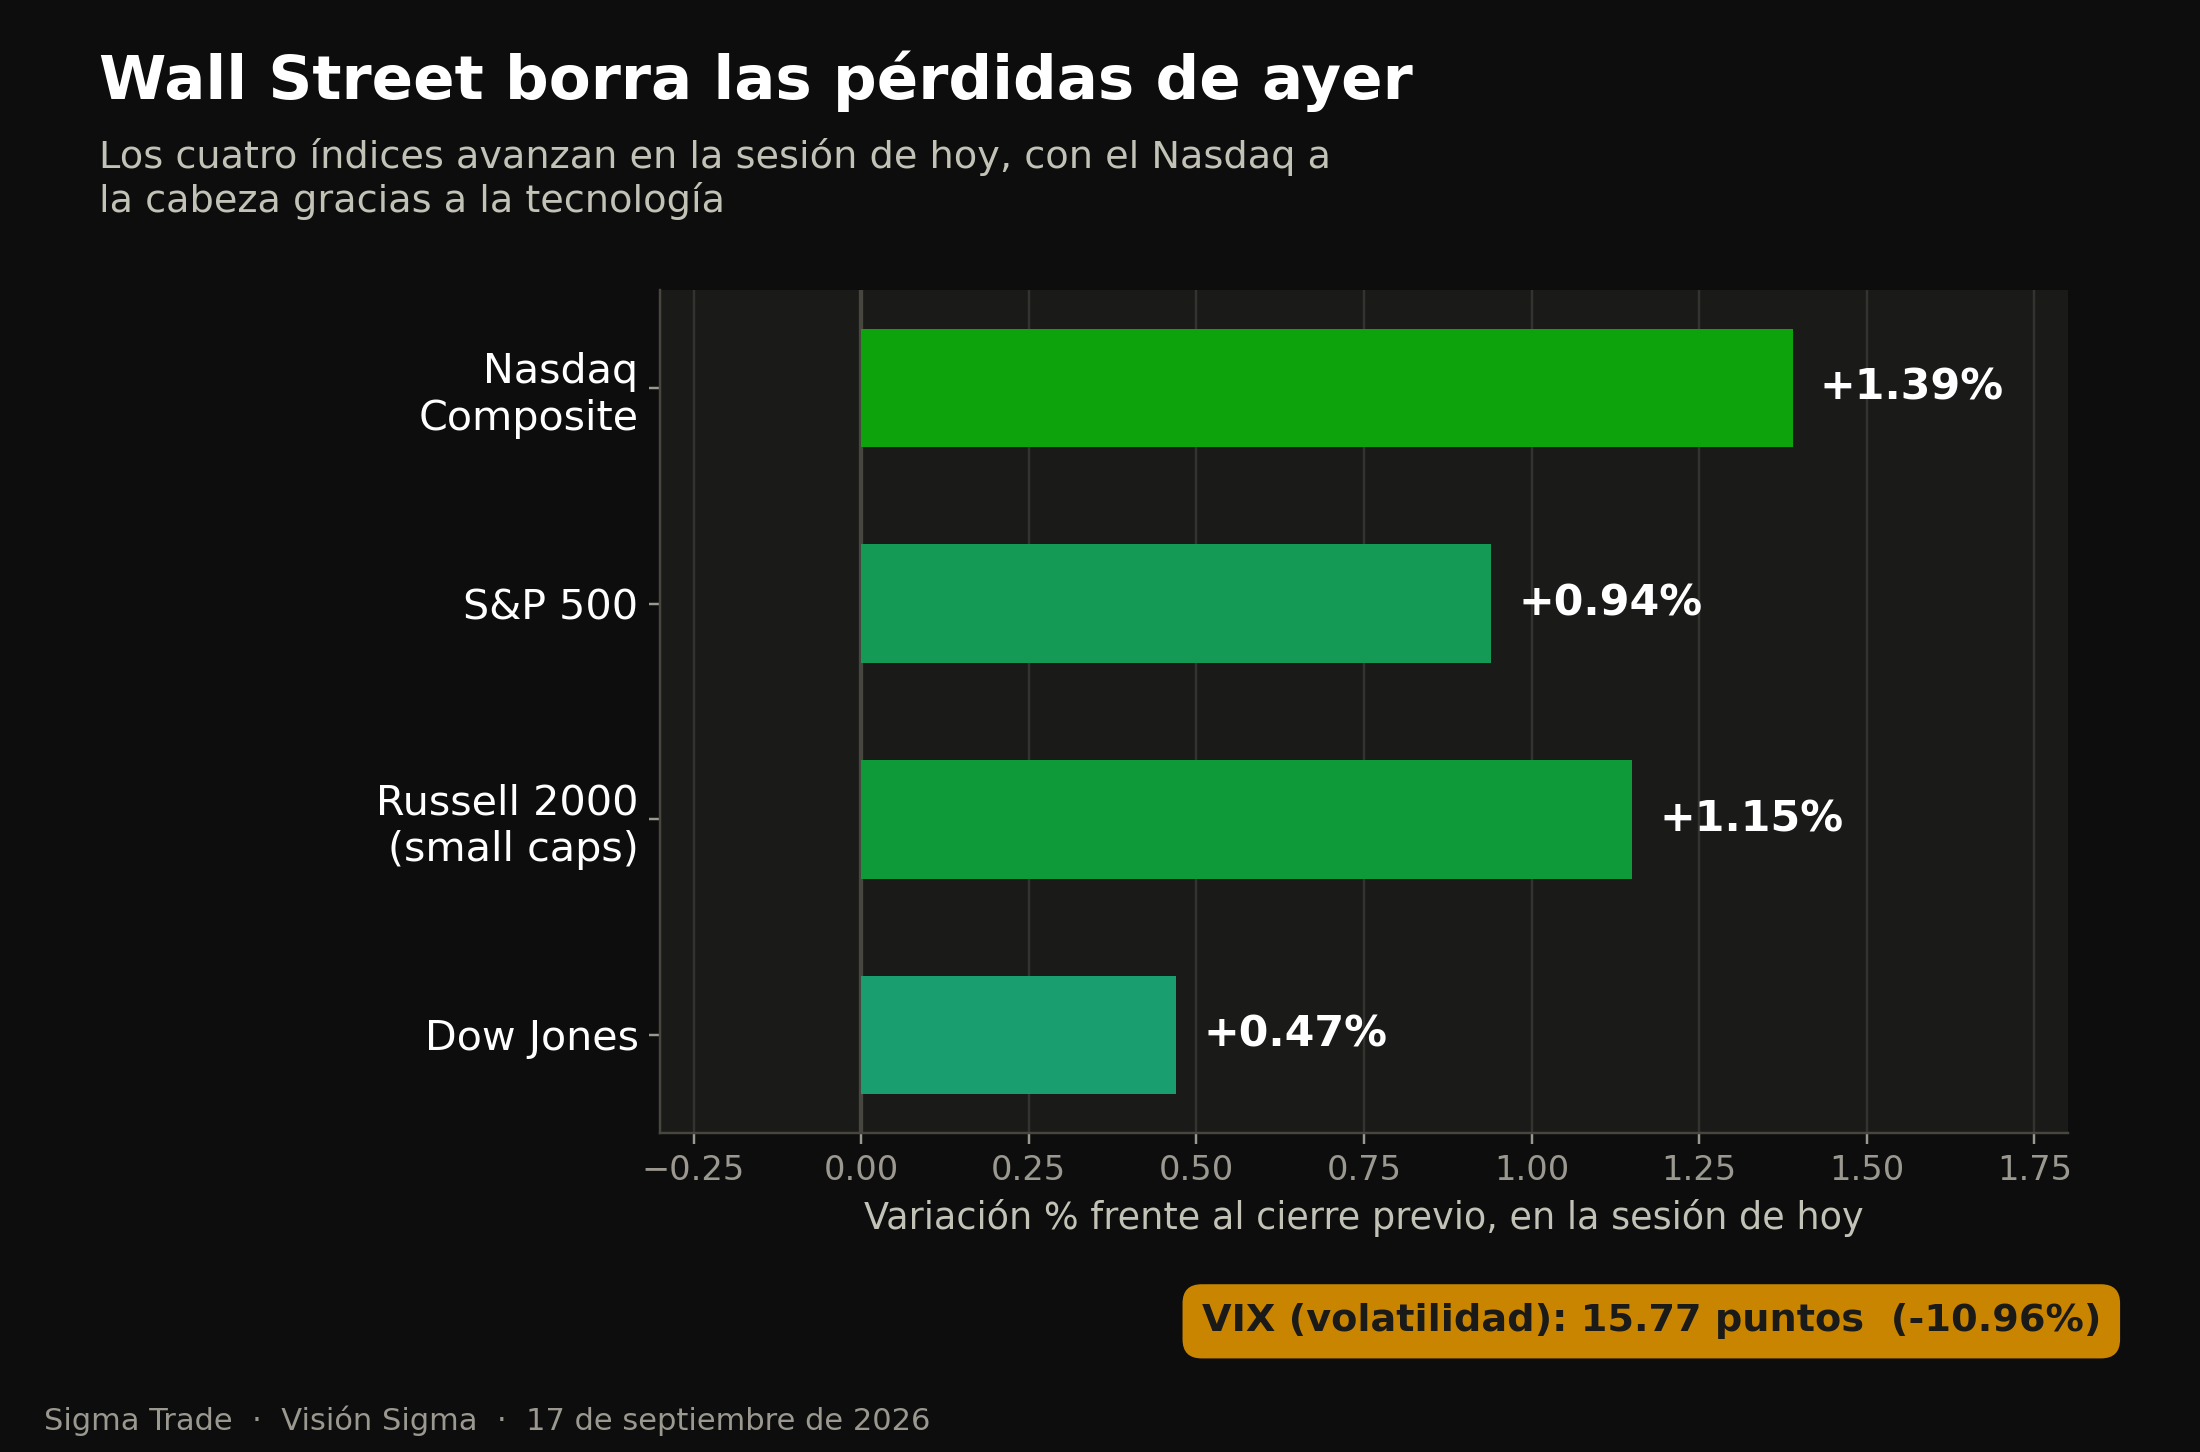
Wall Street abre hoy digiriendo dos noticias en apariencia contradictorias: una Reserva Federal (Fed, el banco central de EE.UU.) que vuelve a subir tasas tras casi tres años de recortes, y una ronda de anuncios corporativos que confirma el apetito casi insaciable por la infraestructura de la inteligencia artificial (IA). Al cierre de ayer, el Dow Jones quedó en 51,462 puntos (-1.21%), el S&P 500 en 7,551.81 (-0.45%) y el Nasdaq Composite prácticamente plano en 25,978.42 (-0.01%); el Russell 2000, el índice de empresas pequeñas, cedió 0.40% a 2,858.81 puntos.
El VIX —el "índice del miedo", que mide cuánta volatilidad espera el mercado para el S&P 500 en el próximo mes— subió 2.97%, a 17.71 puntos. Pero en las primeras operaciones de hoy el ánimo cambia: los futuros apuntan a alzas de 0.7% a 1.1% en los tres índices principales.
🏦 La Fed aprieta el paso y el bono toca el 5%
El banco central subió su tasa 25 puntos básicos (0.25 puntos porcentuales), a un rango de 3.75%-4.00%, en una decisión unánime que pone fin al ciclo de recortes iniciado en 2023. El mercado ya esperaba el movimiento —las probabilidades superaban 90% antes de la reunión—, pero lo que golpeó a los inversionistas fueron las palabras de Warsh: dijo que le resultaría difícil calificar las condiciones financieras como restrictivas, señal leída como más subidas en camino (51% de probabilidad de otra en octubre).
La reacción se sintió en la renta fija: el bono a 10 años, referencia para hipotecas y crédito corporativo, tocó 5% por primera vez desde 2007.
Este viraje —de recortar a subir tasas— es la clave para entender el resto de la jornada: el dinero caro presiona a los sectores endeudados, mientras el capital sigue fluyendo hacia todo lo relacionado con IA.
⚡ La fiebre de infraestructura de IA: Generac se dispara, Intel y SK Hynix negocian
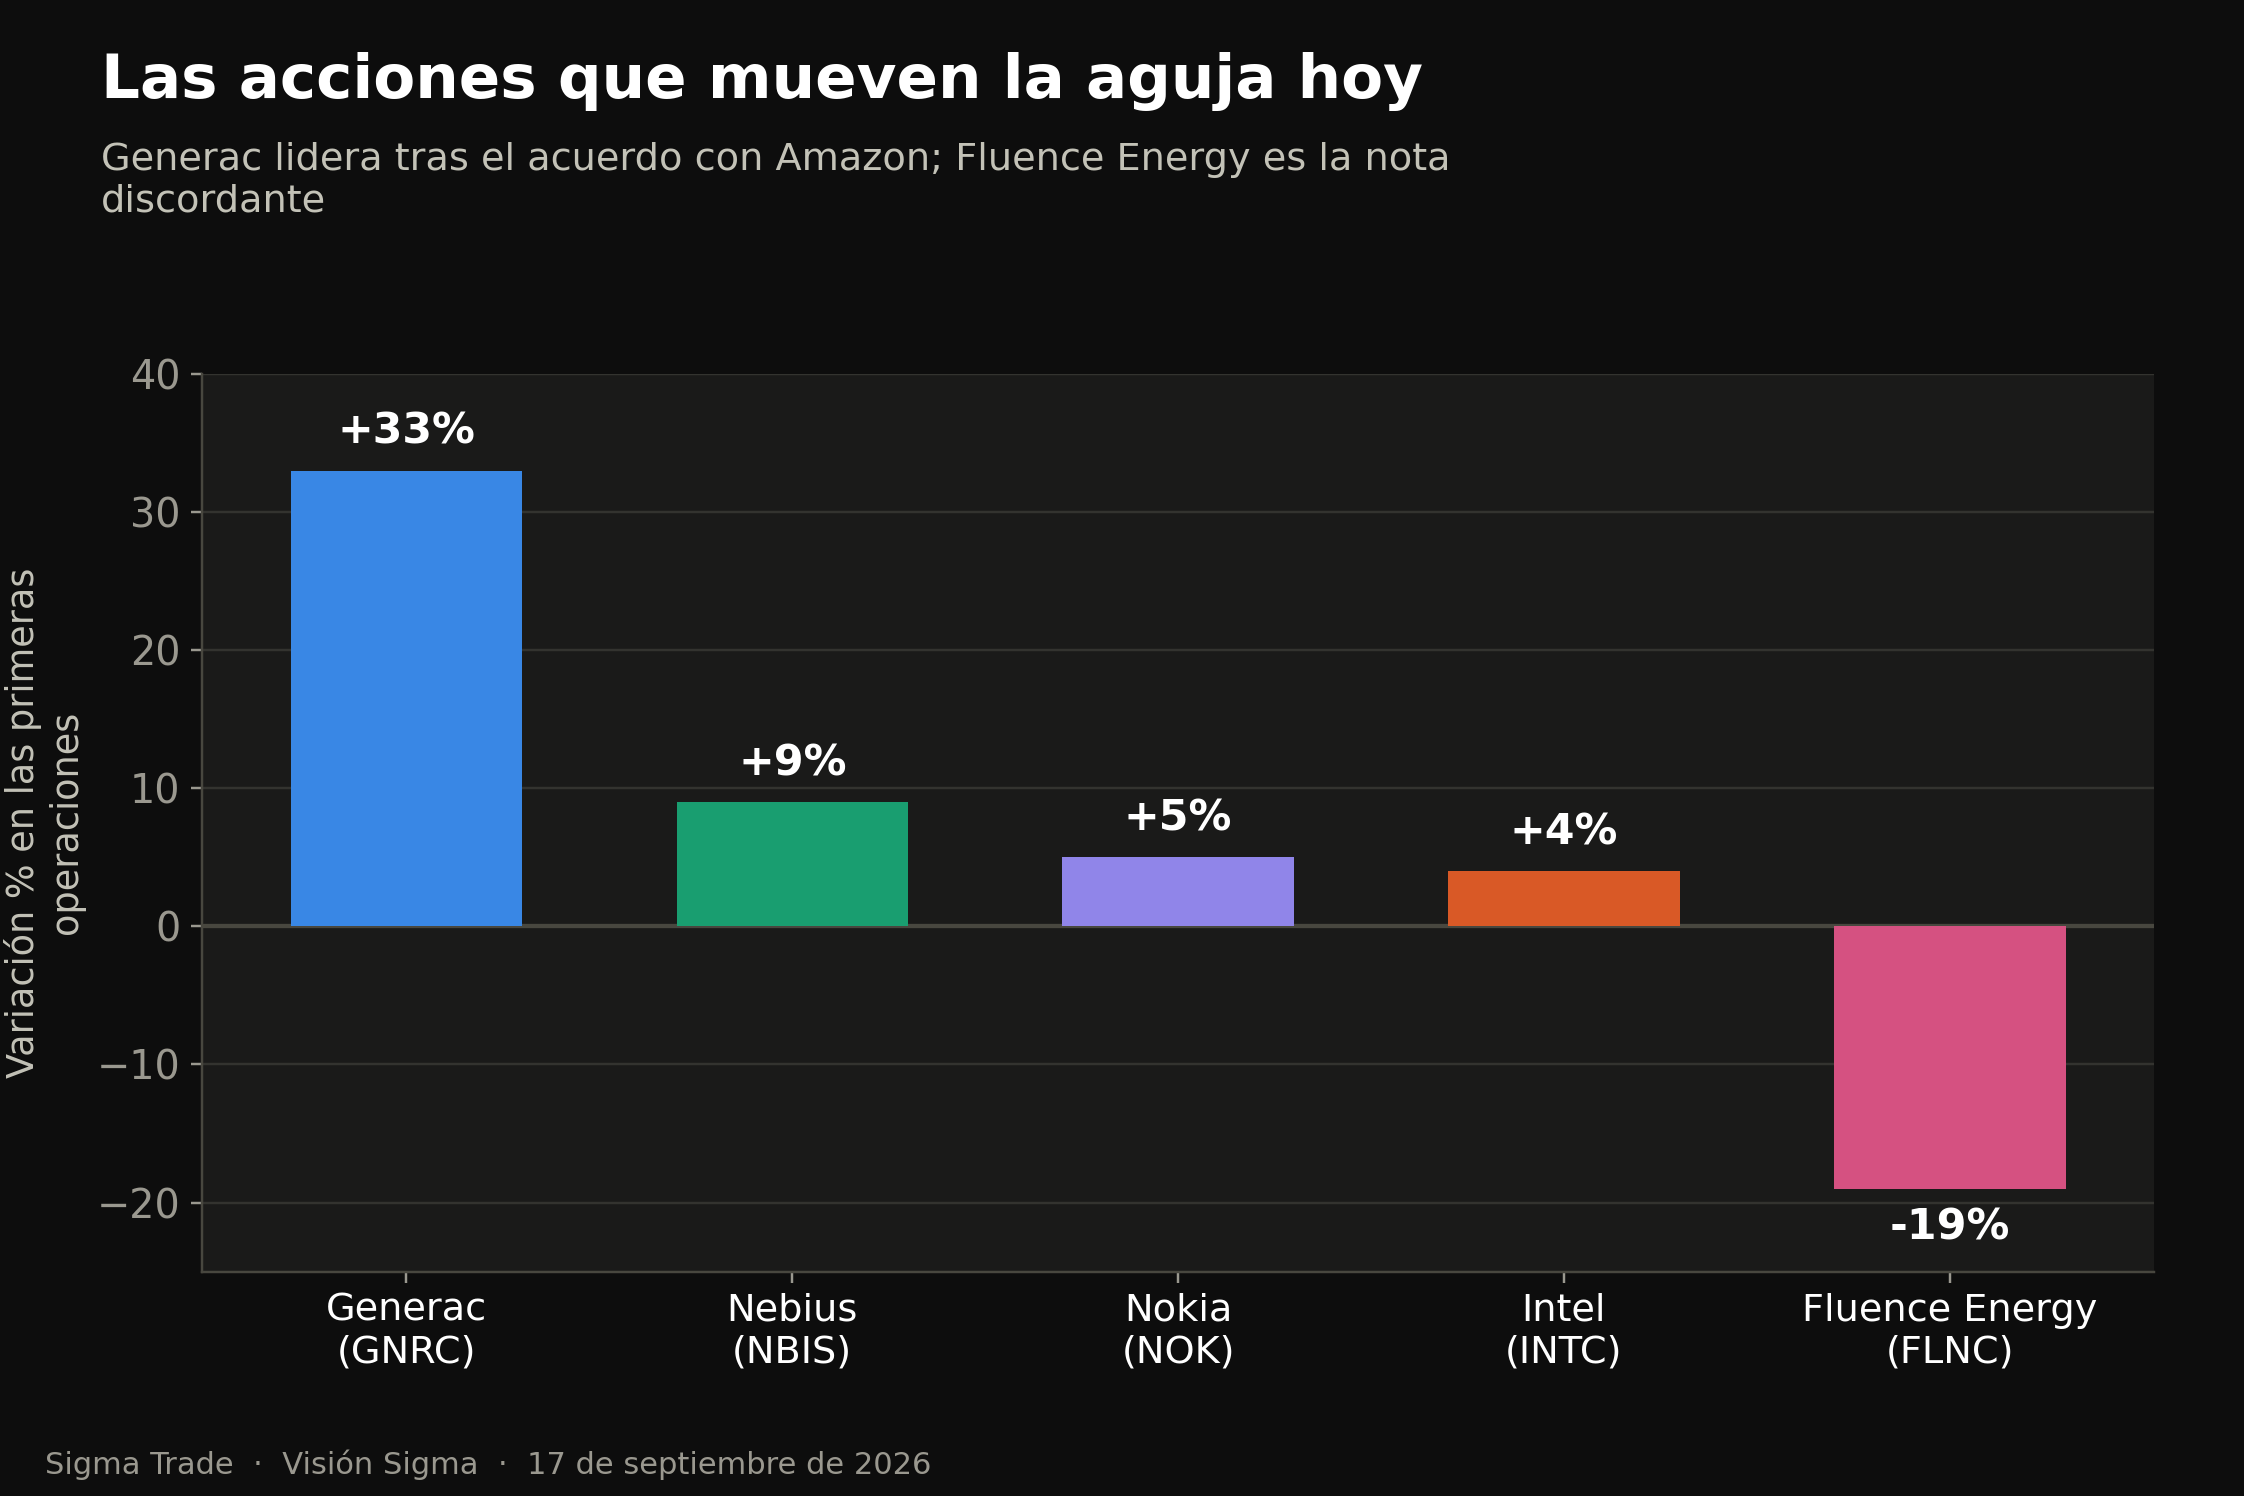
La historia más comentada de hoy no viene de la Fed, sino de un fabricante de generadores eléctricos. Generac (GNRC) subía cerca de 33% tras revelar, en un documento presentado el 16 de septiembre, que Amazon obtuvo una orden (warrant) para comprar hasta 1.69 millones de sus acciones —cerca de 3% de la empresa—, a cambio de un contrato de generadores de respaldo para centros de datos de IA que podría alcanzar US$8,000 millones en compras totales, con US$2,400 millones en entregas iniciales entre 2027 y 2028. La demanda eléctrica de la IA ya es tan grande que convierte a los fabricantes de generadores en piezas clave de esa cadena de suministro.
Algo similar ocurre en semiconductores: Intel (INTC) subía 4% y SK Hynix 3.3% tras un reporte de Reuters sobre negociaciones para fabricar chips de memoria en la planta de Intel en Ohio, posiblemente vía una empresa conjunta con clientes de la nube. Aunque las plantas no estarían listas antes de 2030, el mercado lo lee como otra señal de que la carrera por capacidad de manufactura de chips sigue intensificándose. Micron, el otro gran fabricante de memoria, apenas se movió (+0.9%).
🏗️ Fusiones millonarias y grietas en la vivienda
El fondo Brookfield acordó comprar la australiana Reliance Worldwide, fabricante de productos de plomería, por unos US$2,900 millones en efectivo, en su cuarta oferta tras meses de negociación. Rocket Lab, por su parte, completó una emisión de acciones por US$1,940 millones para terminar de financiar su adquisición, ya anunciada, de Iridium Communications por cerca de US$8,000 millones.
El contraste llega desde la vivienda, el sector más sensible a la tasa hipotecaria (que ronda 7%): Lennar reportó una ganancia por acción de US$1.19 frente a los US$1.29 esperados; J.B. Hunt Transport proyectó una caída de 5% a 10% en sus ganancias del tercer trimestre; y Meritage Homes fue rebajada a "mantener" por Truist. Con hipotecas caras y una Fed que vuelve a subir tasas, la vivienda entra en un tramo más difícil, incluso mientras fusiones e IA siguen encontrando comprador.
🎯 Lo que revelan las opciones (y otros movimientos corporativos)
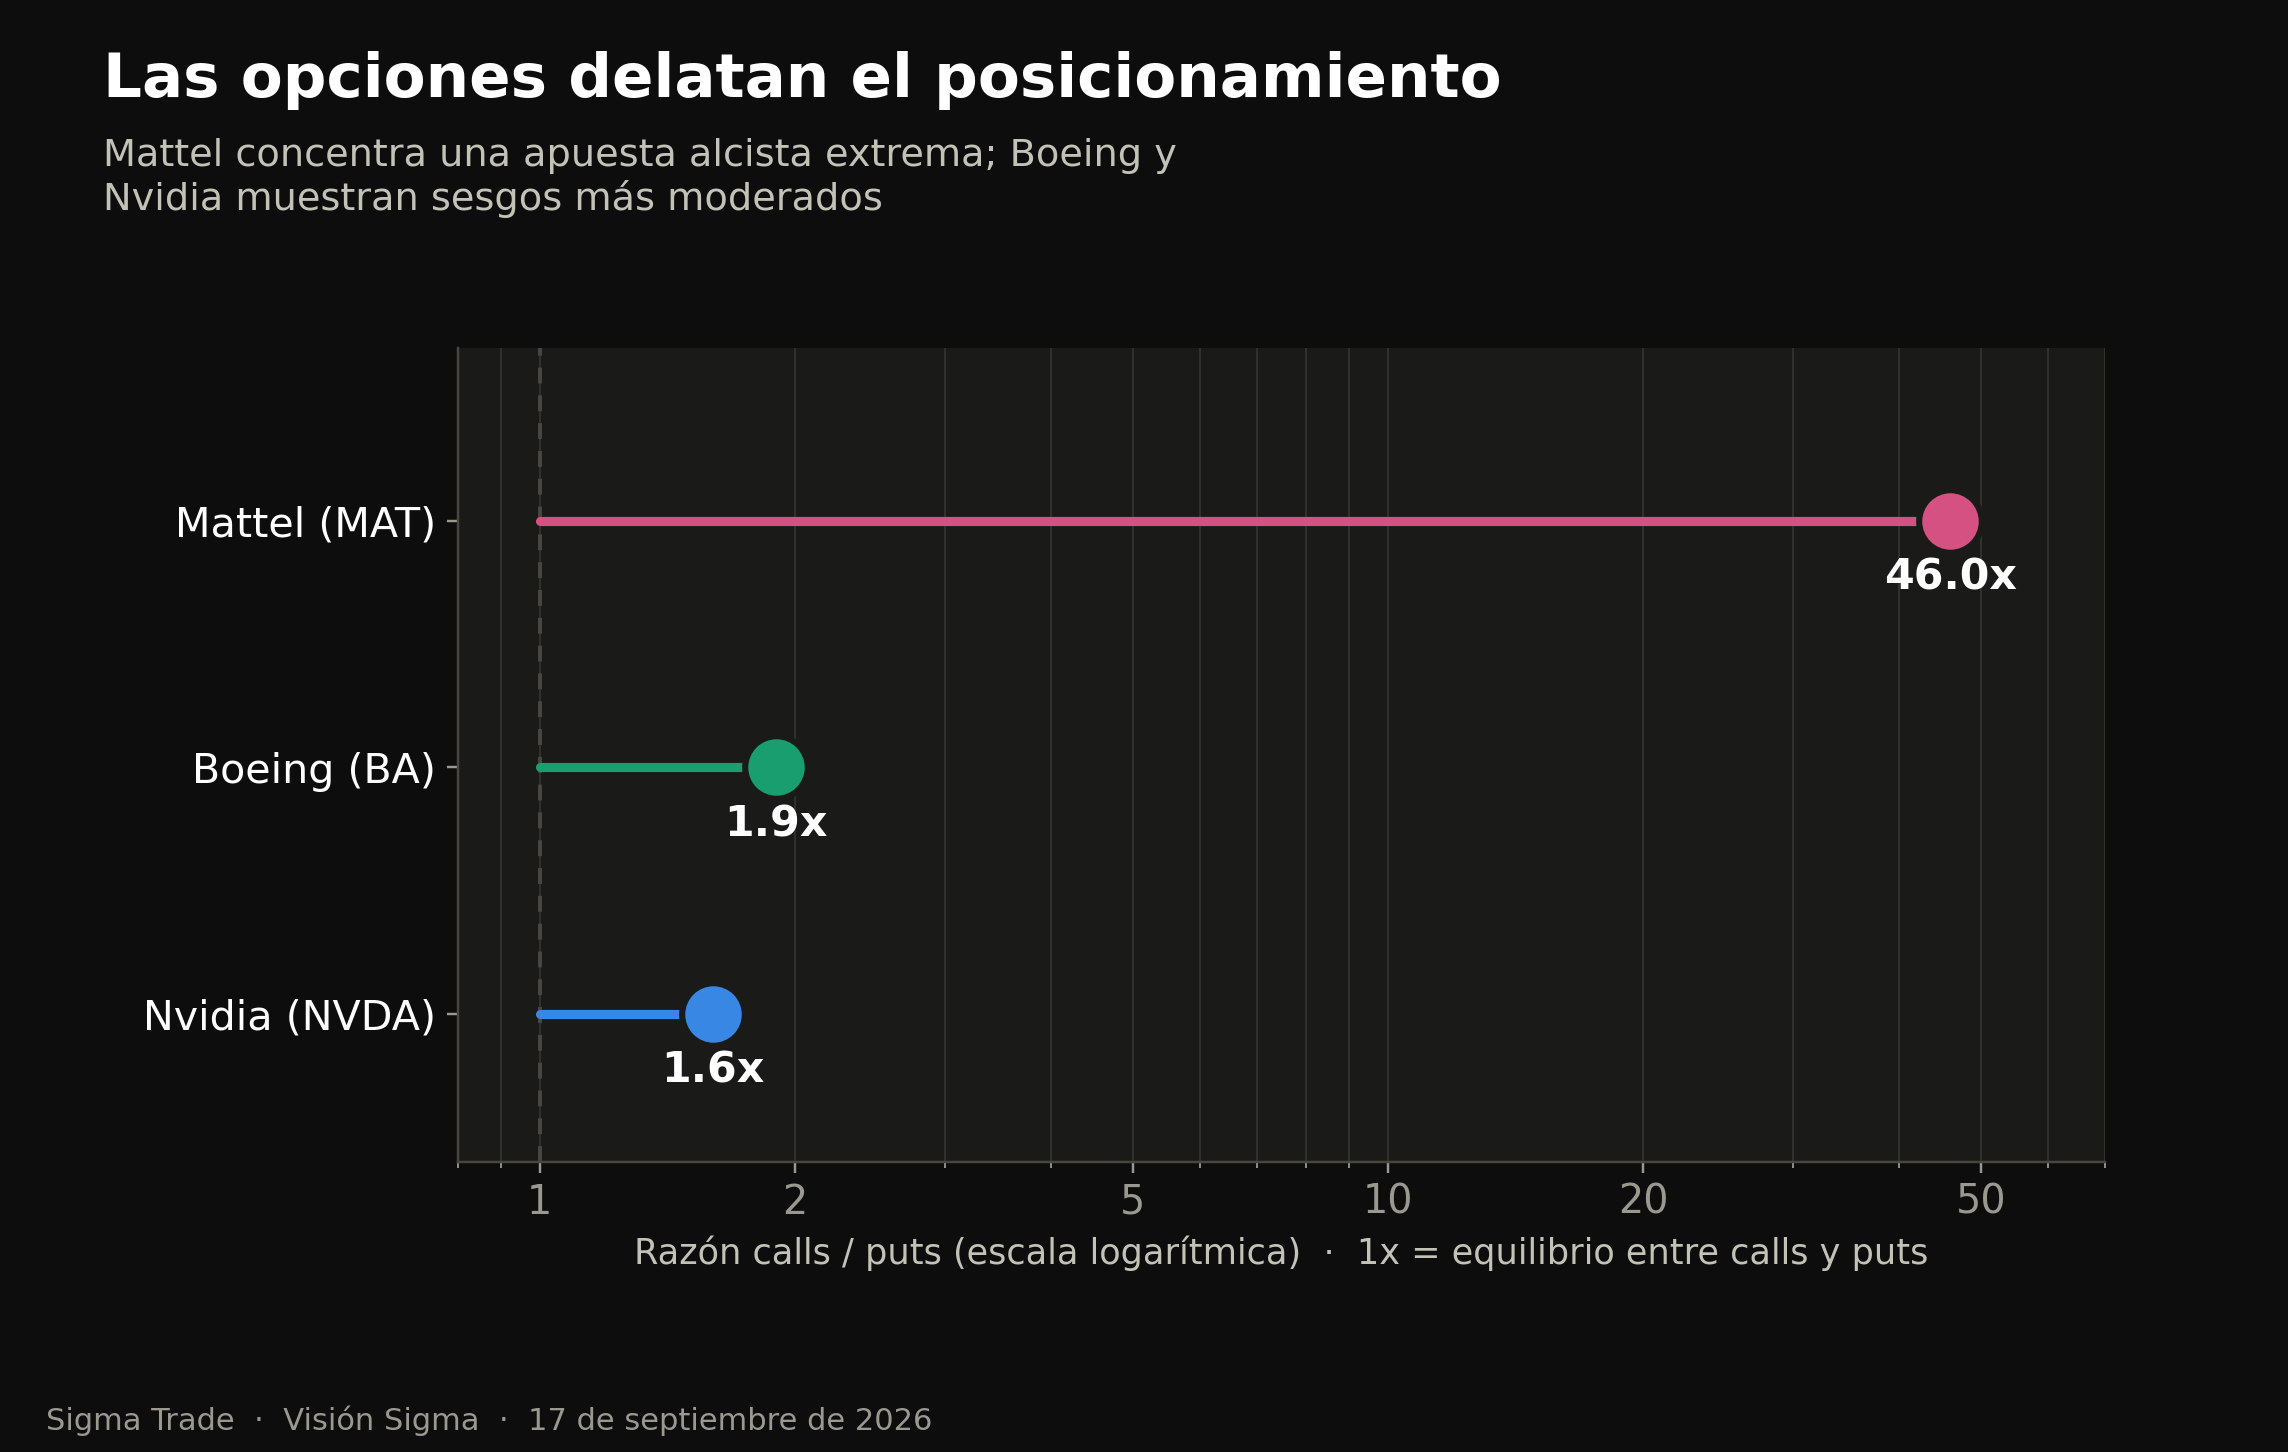
El mercado de opciones ofrece una lectura reveladora. En Mattel, que acumula una caída cercana a 25% en 2026 en medio de especulación sobre una posible salida de bolsa, la razón entre calls y puts se disparó a 46 a 1 —una apuesta alcista de largo plazo extrema, concentrada en vencimientos de 2027—. En Nvidia y Boeing el sesgo alcista es más moderado (1.6 y 1.9 a 1), con una volatilidad implícita —cuánto movimiento espera el mercado— de alrededor de 33%-34%.
Aparte, Starbucks evalúa vender una participación mayoritaria de su negocio en Japón (1,883 tiendas, ~US$3,000 millones), dentro de la revisión de portafolio del CEO Brian Niccol. Y UBS elevó a Union Pacific a "comprar", mientras Morgan Stanley inició cobertura de viajes en línea, más optimista con Booking Holdings que con Expedia.
🔎 Qué deben tener en cuenta los inversionistas
- El rebote de los futuros de hoy no borra el mensaje de la Fed: con más subidas posibles en el radar, el costo del capital seguirá siendo un viento en contra para las empresas más endeudadas, en particular vivienda y consumo discrecional.
- El acuerdo Generac-Amazon muestra que la narrativa de IA migra de los grandes fabricantes de chips hacia proveedores de "capas intermedias" (energía, refrigeración, redes), un espacio con valoraciones aún menos exigentes.
- El posicionamiento extremo en opciones, como el de Mattel, suele anticipar volatilidad adicional en ese nombre puntual y puede revertirse con la misma rapidez con la que se formó.
Impactos y activos: en bonos, el 5% en el 10 años implica financiamiento más caro para gobierno, hipotecas y empresas —un viento en contra más estructural que de un solo día—. El dólar (DXY) subió 0.61% a 100.28 puntos; el oro ganó 1.26% a US$4,387.50/oz, señal de cobertura ante la incertidumbre inflacionaria; el petróleo WTI (referencia estadounidense) cayó 3.21% a US$102.43/barril; y el bitcoin retrocedió ~1.3%, a cerca de US$75,942, presionado por el salto en las tasas.
✍️ Visión Sigma
La sesión de hoy resume el momento que atraviesa Wall Street: un mercado que ya no se mueve por una sola narrativa, sino por dos fuerzas que empujan en direcciones opuestas.
Por un lado, una Fed que decide que la inflación aún no está domada y vuelve a subir el costo del dinero; por otro, un apetito casi insaciable por cualquier activo ligado a la construcción de infraestructura de IA, desde generadores eléctricos hasta plantas de chips de memoria. Esa dualidad probablemente defina buena parte de lo que resta del año, con los sectores sensibles a tasas —vivienda, consumo financiado— sufriendo mientras el ecosistema de IA sigue atrayendo capital casi sin importar el costo del dinero.
Para el inversionista de largo plazo, la lección no es elegir un bando, sino entender que ambas fuerzas convivirán: diversificar entre ganadores y perdedores de este nuevo régimen de tasas será, probablemente, más valioso que intentar adivinar la próxima decisión de Kevin Warsh.