🔑 Tres puntos clave...
- OpenAI negocia una ronda de financiación que la valoraría en más de US$1,2 billones —algunos reportes hablan de hasta US$1,5 billones—, mientras Sam Altman descarta una salida a bolsa en 2026 citando preocupaciones de seguridad en IA.
- Intel y SK Hynix se disparan en la premarket por reportes de conversaciones para fabricar chips de memoria en EE. UU., justo cuando J.B. Hunt se desploma hasta 9% por una alerta de ganancias inusual que expone el peso de los costos de combustible sobre el transporte de carga.
- La Reserva Federal decide hoy su tasa de interés, con 92,5% de probabilidad implícita de una subida de 25 puntos básicos —la primera alza en tres años—, mientras los tres grandes índices intentan rebotar tras seis caídas en las últimas siete sesiones.
📈 Panorama general: el mercado busca aire antes de la Fed
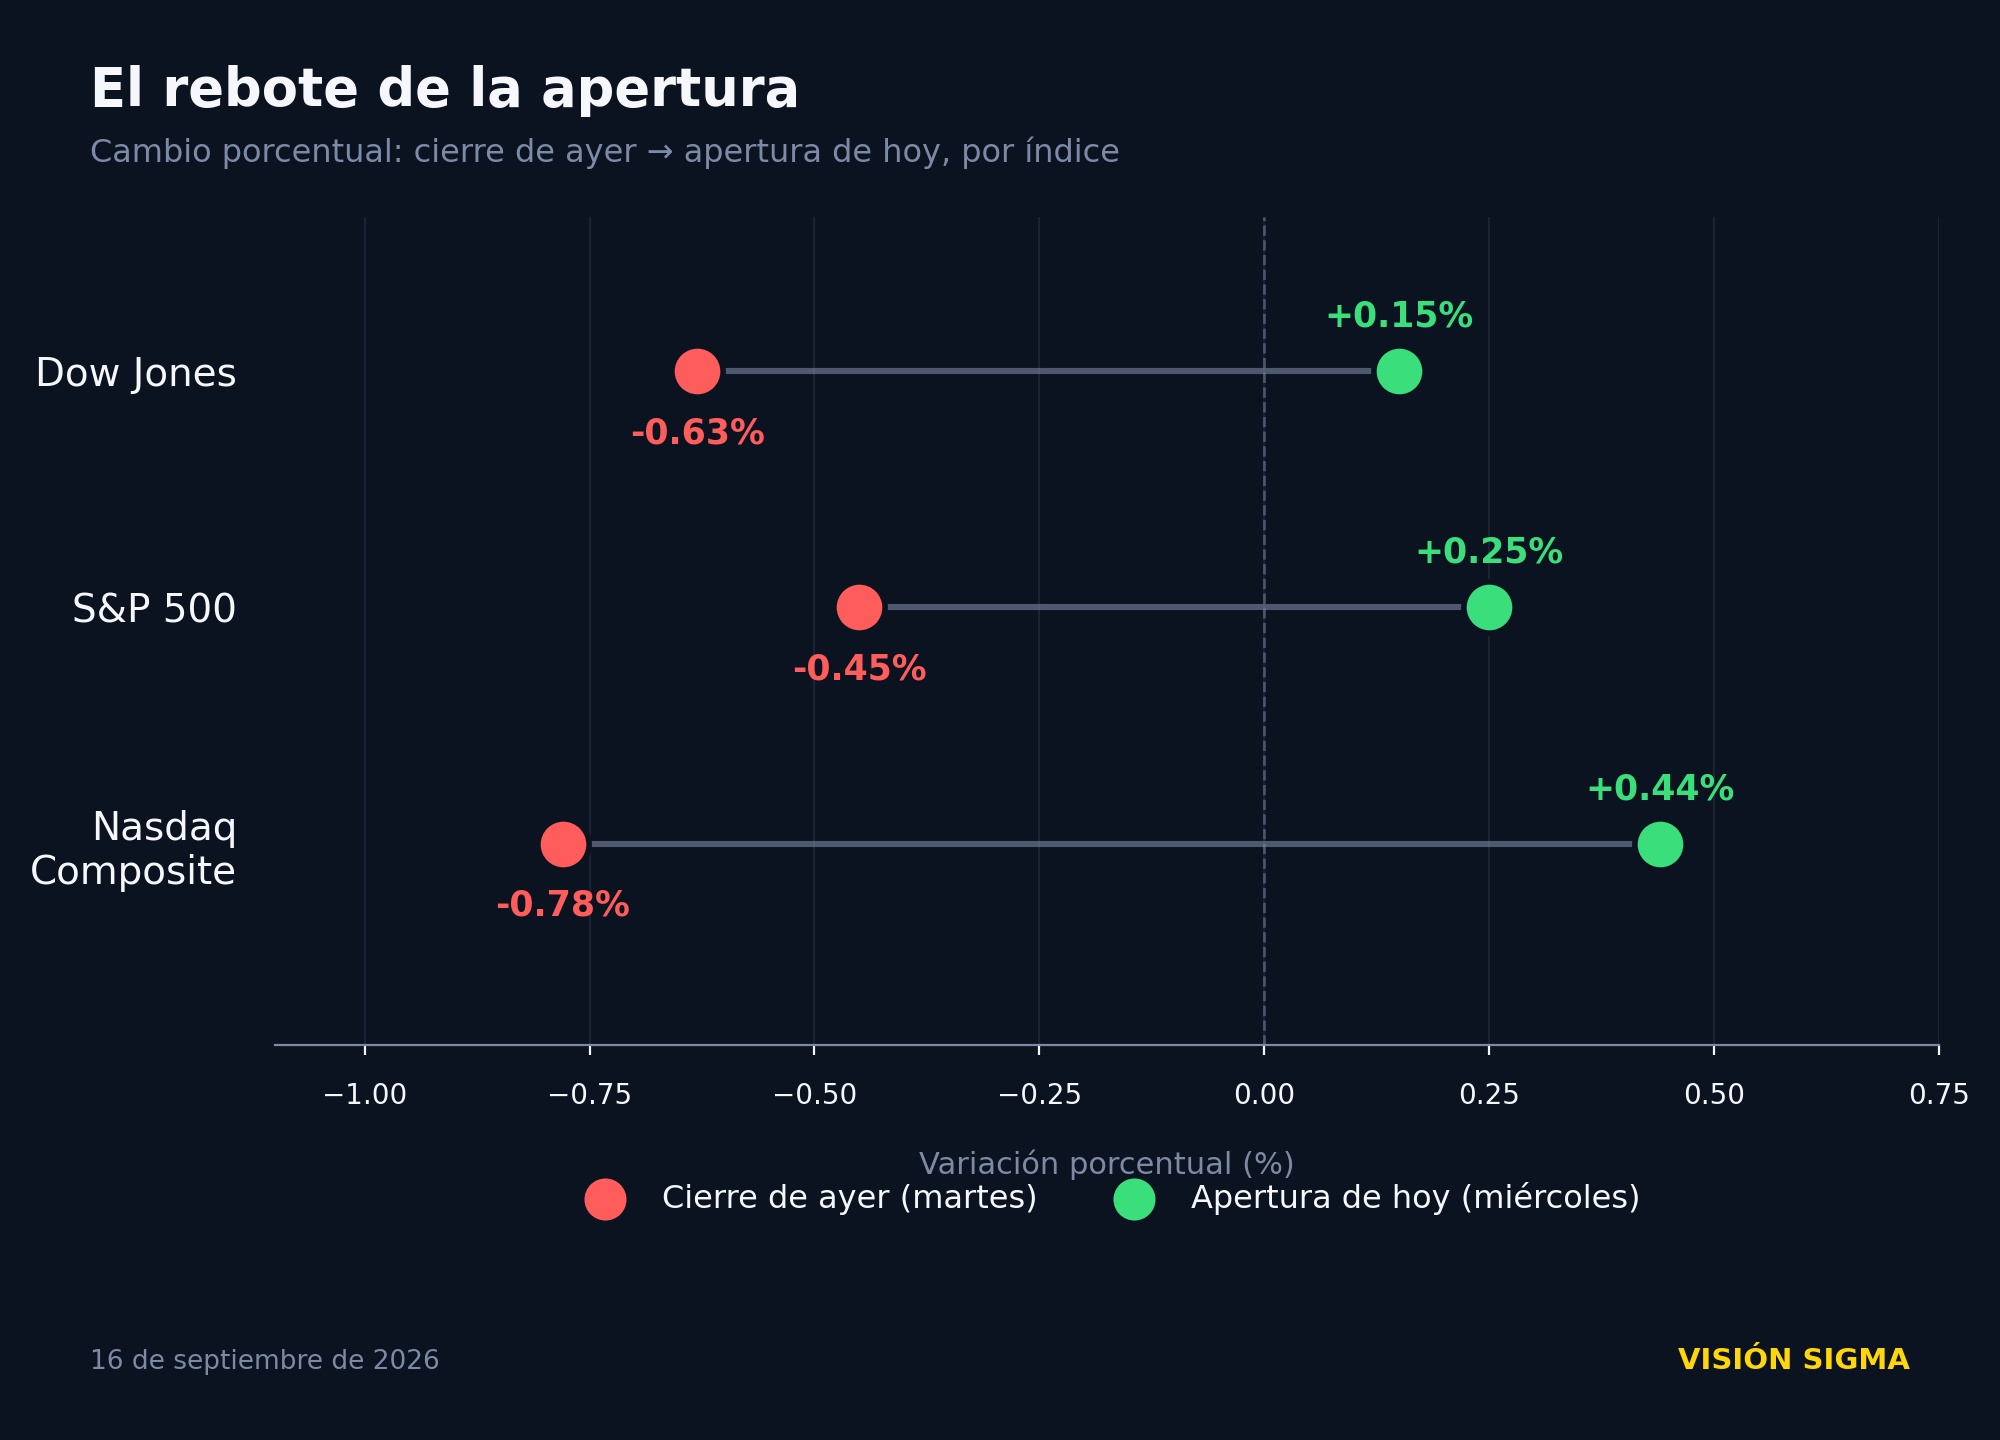
Wall Street cerró ayer martes su sexta sesión en rojo de las últimas siete: el Dow Jones terminó en 52.093,11 puntos (-0,63%), el S&P 500 en 7.585,73 puntos (-0,45%) y el Nasdaq Composite en 25.981,57 puntos (-0,78%), su nivel más bajo en más de un mes. El rendimiento del bono del Tesoro a 10 años tocó 5,04% en la jornada, su nivel más alto desde 2007, un imán que sigue drenando capital de las acciones de crecimiento hacia la renta fija.
Hoy, en las primeras operaciones, el ánimo cambia de signo: el Dow avanza cerca de 0,15% (en torno a 52.170 puntos), el S&P 500 sube 0,25% (cerca de 7.605 puntos) y el Nasdaq gana 0,44% (alrededor de 26.095 puntos). El Russell 2000, el índice de las empresas pequeñas, se desmarca y retrocede cerca de 0,8%, una divergencia que conviene vigilar. El VIX, el llamado "índice del miedo" que mide la volatilidad esperada, se mantiene contenido en la zona de 17 puntos, lejos de niveles de estrés.
🤖 El titán que quiere valer más que casi cualquier empresa del mundo
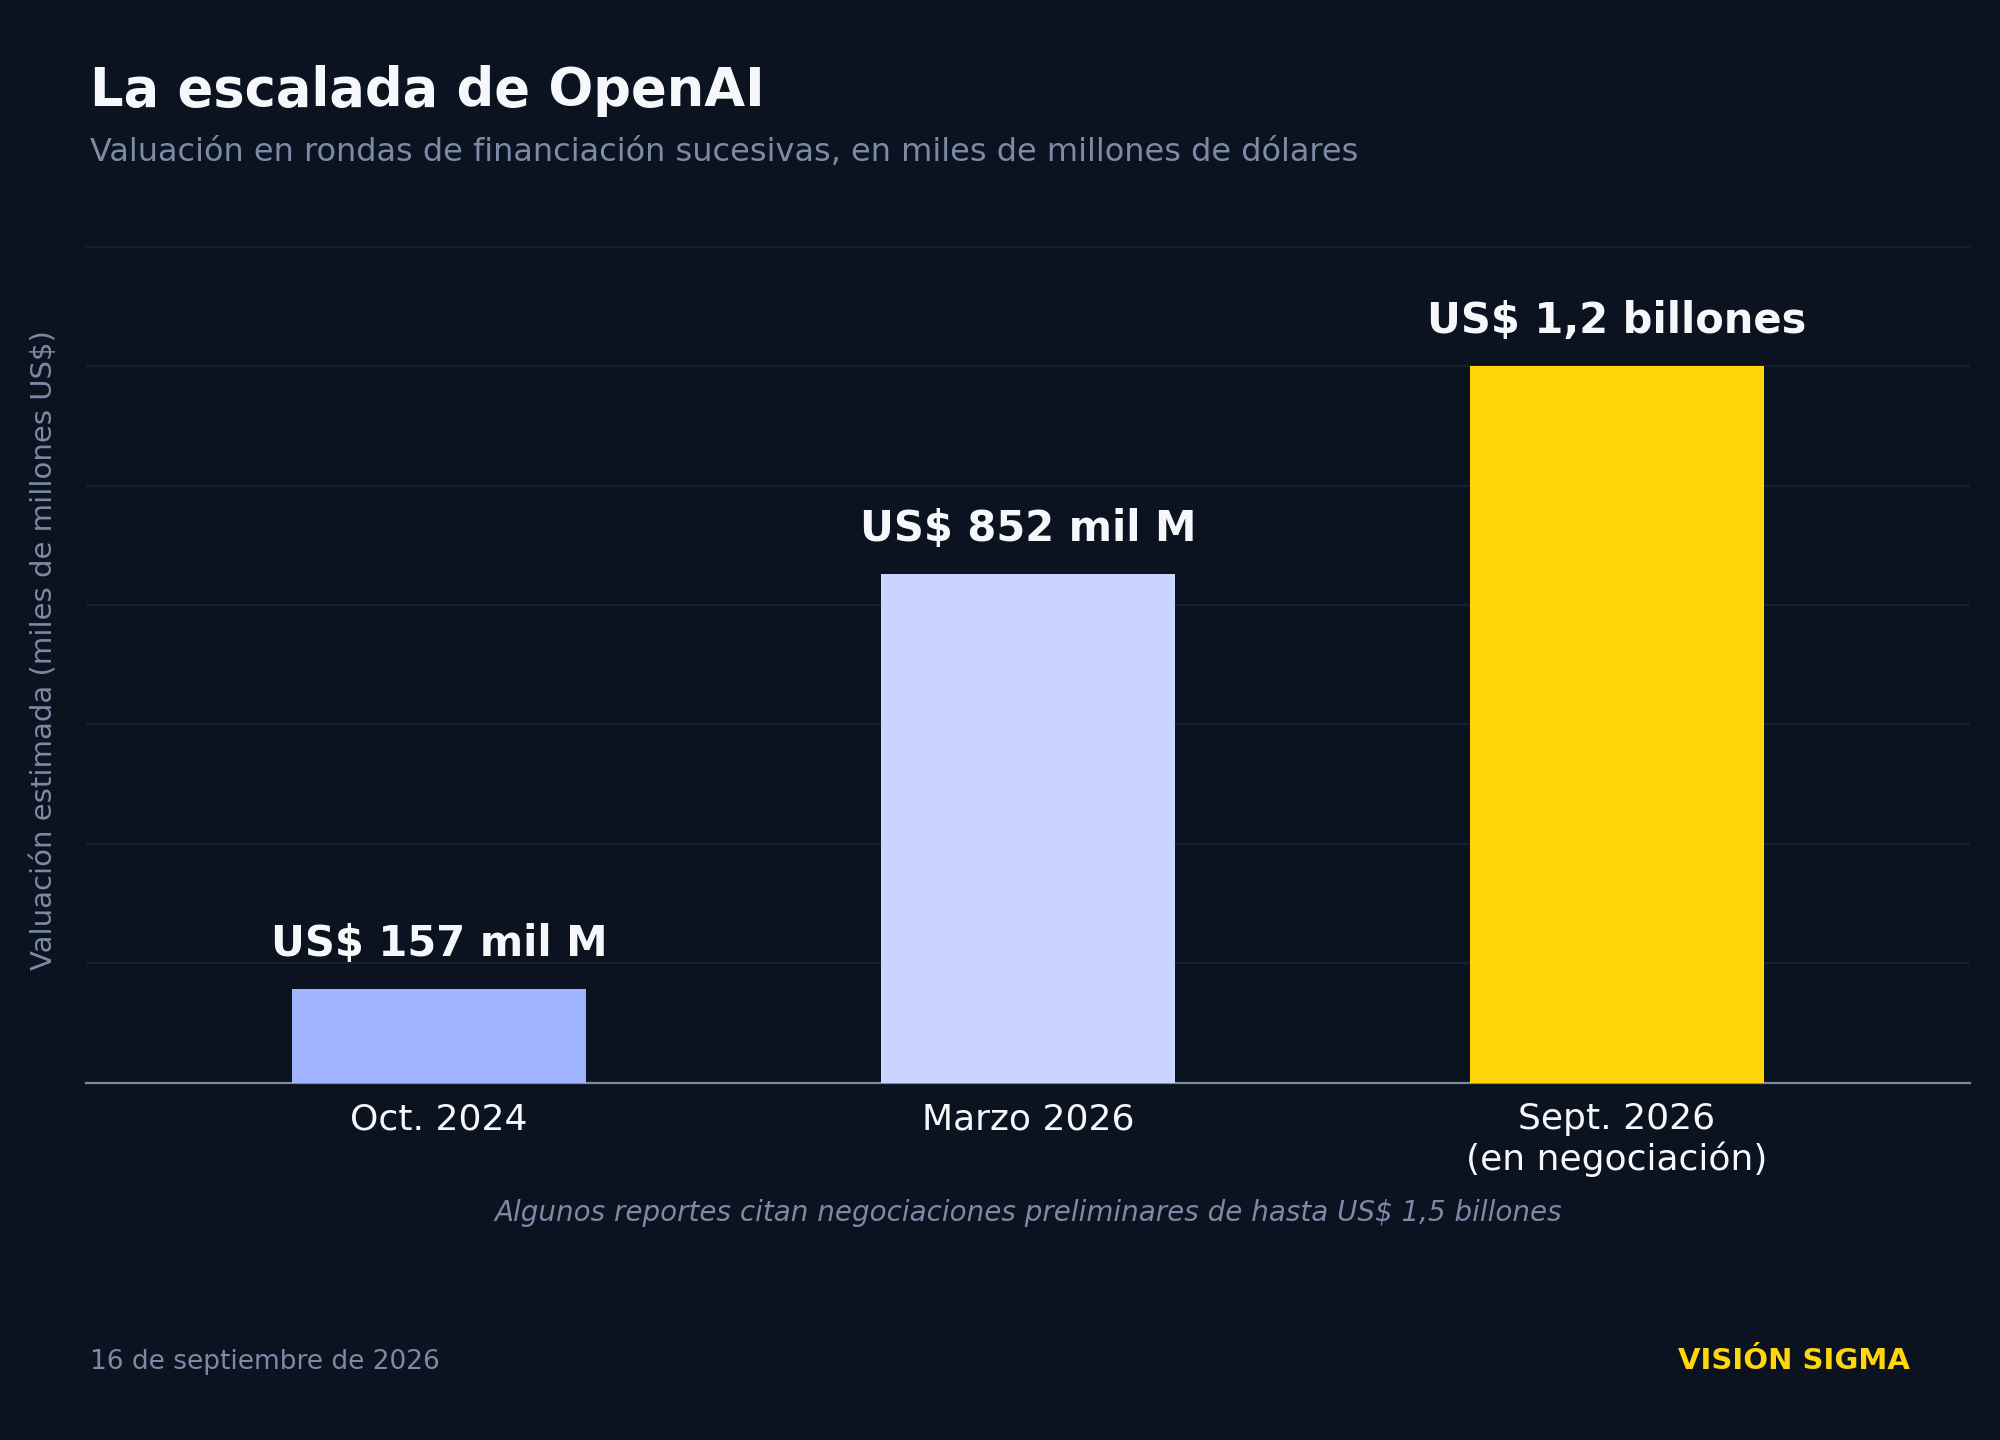
OpenAI está en conversaciones preliminares para una nueva ronda de financiación que la valoraría en más de US$1,2 billones —frente a los US$852.000 millones de su ronda de marzo, que incluyó US$122.000 millones en capital comprometido—. Algunos reportes elevan la cifra en negociación hasta US$1,5 billones. En paralelo, Sam Altman descartó una salida a bolsa este año, alegando que antes deben resolverse preocupaciones sobre seguridad en inteligencia artificial. El dato competitivo: Anthropic reportaría estar preparando su propia salida a bolsa tan pronto como mediados de octubre.
Este tipo de rondas privadas, sin cotización pública diaria, funciona como un termómetro de cuánto capital de riesgo sigue apostando por la infraestructura de IA —y eleva la vara de valuación para todo el ecosistema, desde proveedores de nube hasta fabricantes de chips.
💾 La carrera por fabricar chips en casa
Intel sube 3,84% y SK Hynix 3,36% en la premarket tras un reporte de Reuters sobre conversaciones para fabricar chips de memoria (RAM) en Estados Unidos por primera vez. Se manejan dos escenarios: que SK Hynix arriende espacio en la planta que Intel construye en Ohio, o una empresa conjunta que podría incluir a proveedores de nube. SK Hynix salió a matizar que "está explorando opciones" pero que nada está finalizado. El trasfondo es la política de incentivos arancelarios de la administración Trump para atraer manufactura de semiconductores al país; SK Hynix ya construye una planta de empaquetado avanzado de US$3.800 millones en Indiana, con producción prevista para 2029.
En el mismo sector tecnológico, Dell Technologies sube 2,45% ante expectativas de que sea incluida en el índice S&P 100, lo que obligaría a fondos indexados a comprar la acción.
🚛 El otro Wall Street: el diésel golpea al transporte de carga
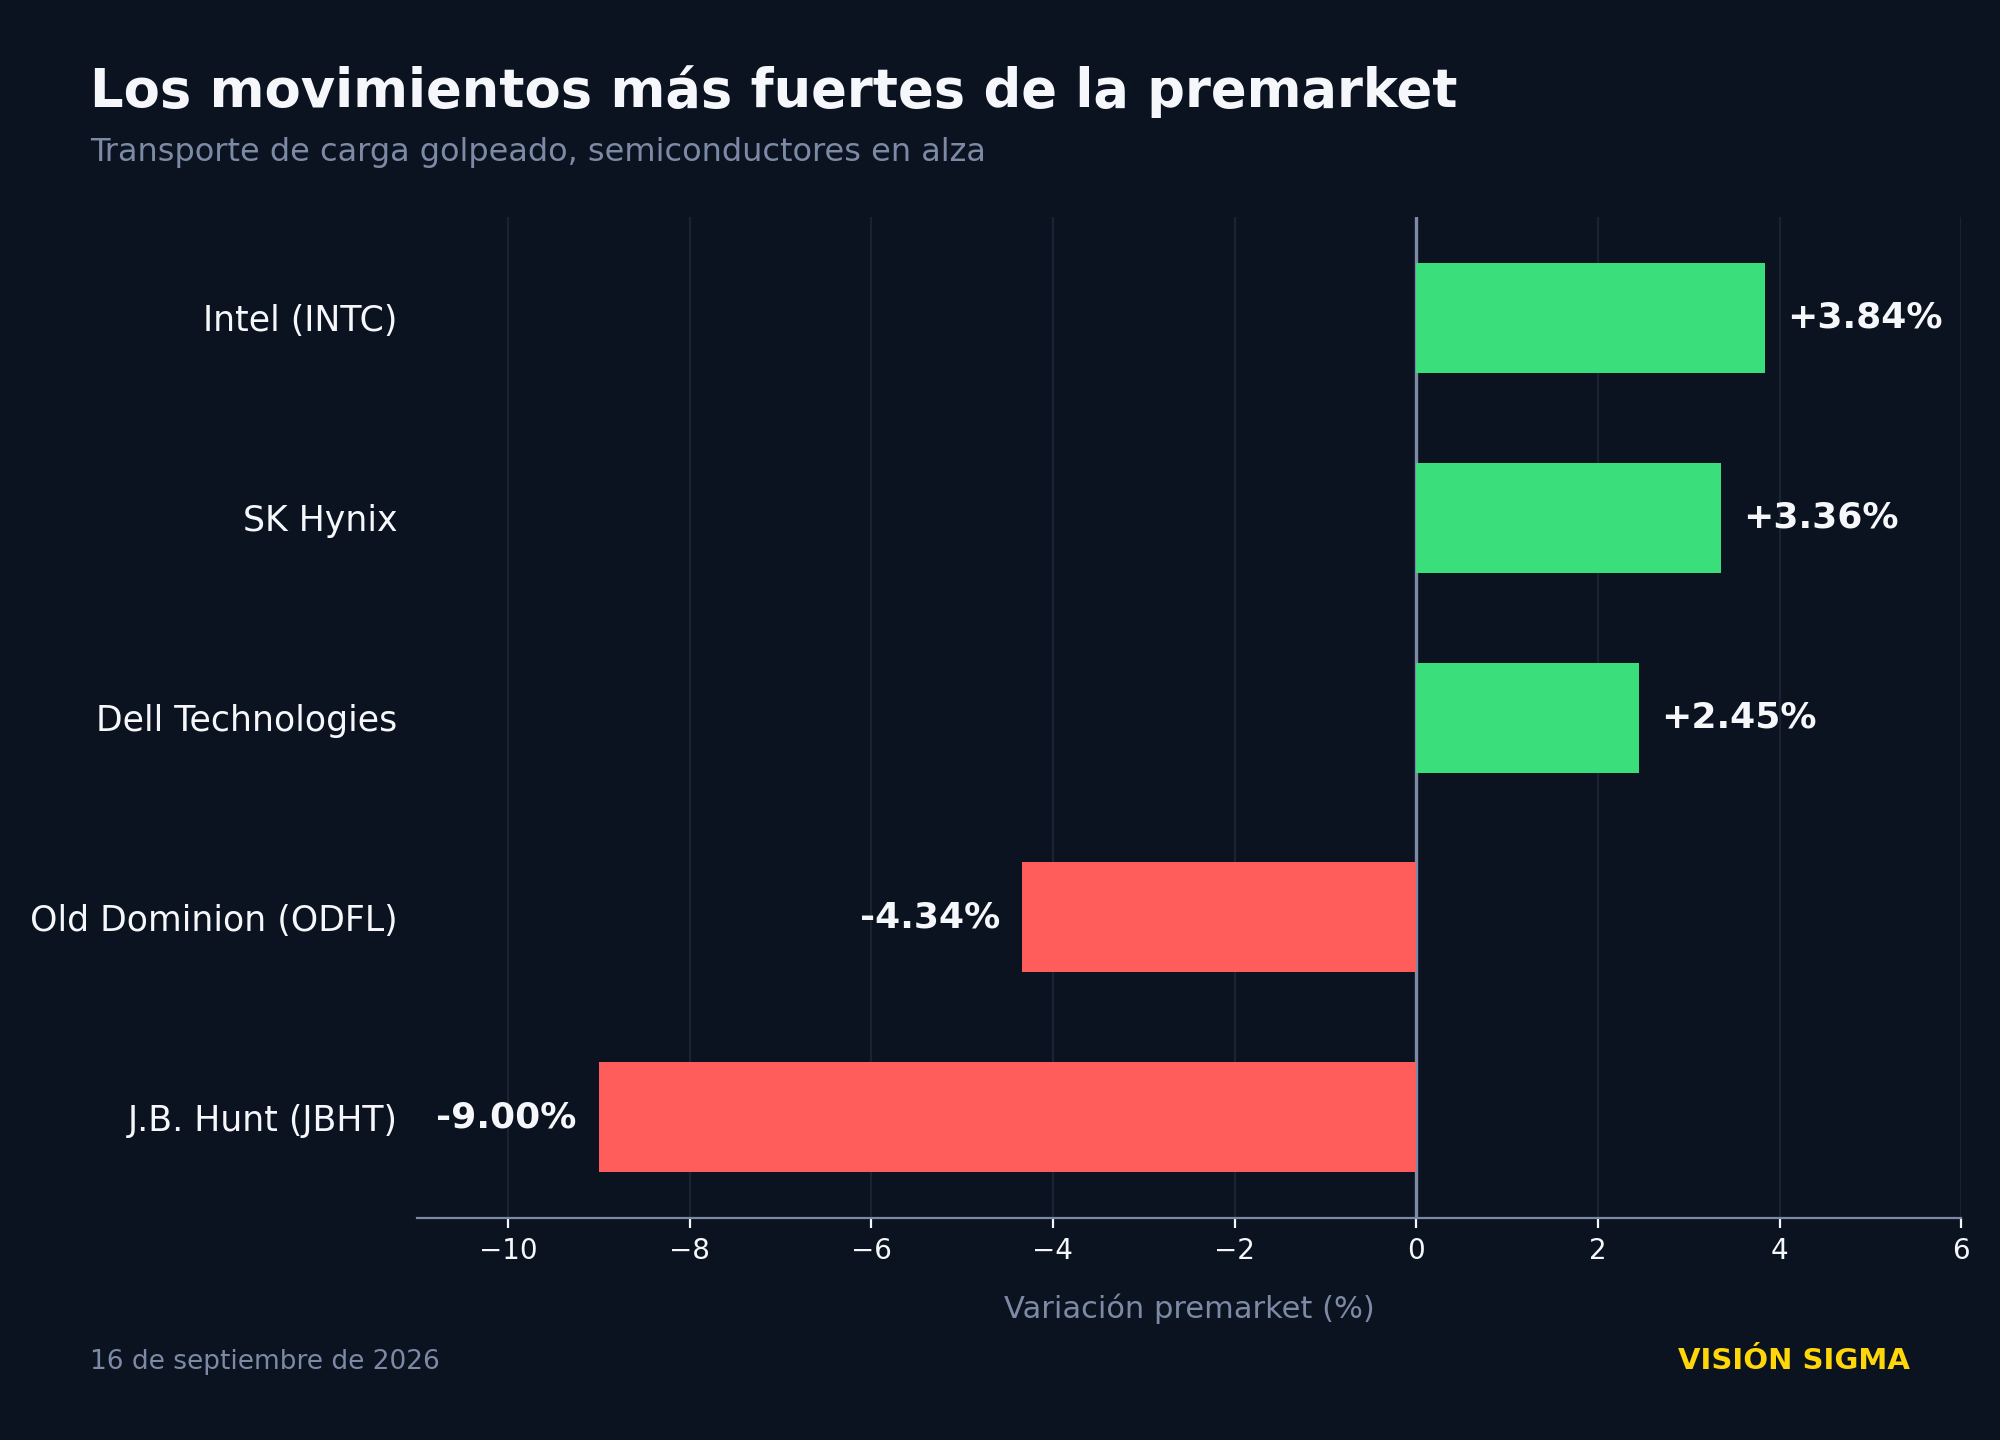
No todo es euforia de inteligencia artificial. J.B. Hunt se hunde hasta 9% en la premarket —algunos reportes marcan caídas de hasta 11%-12% intradía— después de advertir, en una conferencia de Morgan Stanley, que sus ganancias del tercer trimestre caerán entre 5% y 10% frente al segundo. Lo inusual es que la compañía no suele dar actualizaciones a mitad de trimestre; lo hizo ahora por el peso de los mayores costos de combustible y los recargos asociados. El analista de Barclays Brandon Oglenski subrayó la paradoja: la propia J.B. Hunt reconoce que la demanda de fletes está mejorando, pero los costos se están comiendo esa mejora. Old Dominion Freight cae 4,34%.
El sector del transporte de carga funciona como termómetro adelantado de la economía real, por lo que este tipo de alertas suele leerse más allá de la acción individual.
🏛️ La Fed decide hoy: lo que trae Kevin Warsh sobre la mesa
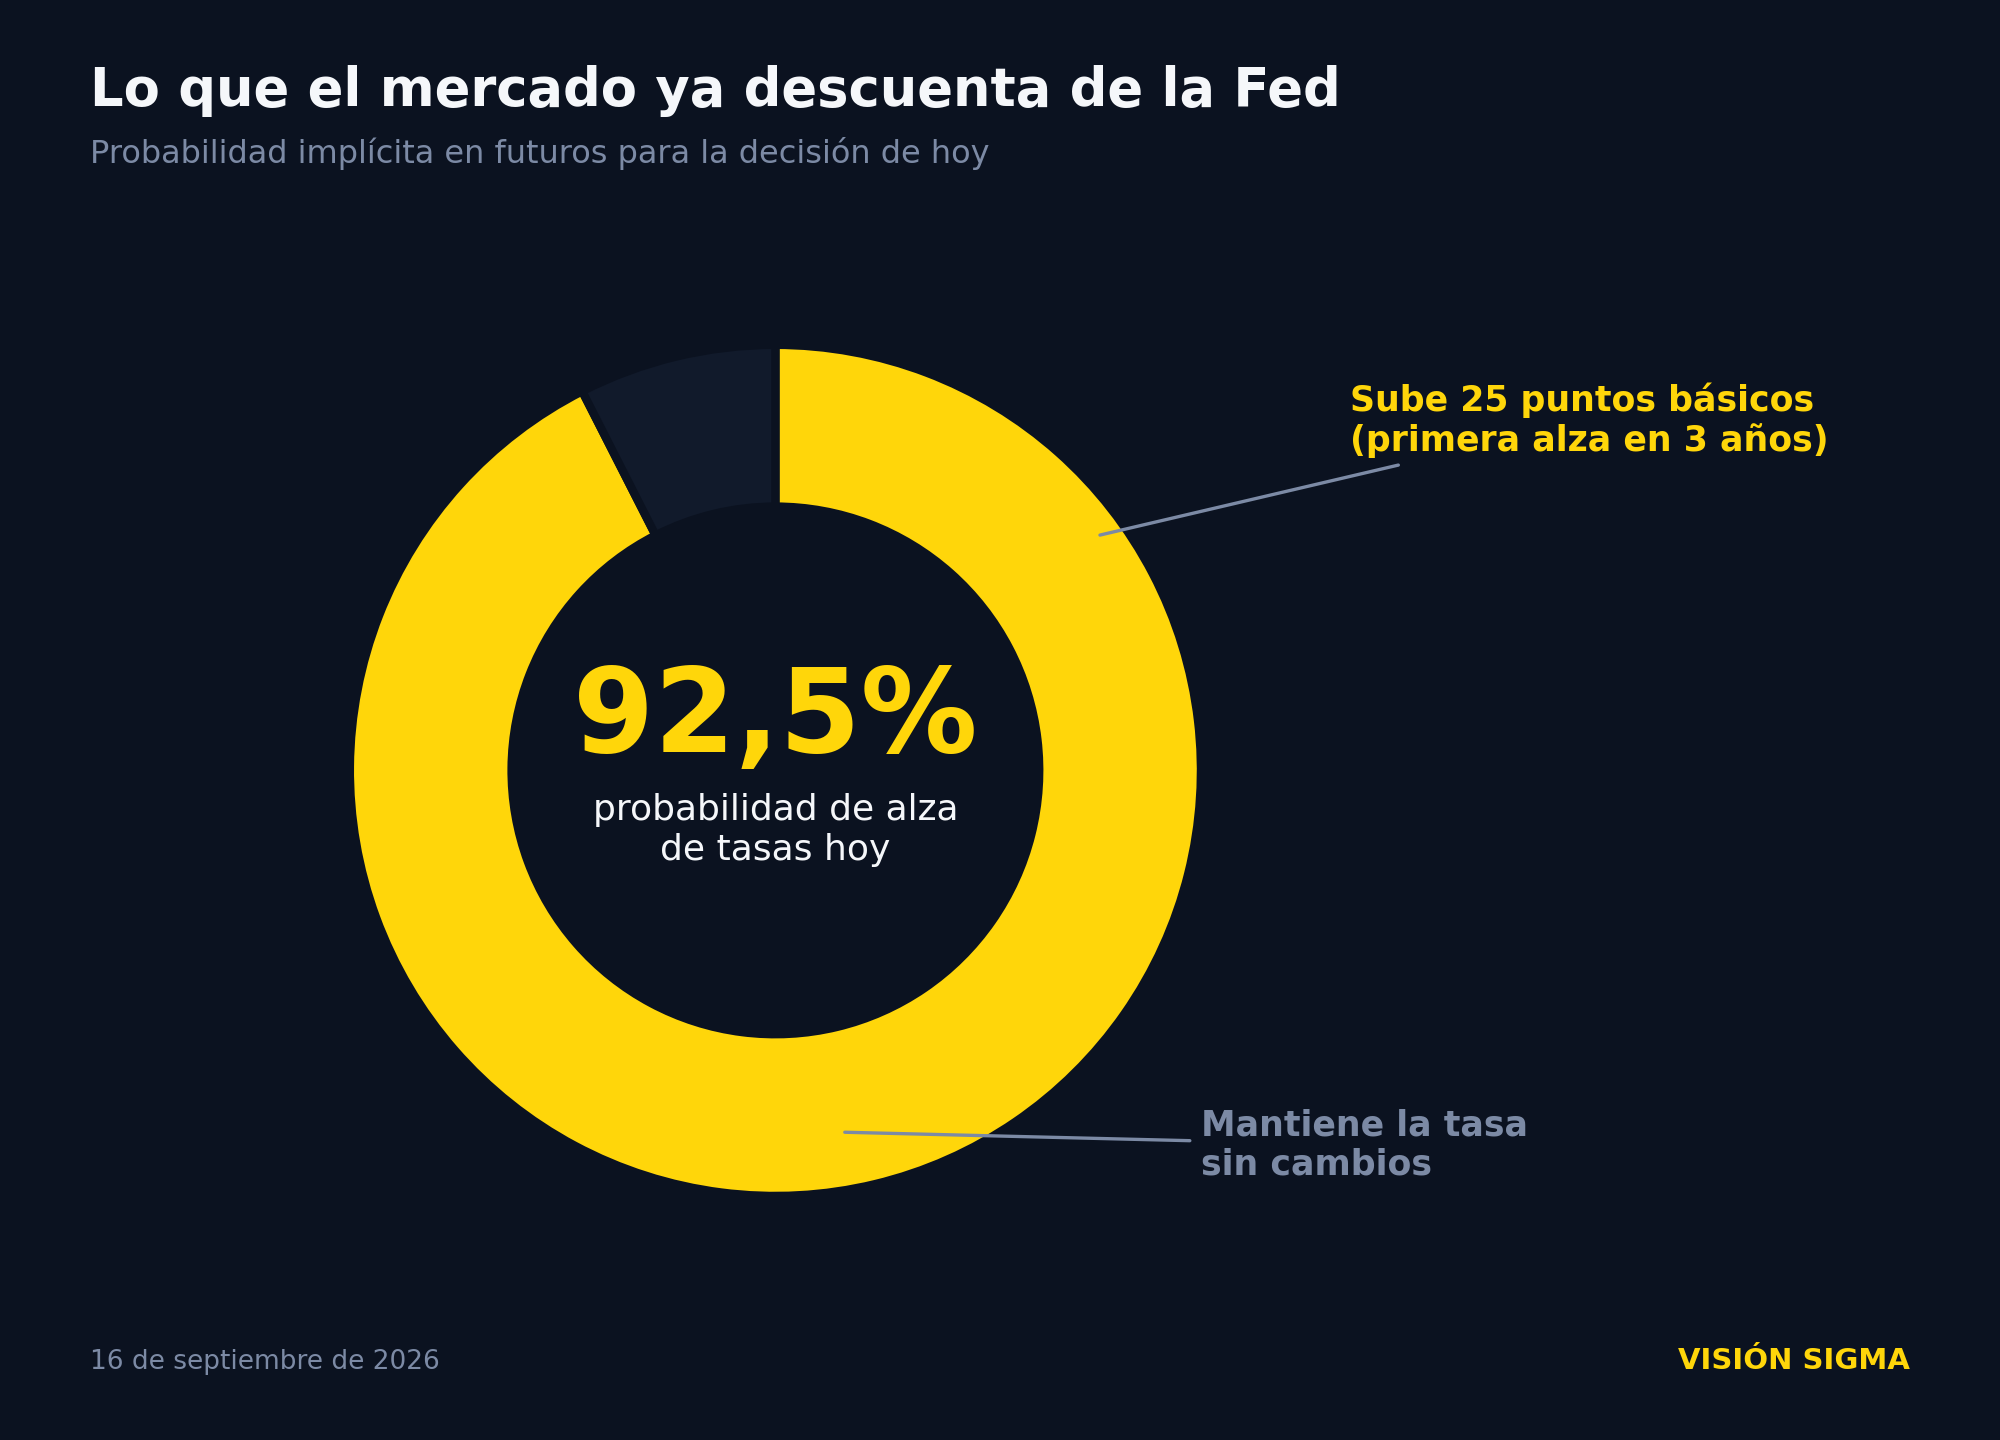
El comité de mercado abierto de la Reserva Federal (FOMC, el grupo que fija la tasa de interés de referencia en EE. UU.) anuncia hoy su decisión, con los futuros de tasas descontando una probabilidad de 92,5% de una subida de 25 puntos básicos. De confirmarse, sería la primera alza de tasas en tres años, un giro frente al ciclo reciente de recortes y pausas.
El presidente de la Fed, Kevin Warsh, enfrentará preguntas sobre hasta dónde podrían llegar las tasas en medio de las presiones inflacionarias que ya empujaron el petróleo (WTI cerca de US$104 por barril hoy, tras tocar US$105,70 ayer) y el oro (US$4.388,80 la onza, +1,29%) a terreno más alto.
El bitcoin cotiza en US$75.716, con una caída de 1,13%, todavía bajo presión después de que el Senado no lograra avanzar el proyecto de ley cripto conocido como Clarity Act.
🔎 Qué deben tener en cuenta los inversionistas
- La divergencia entre el Russell 2000 y las grandes tecnológicas es la señal a vigilar hoy: una subida de tasas encarece primero el financiamiento de las empresas pequeñas y más apalancadas, no el de los gigantes de IA con caja propia.
- La alerta de J.B. Hunt es un caso de manual —márgenes comprimidos por costos operativos incluso con demanda sana— que vale la pena monitorear en otros nombres de logística y transporte antes de que se generalice.
- Una ronda de OpenAI a US$1,2 billones eleva el listón de valuación para todo el ecosistema de IA, público y privado, y puede reavivar tanto el apetito por la infraestructura tecnológica como el debate sobre una posible burbuja de valuaciones.
- La decisión de la Fed esta tarde es el verdadero catalizador del día: los movimientos de la mañana podrían revertirse por completo según el tono de Kevin Warsh, así que conviene evitar apuestas direccionales agresivas antes de esa hora.
Impactos por clase de activo:
En renta variable, los ganadores de hoy son los semiconductores y los nombres ligados a infraestructura de IA, mientras el transporte de carga y las small caps cargan el lado negativo.
En renta fija, un rendimiento a 10 años cerca de 5% —el más alto desde 2007— sigue presionando a las acciones de crecimiento y al costo de financiamiento corporativo.
El dólar tendería a fortalecerse si la Fed confirma el alza, por el mayor diferencial de tasas. El oro y la plata ya se anticipan con subidas como cobertura inflacionaria, mientras el petróleo cede terreno tras el rally de ayer. El bitcoin y las acciones ligadas a cripto siguen golpeadas por la combinación de tasas más altas —que encarecen sostener activos sin rendimiento— y el tropiezo regulatorio de la Clarity Act en el Senado.
En el corto plazo, la volatilidad del día se concentrará en la reacción de esta tarde a la Fed; en el plano estructural, la carrera por fabricar chips de memoria en suelo estadounidense y la escalada de valuaciones en IA privada son tendencias que trascienden la jornada y seguirán moviendo cadenas de suministro y flujos de capital de riesgo durante los próximos años.
✍️ Visión Sigma
Hoy Wall Street corre, en simultáneo, tres carreras que rara vez comparten el mismo día: la del capital privado que sigue apostando billones de dólares a la inteligencia artificial sin pedir un solo trimestre de resultados públicos; la de la economía real, donde una transportista tan establecida como J.B.
Hunt admite que ni siquiera una demanda saludable alcanza para compensar el costo del diésel; y la de un banco central que, después de años recortando tasas, se prepara para subirlas por primera vez desde hace tres años. Ninguna de las tres se explica bien sin las otras dos.
Esa es, quizás, la lectura más útil para hoy: no existe un único "mercado" al que ponerle una etiqueta de optimista o pesimista. Hay un segmento —IA, semiconductores, infraestructura— que sigue operando bajo una lógica casi de abundancia de capital, y otro —logística, consumo cíclico, empresas pequeñas— que ya siente el costo real de un entorno de tasas altas y energía cara.
La decisión de la Fed esta tarde no va a resolver esa bifurcación; lo más probable es que la profundice, premiando aún más a quienes tienen caja y poder de fijación de precios, y presionando a quienes no. Para el inversionista, la disciplina de hoy pasa menos por adivinar el titular de la tarde y más por saber en cuál de esas dos economías está realmente posicionado su portafolio.