🔑 Tres puntos clave...
- Oracle, Adobe, Copart y RH publicaron resultados trimestrales que superaron expectativas la semana pasada, pero sus acciones cerraron el lunes con caídas de entre 2% y más de 5%: la euforia inicial se revirtió por completo en cuestión de días.
- Los semiconductores, golpeados el lunes por el llamado de las principales compañías de IA a moderar el ritmo de desarrollo de la tecnología, suben hoy en las primeras operaciones de la jornada, con Intel, Sandisk y Marvell a la cabeza y una mejora de calificación que impulsa a AMD.
- La Reserva Federal inicia hoy su reunión de política monetaria de dos días con el rendimiento del bono del Tesoro a 10 años rondando el umbral psicológico del 5%, mientras bitcoin y el resto de las criptomonedas suben, ajenos a la cautela que domina a la renta variable ligada a la IA.
📉 La resaca de las ganancias
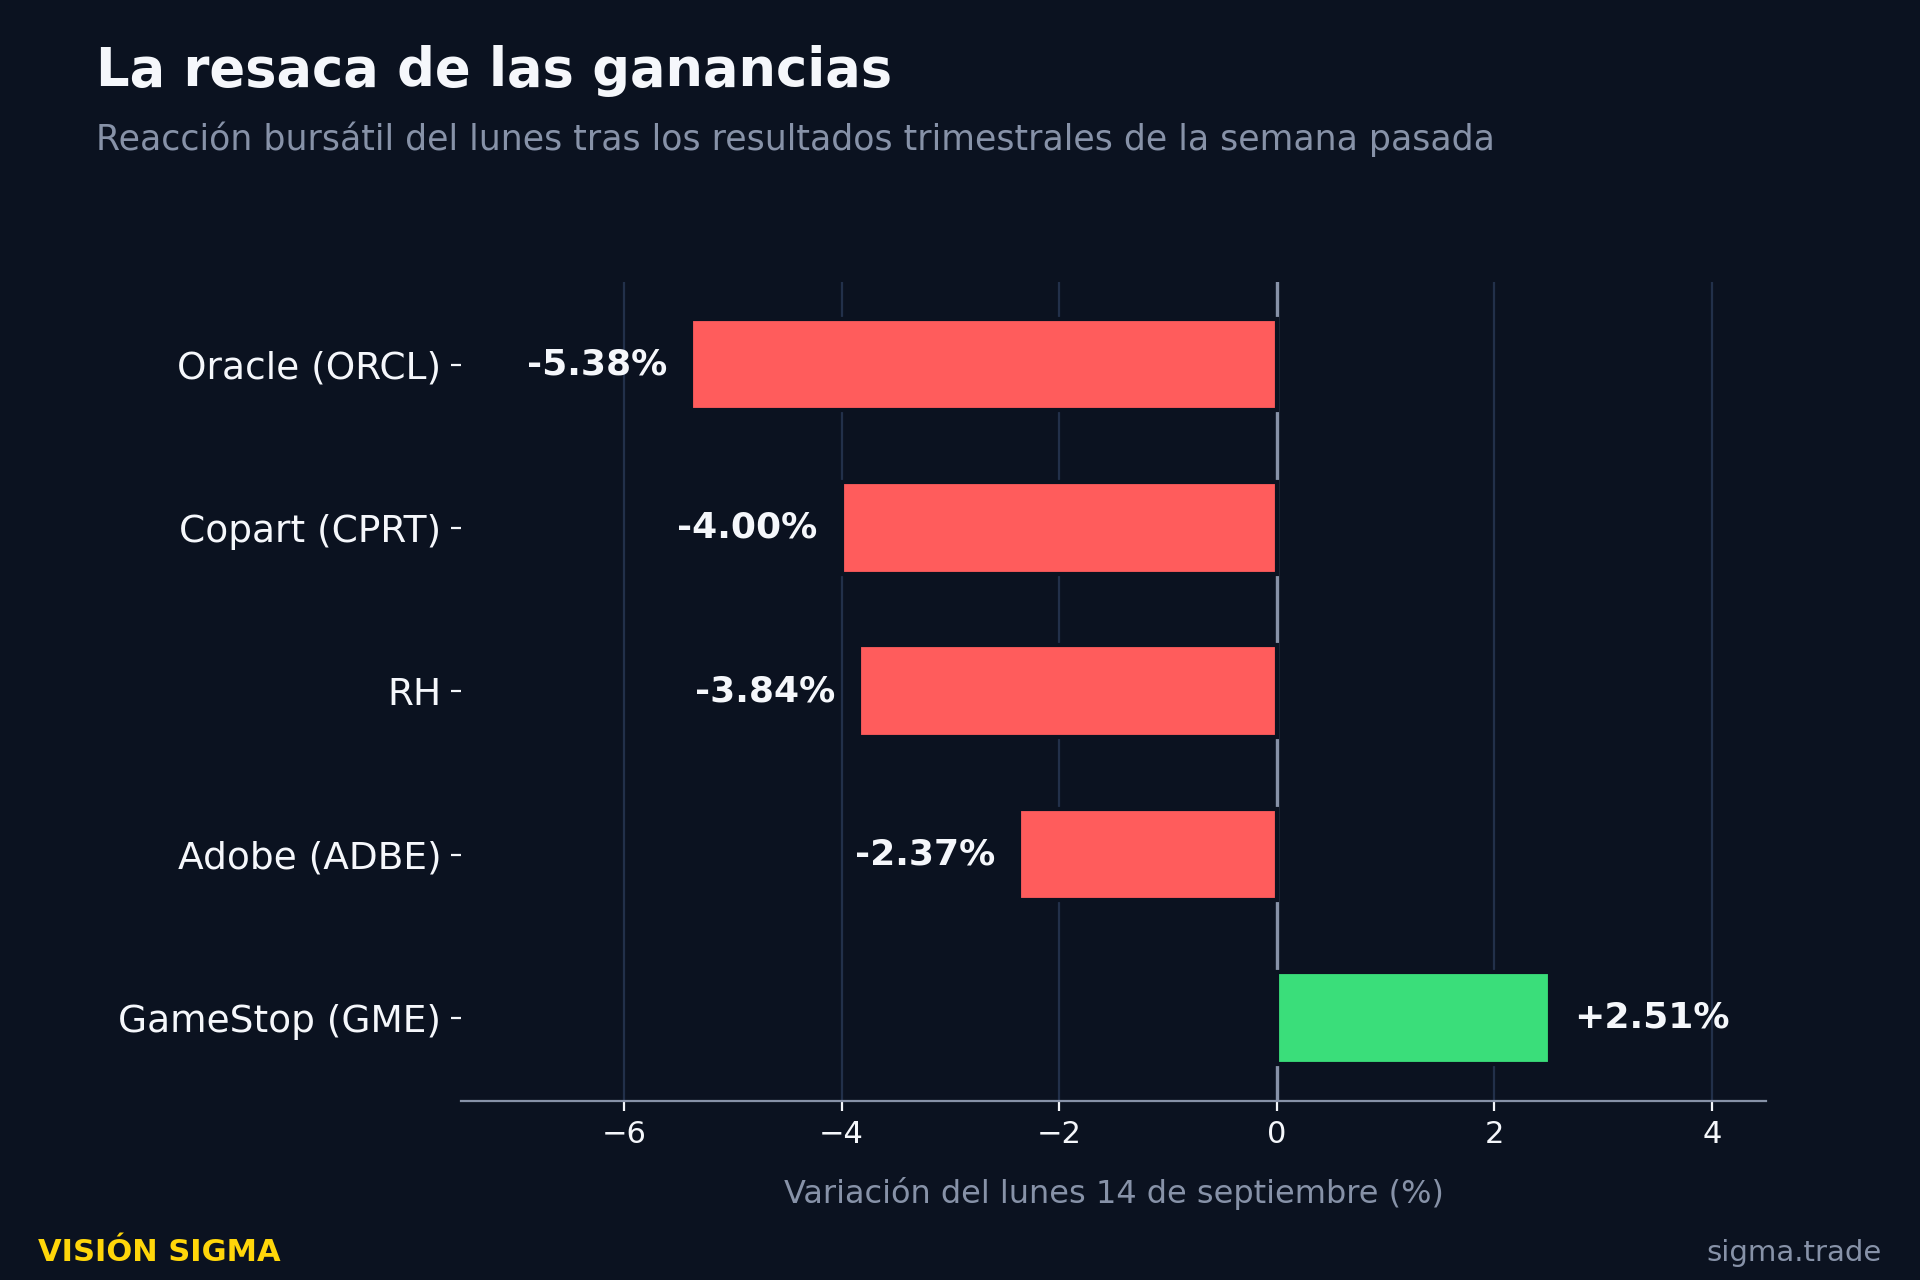
La semana pasada trajo algunos de los mejores reportes trimestrales de la temporada — y el mercado los recompensó apenas unas horas antes de darles la espalda. Oracle sorprendió con ingresos de su nube (cloud) de 11.600 millones de dólares, un salto de 62% interanual, y con su segmento de infraestructura creciendo 121% hasta 7.400 millones; la compañía además reveló 30.000 millones de dólares en nuevos contratos de nube ligados a IA y el despliegue de más de 300.000 procesadores gráficos (GPU, los chips especializados que entrenan modelos de IA) para sus clientes. La acción llegó a dispararse más de 7% en las operaciones previas a la apertura del viernes. Pero al cierre del lunes, Oracle cotizaba 5,38% abajo, borrando esas ganancias y algo más: el mercado decidió que ni siquiera un trimestre así justifica el múltiplo que ya paga por la historia de la IA.
El mismo guion se repitió con matices propios en otros nombres. Adobe superó estimados de ganancias (6,13 dólares por acción frente a 6,08 esperados) y elevó su proyección de ingresos para el año, pero cae 2,37% arrastrada por el temor a que la propia IA generativa erosione su negocio central de software creativo.
RH (antes Restoration Hardware) tuvo ingresos algo menores a lo previsto, aunque un beneficio fiscal de 55,1 millones de dólares por aranceles ayudó a que la ganancia por acción superara ampliamente lo esperado; aun así, retrocede 3,84%. Y Copart, la plataforma de subastas de vehículos, anunció una oferta de compra en efectivo por ACV Auctions a 10,50 dólares por acción — una prima de 45% sobre su cotización previa, por un total cercano a 1.900 millones de dólares —, lo que disparó a ACV más de 40% el viernes, pero Copart también terminó cediendo 4% el lunes.
La excepción fue GameStop, que subió 2,51% tras un trimestre que superó estimados y tras recordar al mercado que su balance ya no es el de una simple cadena de videojuegos: posee cerca de 43,4 millones de acciones de eBay, valoradas en unos 4.900 millones de dólares, y redujo su deuda a aproximadamente 2.800 millones.
🧠 Los chips, entre la pausa y el rebote
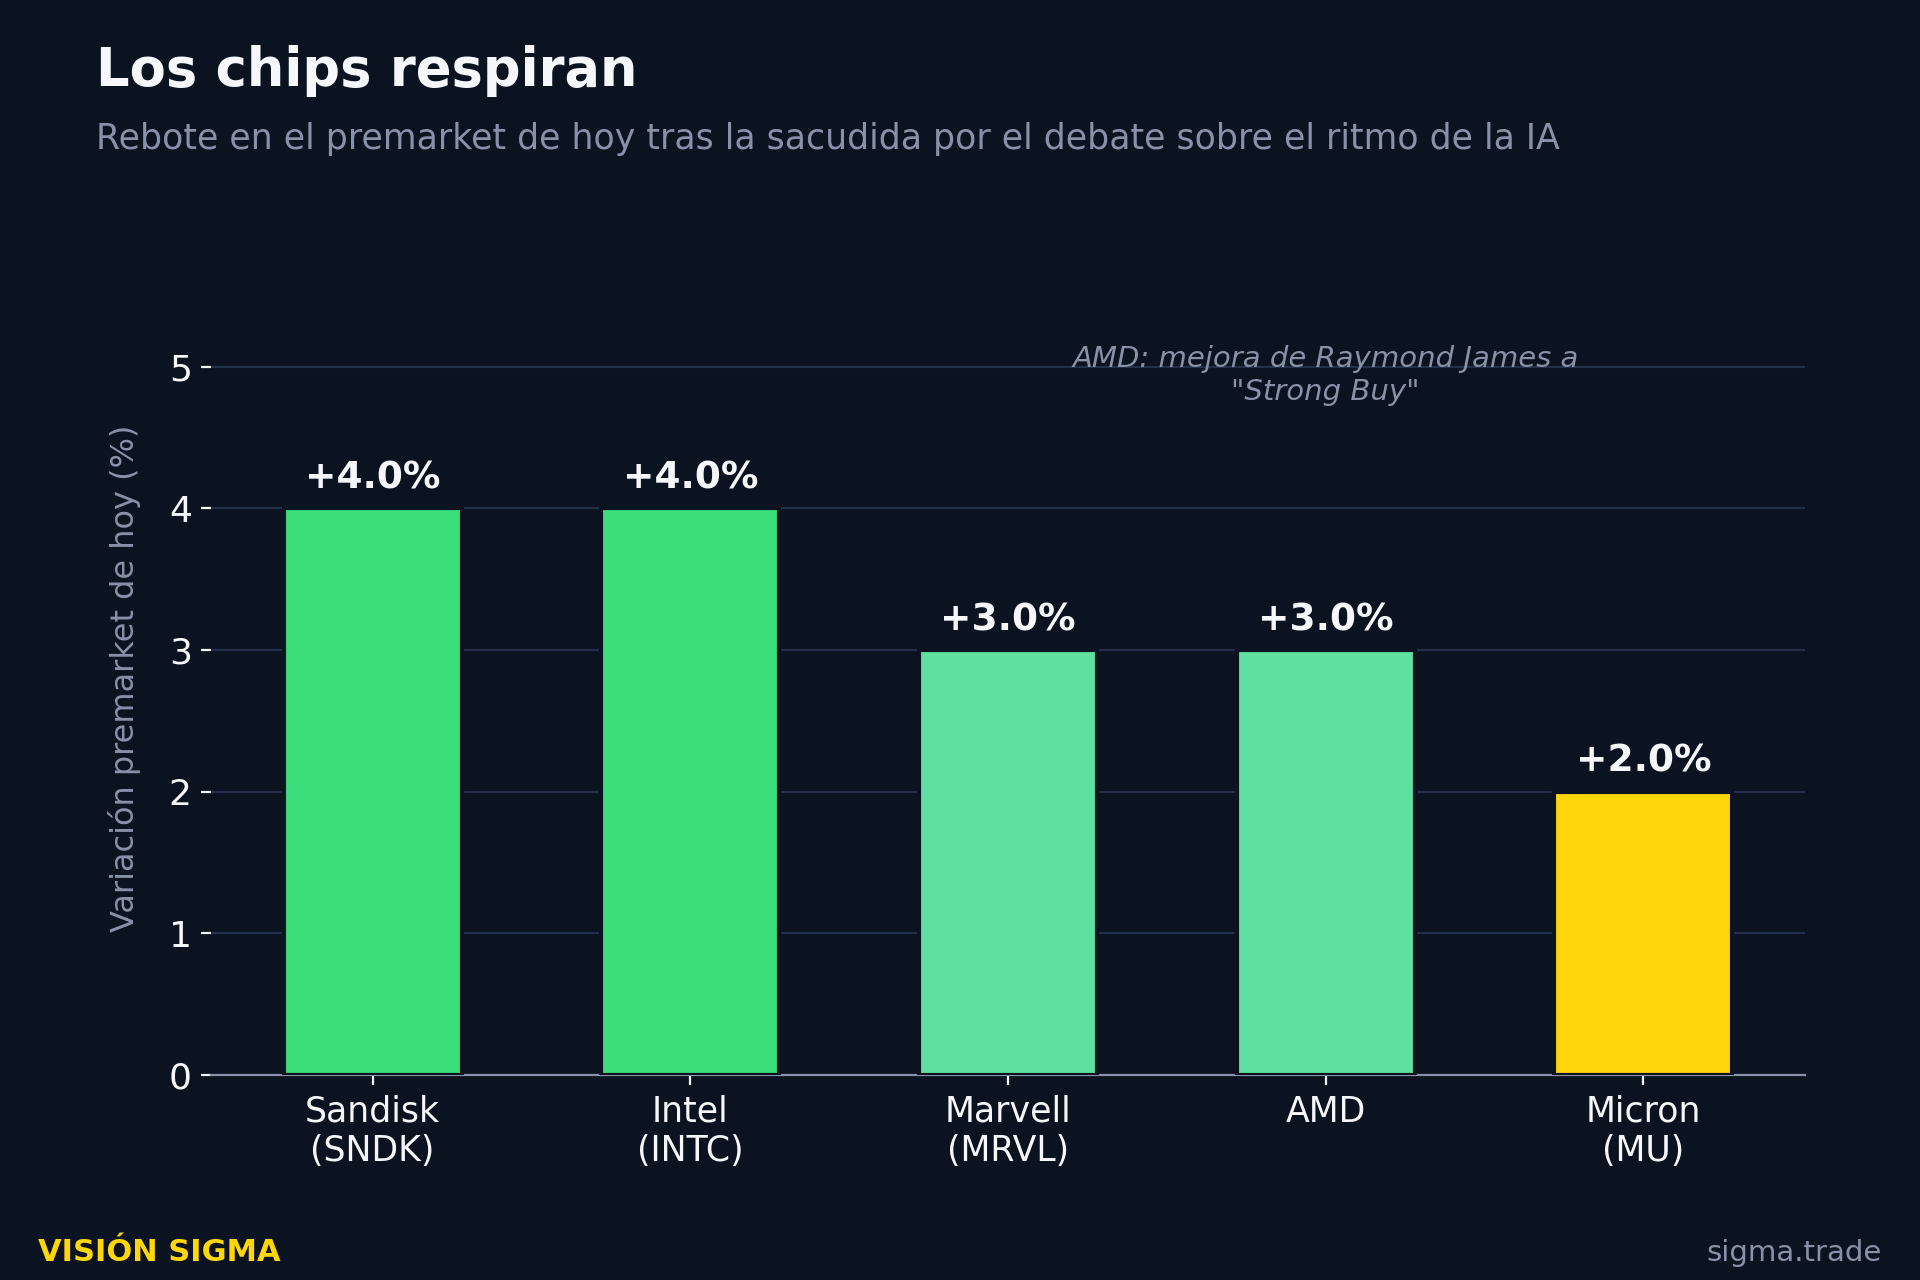
El lunes, los semiconductores fueron el epicentro de la aversión al riesgo después de que las principales firmas de inteligencia artificial pidieran públicamente moderar el ritmo de desarrollo de la tecnología para dar tiempo a evaluar sus riesgos — un mensaje que el mercado interpretó, al menos inicialmente, como una señal de que el gasto de capital (capex) en infraestructura de IA podría desacelerarse. Hoy el ánimo cambia: en las primeras operaciones de la jornada, Sandisk e Intel suben más de 4%, Marvell y AMD avanzan cerca de 3% y Micron gana más de 2%.
El impulso a AMD tiene un catalizador propio: la firma Raymond James elevó su calificación a "Strong Buy" (compra fuerte). La lectura de fondo es que se trata más de compradores aprovechando la caída y de un ajuste de posiciones que se habían sobrecalentado, que de una resolución real del debate sobre el ritmo de la IA — las propias compañías que lanzaron la advertencia insistieron en que "moderar el ritmo" no significa "detener" la inversión.
🏦 Tasas al límite: la Fed toca la puerta
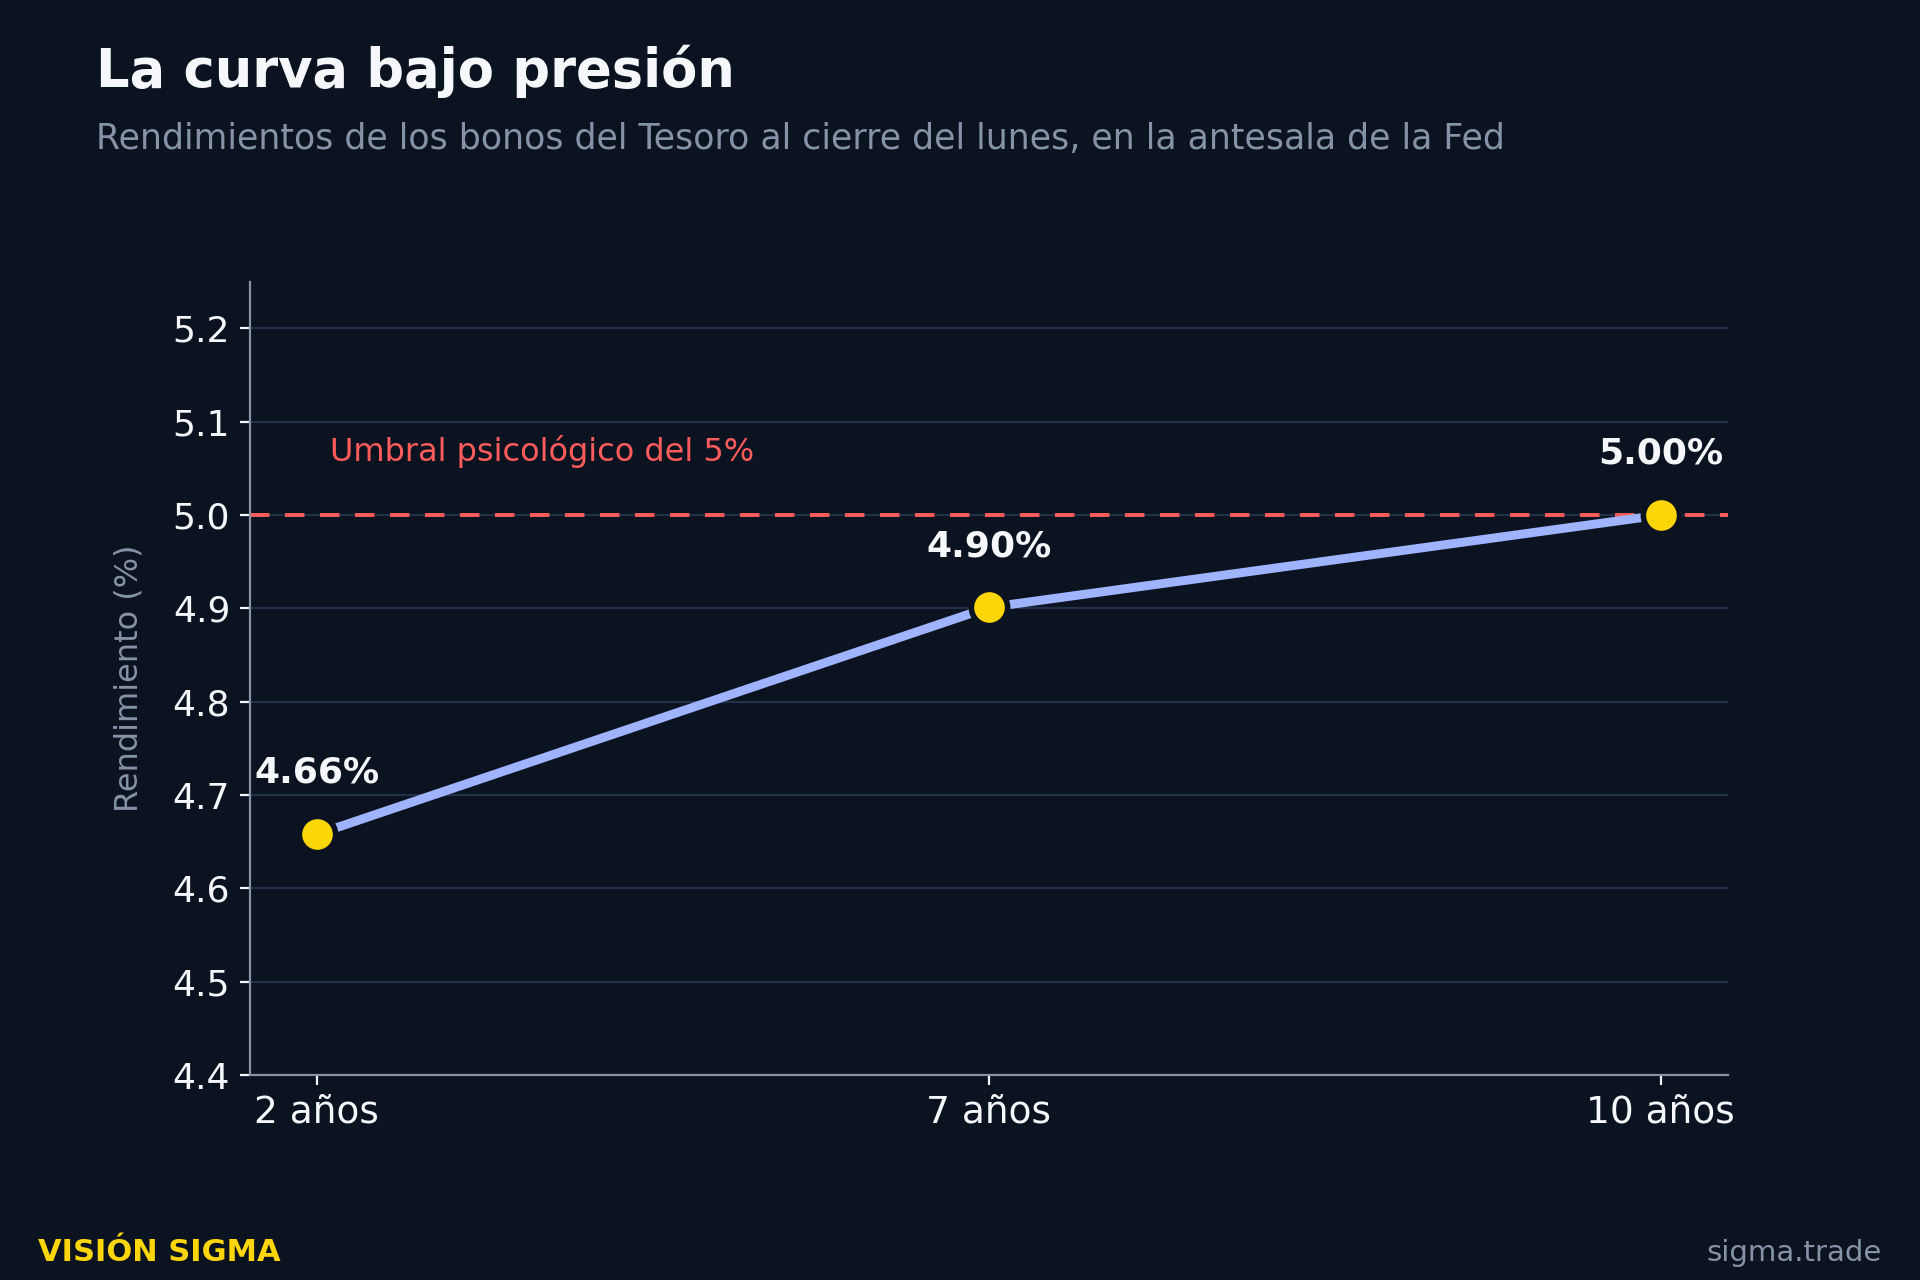
Como telón de fondo, el rendimiento del bono del Tesoro a 10 años —la referencia que fija el costo del crédito hipotecario y corporativo en Estados Unidos— tocó el umbral del 5% al cierre del lunes, con los plazos de 2 y 7 años también en máximos recientes, reflejo de un mercado que exige más rendimiento ante la incertidumbre sobre las próximas decisiones de tasas.
Precisamente hoy la Reserva Federal (Fed) inicia su reunión de política monetaria de dos días, con la decisión esperada mañana; el petróleo, por su parte, se mantiene elevado tras la escalada en Medio Oriente de los últimos días. Ninguno de estos dos frentes domina la jornada, pero ambos mantienen presionados a los activos de mayor riesgo.
🪙 Cripto se desmarca de la cautela tecnológica
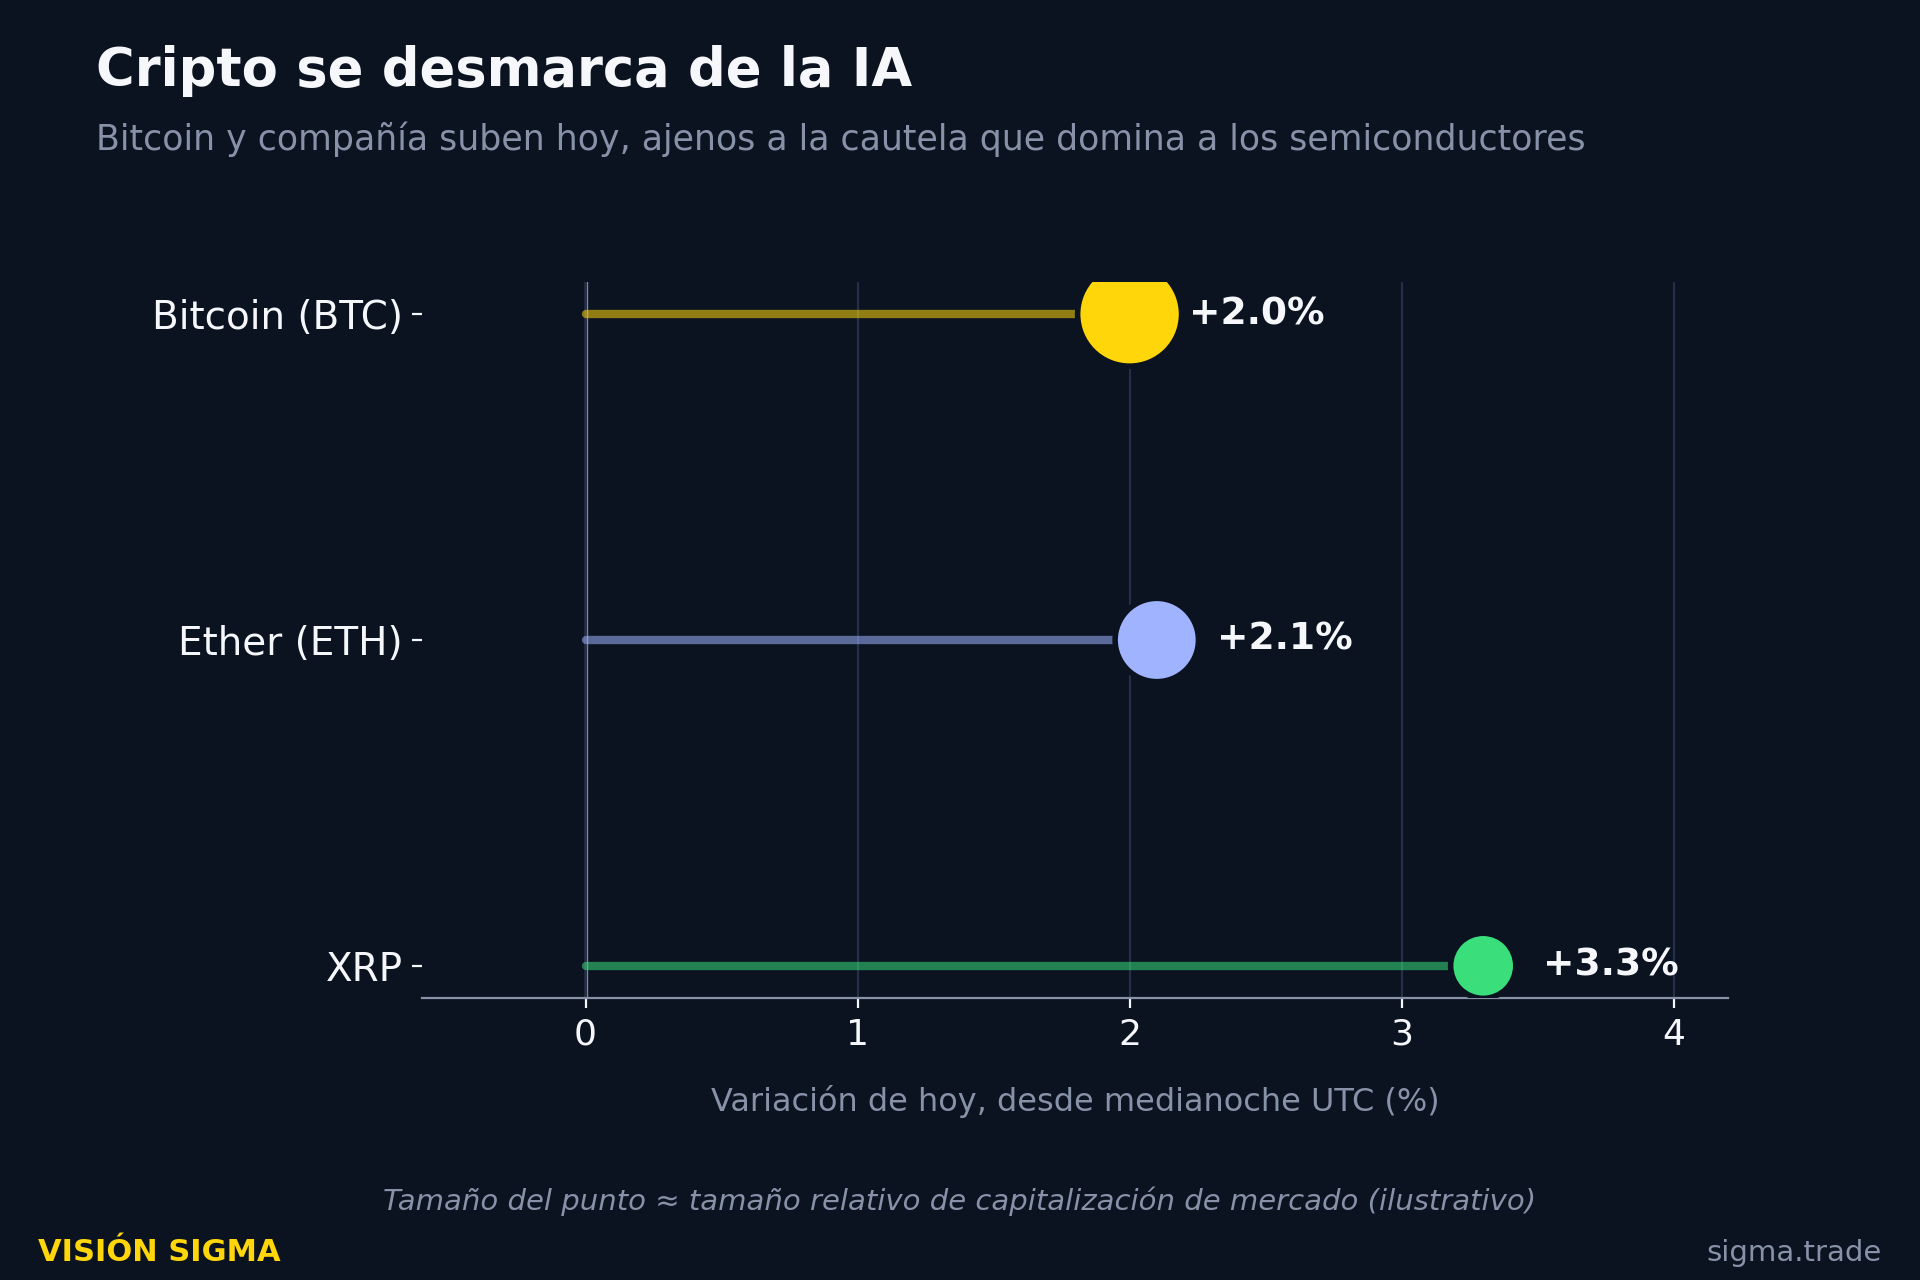
Mientras los semiconductores oscilan al vaivén del debate sobre la IA, las criptomonedas siguen un guion distinto.
Bitcoin sube cerca de 2% hoy, aunque todavía cotiza 4,8% por debajo de su máximo intramensual de 82.284 dólares alcanzado el 3 de septiembre. Ether avanza 2,1% y XRP lidera con un alza de 3,3%. La explicación no está en la IA sino en dos catalizadores propios: expectativas de que la Fed opte por mantener las tasas sin cambios en su decisión de mañana, y el avance en el Senado de una eventual votación sobre regulación cripto.
Es una señal de que, después de meses en que cripto y acciones de IA se movían como un mismo activo de riesgo, sus motores empiezan a desacoplarse.
🔎 Qué deben tener en cuenta los inversionistas
- El patrón de "vender la buena noticia" en Oracle y Adobe muestra que el mercado ya está pagando un múltiplo tan exigente por la narrativa de IA que ni siquiera superar ampliamente las expectativas alcanza; quienes buscan entrar en estos nombres podrían encontrar mejores puntos de entrada si la corrección continúa.
- El rebote de los chips de hoy luce más a cobertura de posiciones cortas y compra en la caída que a una señal de que el debate sobre el ritmo de la IA quedó resuelto — la volatilidad en semiconductores debería continuar hasta que haya más claridad.
- La decisión de la Fed de mañana es el catalizador central de la semana: con las tasas ya cerca de máximos, tiene sentido esperar esa confirmación antes de ajustar posiciones de manera agresiva.
- La operación Copart–ACV Auctions confirma que la consolidación en el sector de subastas y remercadeo de vehículos sigue activa, un ángulo sectorial específico para quienes siguen el flujo de fusiones y adquisiciones (M&A).
Balance de impactos:
En renta variable, el saldo es mixto — negativo para las historias de IA de alta valoración (Oracle, Adobe, semiconductores en general) y positivo para los "cazadores de gangas" que ven el retroceso como oportunidad, además de GameStop, que demuestra que no todo el mercado se mueve al mismo ritmo.
En renta fija, tasas cerca del 5% siguen encareciendo el crédito y presionando a sectores sensibles a tasas como bienes raíces y consumo discrecional (RH es un ejemplo directo).
El dólar se mantiene firme por el diferencial de tasas.
En materias primas, el petróleo elevado añade presión inflacionaria marginal. Y en criptoactivos, la narrativa de desacople frente a la renta variable tecnológica es, por ahora, una buena noticia para quienes diversifican entre ambas clases de activos.
En el corto plazo, la sesión de hoy estará dominada por el ruido previo a la Fed; en el plano estructural, la pregunta de fondo —si el gasto en infraestructura de IA se sostiene al ritmo actual— seguirá determinando la dirección de las acciones tecnológicas mucho después de que pase esta semana.
✍️ Visión Sigma
Lo que ocurrió esta semana con Oracle, Adobe y sus pares es un recordatorio de que, en el ciclo actual, la ejecución ya no basta: el mercado exige que cada resultado confirme una narrativa de crecimiento casi perfecta, y castiga con dureza cualquier matiz que la ponga en duda, así los números en sí sean buenos. Ese nerviosismo es, a la vez, síntoma y causa de una rotación más amplia: capital que entra y sale de la misma canasta de nombres ligados a la IA en cuestión de horas, según cambie el tono de quienes lideran esa industria.
Para el inversionista de largo plazo, la lección no es huir de estas compañías, sino entender que la volatilidad de corto plazo —como la que vimos entre el viernes y el lunes— seguirá siendo la norma mientras el mercado no tenga certeza sobre el ritmo real de la inversión en IA.
La reunión de la Fed que arranca hoy añade una capa adicional de cautela justificada: con las tasas cerca de máximos de varios años, el costo de mantener posiciones apalancadas en estos nombres es cada vez más alto, y eso, más que cualquier titular aislado, es lo que está detrás de estos movimientos tan pronunciados.